【国債投資】資産形成の「最強の守り」!元本保証と安定収入を手に入れる堅実運用の王道
ためネコ
蓄財ブログ


おつかれさまです。ためネコです🐱
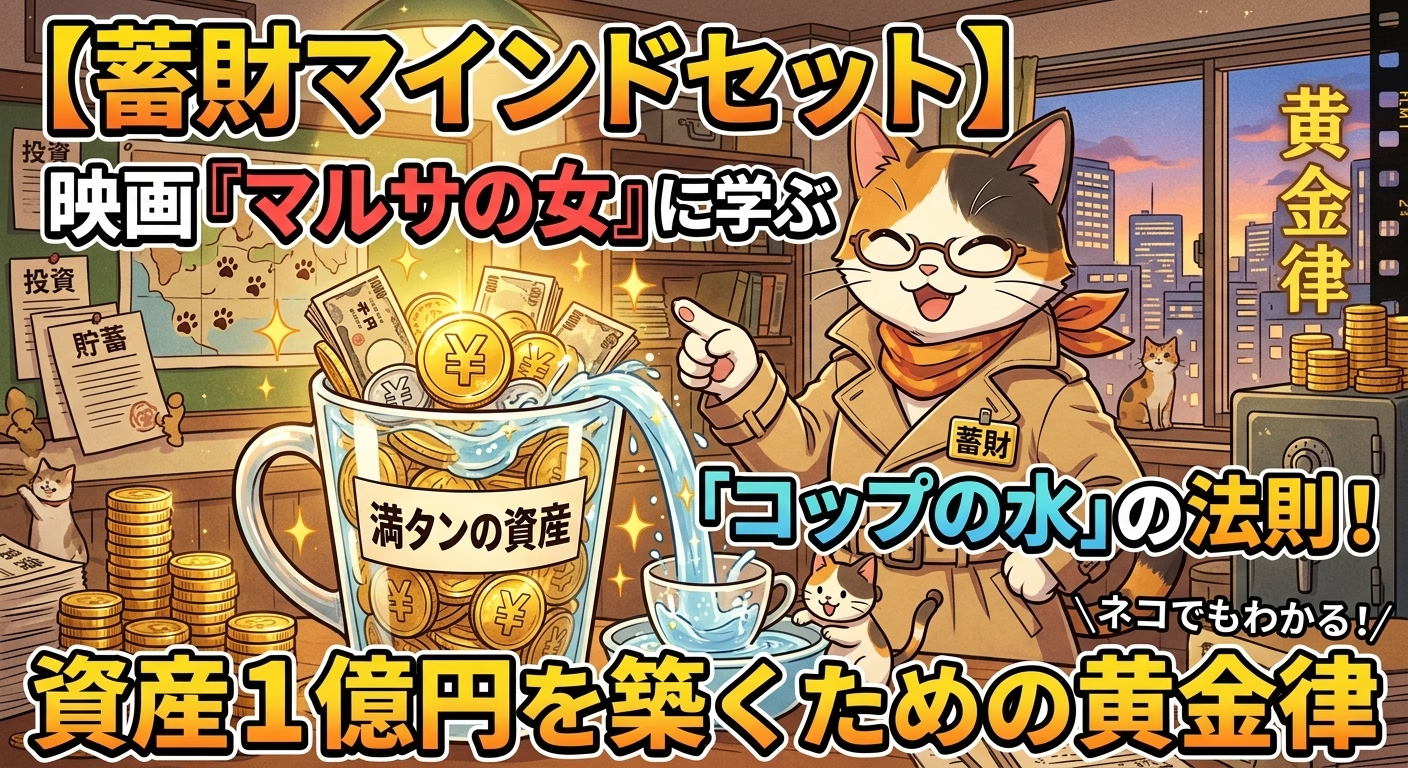
今回のテーマは、【マルサのコップ】です。
伊丹十三監督の名作映画『マルサの女』。この劇中で、山崎努さん演じる実業家・権藤が発する「お金をためようと思ったらね、使っちゃいかないのよ。コップに水を溜めてね、溢れて垂れてきたやつを舐めるの」という言葉をご存じでしょうか。
シンプルでありながら、本質を鋭く突いたこの名言は、まさに蓄財と資産形成における真理(黄金律)を表しています。
「いくら給料が増えても、なぜかお金が残らない」 「投資を始めたけれど、資産が増えている実感が湧かない」
そんな悩みを抱えている方は、もしかすると「コップの中の水」を自ら飲んでしまっているのかもしれません。
本記事では、この「コップの水」の教えを紐解きながら、一生お金に困らないための資産形成マインドと、具体的な実践ステップを分かりやすく解説します。
お薦めサービス:お申し込み


映画『マルサの女』における名言の核心は、「元本(資産の本尊)」と「そこから生み出される果実(利益・配当)」を明確に区別することにあります。
まずは、この比喩が何を意味しているのかを整理してみましょう。
| 比喩 | 資産形成における意味 | 具体例 |
| コップ | 資産を貯めておく枠組み・口座 | 証券口座、銀行口座、NISA/iDeCo |
| コップの水 | 資産の「元本」そのもの | 貯蓄額、投資信託や株式の購入原資 |
| あふれ出た水 | 元本から生まれる「利益・不労所得」 | 株式の配当金、分配金、売却益、利息 |
世の中の多くの人は、コップに水が半分ほど溜まってくると、つい喉の渇きを覚えてその水を飲んでしまいます。
これらはすべて、「コップの中の水」を直接飲む行為です。
コップの水(元本)を減らしてしまうと、当然ながらコップを満たして水が溢れ出るまでの時間は遠のきます。最悪の場合、水を飲み干してしまい、コップは空っぽになってしまうでしょう。
一方、本当の資産家や蓄財達人は、どれだけ喉が渇いていてもコップの中の水には絶対に手をつけません。水がなみなみと注がれ、縁からザーザーと溢れ出てくるその時まで、じっと耐えて待ち続けるのです。
この「コップの水の法則」は、株式投資や資産運用においてさらに強烈な効果を発揮します。なぜなら、投資の世界には「複利(ふくり)」という強固な仕組みが存在するからです。
アインシュタインが「人類最大の発見」と評したとされる複利効果。これは、得られた利益を再び投資に回すことで、資産が雪だるま式に増えていく仕組みです。
しかし、投資の途中で利益や元本を生活費・浪費に回してしまうと、複利のエンジンは途端にストップしてしまいます。
元本(コップの水)をしっかりと保護し増やすことで、将来的に溢れ出てくる水の量は、当初の想像を遥かに超えるスケールになります。
投資において最も避けるべきは、過度なリスクを取ってコップ(元本)そのものを割ってしまうことや、水を大きく減らしてしまうことです。
ハイリスク・ハイリターンなギャンブル的取引(身の丈に合わないレバレッジ取引や一発逆転を狙った銘柄投資など)は、一瞬でコップの水を枯渇させる危険があります。
まずは「元本を絶対に守る(Downside Protection)」という強い意識を持つことが、蓄財成功の第一歩なのです。
では、私たちが日常生活や資産形成において「コップの水」を守り、やがて「あふれ出た水」だけで生活できるようになるためには、具体的にどのような行動をとればよいのでしょうか。
段階を追って実践できる5つのステップをご紹介します。
蓄財がうまくいかない最大の原因は、生活費口座と貯蓄・投資用口座がごちゃ混ぜになっていることです。
まずやるべきは、「自動積立」仕組み化の導入です。
給与が振り込まれたら、生活費として使う前に、一定額(手取りの20%〜30%など)を自動的に投資・貯蓄口座へと隔離します。
「残ったお金を貯金する」のではなく、「貯蓄した残りのお金で生活する」という基本を徹底しましょう。この隔離された資金こそが、二度と飲んではいけない「コップの水」になります。
コップを水で満たすスピードを速めるには、蛇口から注ぐ水の量を増やすか、コップから漏れ出る無駄な穴を塞ぐ必要があります。最も手っ取り早く効果が大きいのが「固定費の削減」です。
日々のちょっとした節約(変動費の削減)よりも、一度見直せば自動的に節約が続く固定費の削減こそが、効率よくコップに水を注ぐ源泉となります。
コップの水がある程度溜まったら、資産を「働かせる」ステージへと移行します。
初心者におすすめなのは、低コストなインデックスファンド(例:全世界株式やS&P500)を活用した長期・積立・分散投資です。新NISAなどの非課税制度をフル活用し、世界経済の成長の波に乗ることで、効率的にコップの水を増やすことができます。
また、「あふれた水を実感したい」という方には、高配当株投資やインカムゲイン重視の資産(債券、リートなど)の組み入れも有効です。定期的に口座に振り込まれる「配当金(不労所得)」は、まさにコップから溢れ出てきた水そのもの。
配当金という「目に見える成果」を得ることで、モチベーションを維持しながら蓄財を続けることができます。
コップから水が溢れ始めたとしても、すぐにその水を飲み干してはいけません。
この「再投資期」と「消費期」のメリハリを明確に意識することが、一生お金が減らないマネープランの骨格となります。
「コップの水を飲まない」というと、「ひたすらドケチな生活に耐えなければならないのか」と感じるかもしれません。しかし、真の蓄財マインドセットとは、単なる我慢大会ではありません。
大切なのは「満足度の高いお金の使い方」を知ることです。
見栄や世間体のために使うお金(他人軸の消費)を極限まで削ぎ落とし、自分や家族の幸福度を本当に高めてくれる体験やモノ(自分軸の消費)だけに絞り込む。
この「支出の最適化」ができるようになれば、無理なストレスを感じることなく、自然とコップの水を守り続けることができます。
資産形成の最終ゴールは、単に口座の数字を大きくすることではありません。
「コップの水」を守り抜き、そこから溢れ出る水だけで生活できるようになると、人生における「圧倒的な精神的自由」と「選択肢」が手に入ります。
コップの水(元本)という強固な土台があるからこそ、私たちは心に余裕を持ち、人生の選択肢を自分の手でコントロールできるようになるのです。
映画『マルサの女』で語られた「コップの水」の教えは、時代を超えて普遍的な蓄財の真理を示しています。
もう一度、大切なポイントをおさらいしましょう。
お金持ちになれるかどうかは、現在の収入の多寡よりも、「資産に対するマインドセット」によって決まります。
まずは今日から、毎月の支出をひとつ見直す、少額でも自動積立を設定してみるなど、あなたの「コップ」に水をとどめるためのアクションを起こしてみませんか?
コツコツと水を溜め続けた先には、豊かで自由な未来が確実に待っています。
※本記事は情報提供を目的としたものであり、特定の金融商品への勧誘や投資助言を行うものではありません。投資に関する最終決定はご自身の判断と責任において行ってください。
免責事項
本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。
それでは、また🐱
★資産情報:億り人のリアル資産★






★お薦めサービス:紹介記事★








お薦めサービス:お申し込み