【新NISAの最適解】1,800万円の生涯投資枠をSBI証券で効率よく使い切る戦略とおすすめ設定
ためネコ
蓄財ブログ
おつかれさまです。ためネコです🐱
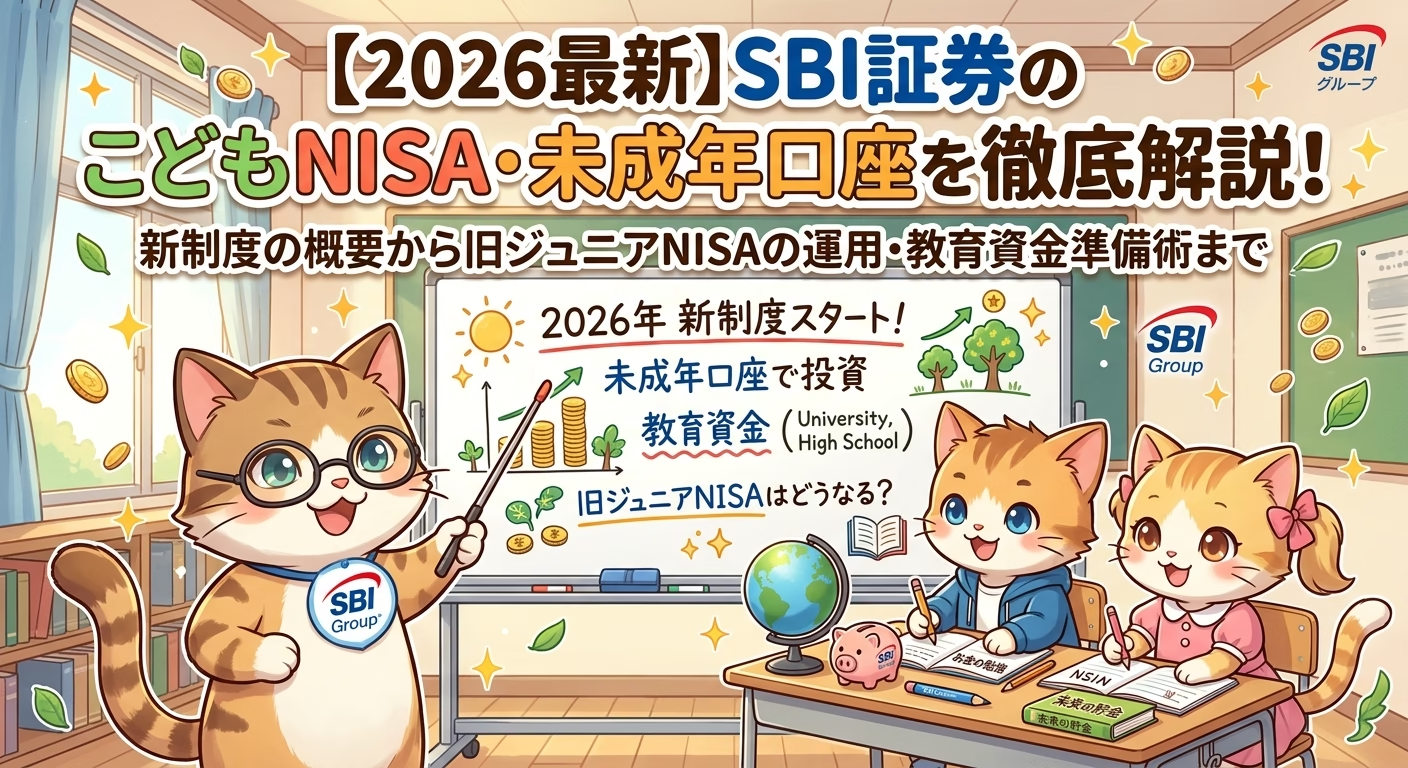
今回のテーマは、【SBI証券のこどもNISA】です。
「子供の大学費用や将来の独立資金を、NISAを使って賢く準備したい」
「2023年で終わった旧ジュニアNISAの資産はどうすればいい?2027年から始まる『新・こどもNISA』ってなに?」
子どもの教育資金づくりは、多くのご家庭にとって資産形成の大きなテーマの一つです。幼稚園から大学までの教育費は、公立でも約1,000万円、すべて私立なら2,000万〜2,500万円以上かかると言われており、早めの資金準備が欠かせません。
2023年末で旧ジュニアNISAの新規投資枠が終了し、2024年開始の新NISAが18歳以上限定となったことで、「未成年の非課税投資はどうなるのか」と悩んでいた親御さんも多かったのではないでしょうか。
しかし、大きな動きがありました。2026年度の税制改正により、2027年から18歳未満の未成年を対象とした新しい「こどもNISA」がスタートすることが決定しました。
当ブログ(ちくざいブログ)の運営者である僕自身、純金融資産1億3,000万円(富裕層)を達成する中で、自分たちの資産形成だけでなく子どもの将来を見据えた「効率的な教育資金準備」を重視してきました。
今回は、2027年スタートの新制度「こどもNISA」の最新スペックから、旧ジュニアNISA資産の賢い放置・運用方法、そしてSBI証券の「こども口座(未成年口座)」を活用した教育資金づくりの最強ロードマップまで徹底解説します!
★お薦めサービス:お申し込みはこちら★

まずは、2026年度税制改正で創設が決定した新しい「こどもNISA」の概要を押さえておきましょう。
| 項目 | 新「こどもNISA」(2027年〜) | 旧「ジュニアNISA」(〜2023年) |
| 対象年齢 | 0〜17歳の未成年者 | 0〜17歳の未成年者 |
| 年間投資枠 | 60万円(月5万円) | 80万円 |
| 非課税保有限度額 | 600万円 | 400万円 |
| 非課税保有期間 | 無期限 | 5年間(18歳まで継続管理勘定) |
| 投資対象商品 | 長期・積立・分散に適した一定の投資信託 | 株式・ETF・REIT・投資信託 |
| 投資方法 | 積立投資のみ | 積立・一括買い付け |
| 払出しルール | 12歳以降、教育資金等で払い出し可能 | 原則18歳まで払い出し不可 |
旧ジュニアNISAに比べて年間投資枠は80万円から60万円に少し減ったものの、「非課税保有期間が無期限になったこと(最大600万円まで)」と「12歳(中学生)以降であれば教育資金目的での払い出しが可能になったこと」が大進化ポイントです。
0歳から月5万円の積み立てを始めれば、中学校進学(12歳)や高校・大学進学期に向けて、非課税の複利効果をフルに活かした教育資金を安全に膨らませることができます。
「2023年までに旧ジュニアNISAで買っていた株や投資信託は、2024年以降どう取り扱われるの?」という疑問をお持ちの方も多いでしょう。
結論から言うと、急いで売却する必要は全くありません。そのまま放置(保有継続)するのが正解です。
旧ジュニアNISAの資産は、18歳まで非課税のまま寝かせておけるよ。もし途中で急にまとまった教育費が必要になれば、解約して非課税で引き出すこともできるから、安心してじっくり運用を続けよう。
2027年からの「こどもNISA」スタートに向けて、ネット証券最大手のSBI証券で「こども口座(未成年口座)」をあらかじめ開設しておくことを強くおすすめします。
SBI証券の最大の強みは、なんといっても「取引手数料ゼロ(完全無料)」の圧倒的低コスト環境です。
一般的な証券会社では、少額取引や単元未満株の売買に数百円の手数料がかかり、コツコツ投資の大きな足枷になるケースがあります。しかし、SBI証券なら1株数百円〜数千円の買い増しでも売買コストが一切発生しないため、資金が少ない子どもの口座運用でも運用効率を極限まで高めることが可能です。
親権者(親)がSBI証券の総合口座を持っていれば、子どもの口座もWeb上で簡単に一括管理・開設できます。親の新NISA運用と子どもの教育資金運用を同じマイページ上でスムーズに切り替えて管理できる利便性は、ネット証券No.1の使いやすさです。
SBI証券のこども口座では、1株単位で日本株が買える「S株」も手数料無料で取引できます。
「お年玉やお小遣いで、子どもが好きな企業(任天堂やオリエンタルランドなど)の株式を1株ずつ買ってみる」という体験を通じて、手数料の負担なく幼少期から親子でお金や社会の仕組みを学ぶ「金融教育」の場としてフル活用できます。
SBI証券では、投資信託の保有残高に応じてVポイントやPontaポイントが貯まる「投信マイレージ」が適用されます。こども口座で積み立てた投資信託の残高に対してもポイントが付与されるため、長期運用するほど実質的なコスト還元・節約効果が大きくなります。
ここからは、僕自身が実践している投資戦略をベースに、SBI証券を活用して無理なく効率的に教育資金を構築するための「3ステップ」をご紹介します。
【教育資金づくりのロードマップ】

■ ステップ1:【親の枠優先】親名義の新NISA枠(年間360万×2人=3,600万円)を最優先で埋める
  └ 理由:いつでも非課税で出し入れでき、非課税枠が圧倒的に大きいため。

■ ステップ2:【子どもの枠】2027年開始の「こどもNISA」で月5万円(年60万円)の自動積立
  └ 理由:0歳〜17歳まで無期限非課税で教育資金を独立管理・運用できる。

■ ステップ3:【長期保全】オルカンやS&P500を中心に、全天候型アロケーションで守りを固める
  └ 理由:大学進学期などの暴落リスクに備え、堅実なアセット構成でリスクを抑える。
教育資金を作る際、真っ先に使うべきは「親自身の新NISA枠(つみたて投資枠・成長投資枠)」です。親2人で合計3,600万円の生涯非課税枠があるため、まずはこの枠を活用してオルカン(全世界株式)やS&P500を積み立てるのが最も効率的です。
親のNISA枠に余裕がある場合や、「子どもの資金は子ども名義でしっかり分けて管理・運用したい」という場合は、2027年から始まる「こどもNISA」をフル活用しましょう。
年間60万円(月5万円)を限度に、手数料完全ゼロの優良インデックスファンドを自動積み立てしていきます。
おじいちゃん・おばあちゃん(祖父母)からの教育資金援助や贈与がある場合、暦年贈与の基礎控除枠(年間110万円まで非課税)を活用し、子どものSBI証券こども口座へ資金を移動して運用に回すのも非常に賢い戦略です。手数料ゼロのメリットを活かして、無駄なコストをかけずに分散投資ができます。
教育資金は「必要となる時期(15歳・18歳など)」が明確に決まっているため、株式100%のハイリスク運用だけに頼ると、ちょうど大学入学のタイミングで世界的な暴落ショックが起きた際に困ってしまいます。
そこでおすすめなのが、当ブログが推奨する「ペーパーアセット×実物資産の全天候型アロケーション」を親子の口座全体でバランスよく取り入れる手法です。
eMAXIS Slim 全世界株式(オール・カントリー)eMAXIS Slim 米国株式(S&P500) または 2558(MAXIS S&P500 ETF)(※世界経済の成長に乗って資金を最大化するメインエンジン。買付手数料はもちろん0円)2561(iシェアーズ 日本国債 ETF) や 現金(個人向け国債等)(※株価暴落時でも価値が減らない守りのクッション)1540(純金上場信託) や 1476(J-REIT ETF)(※物価上昇・インフレによる学費高騰への強いヘッジ)10〜15年の長期スパンがある幼少期は「オルカン」などの株式100%でしっかり増やし、15歳(高校生)を過ぎて大学進学が近づいてきたら、一部を日本国債(2561)や現金へリバランス(利益確定)して守りを固めるのが失敗しない極意です。
今回は、2026年最新の税制改正情報を交えて、SBI証券の「こどもNISA・未成年口座」を活用した教育資金準備について解説しました。
子どもの成長はあっという間です。SBI証券の「手数料ゼロ」という最高の運用環境と複利の力を味方につけることで、将来子どもが希望する進路を金銭的な理由で諦めさせない「最高の教育環境」をプレゼントできます。
ぜひこの機会に、SBI証券での「こども口座」開設と教育資金の運用計画をスタートしてみてください!
(※本記事は執筆時点の税制・各種公開情報に基づき作成されています。実際の投資判断や制度の詳細については、金融庁やSBI証券の公式サイトをご確認の上、ご自身の判断と責任において行っていただきますようお願いいたします。)
免責事項
本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。
それでは、また🐱
★お薦めサービス:お申し込みはこちら★