【保有ETF一覧】我が家のポートフォリオを支える東証上場投資信託まとめ
ためネコ
蓄財ブログ
お薦めサービス:お申し込み

みなさん、こんにちは。「蓄財ブログ」管理人のためネコです。
当ブログにお越しいただき、本当にありがとうございます!
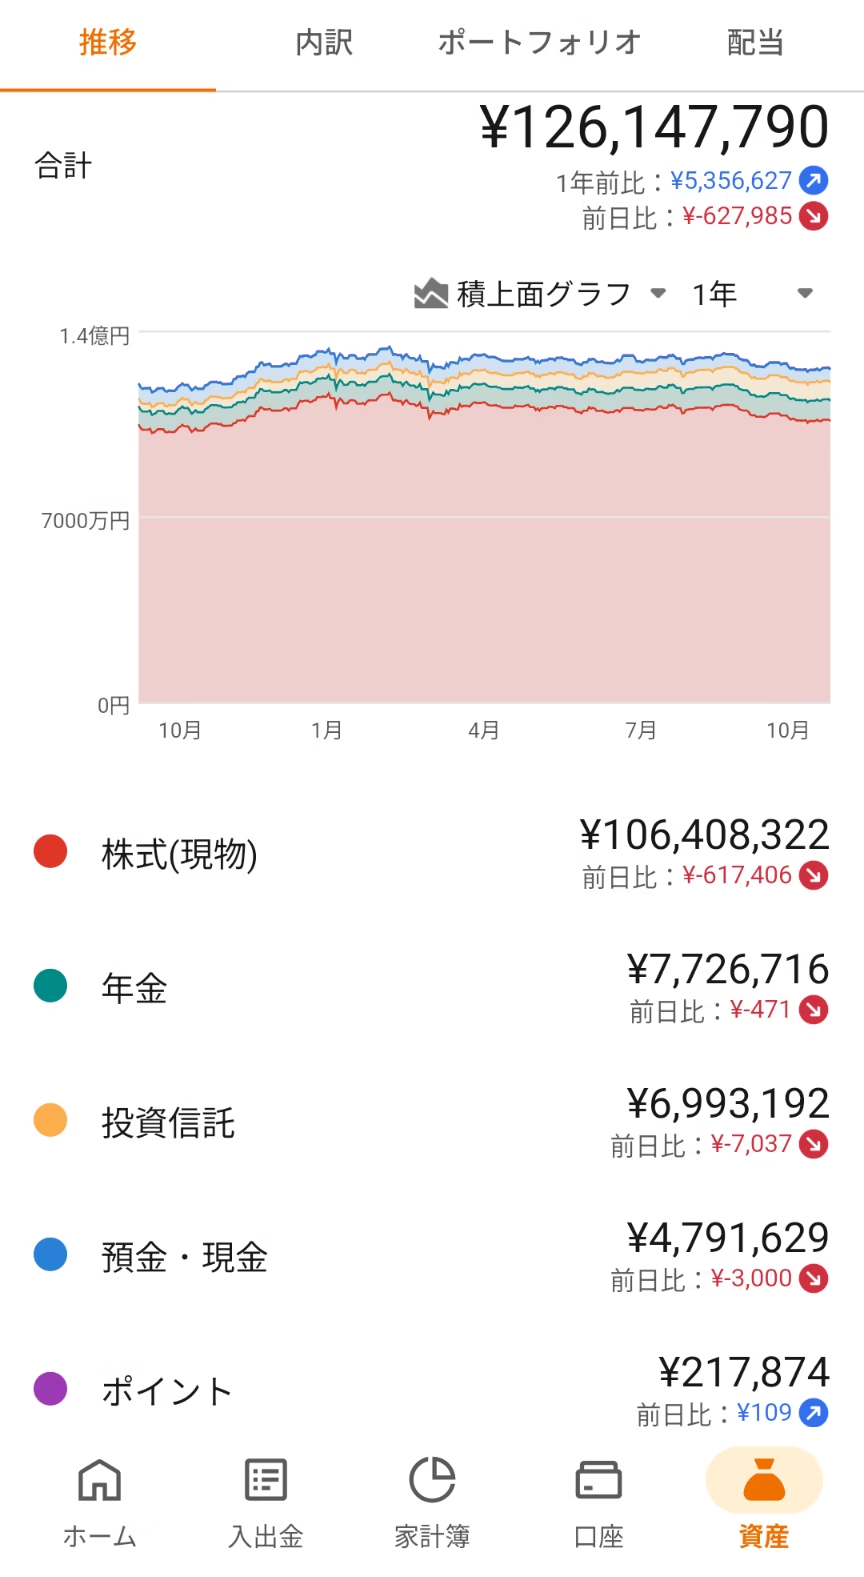
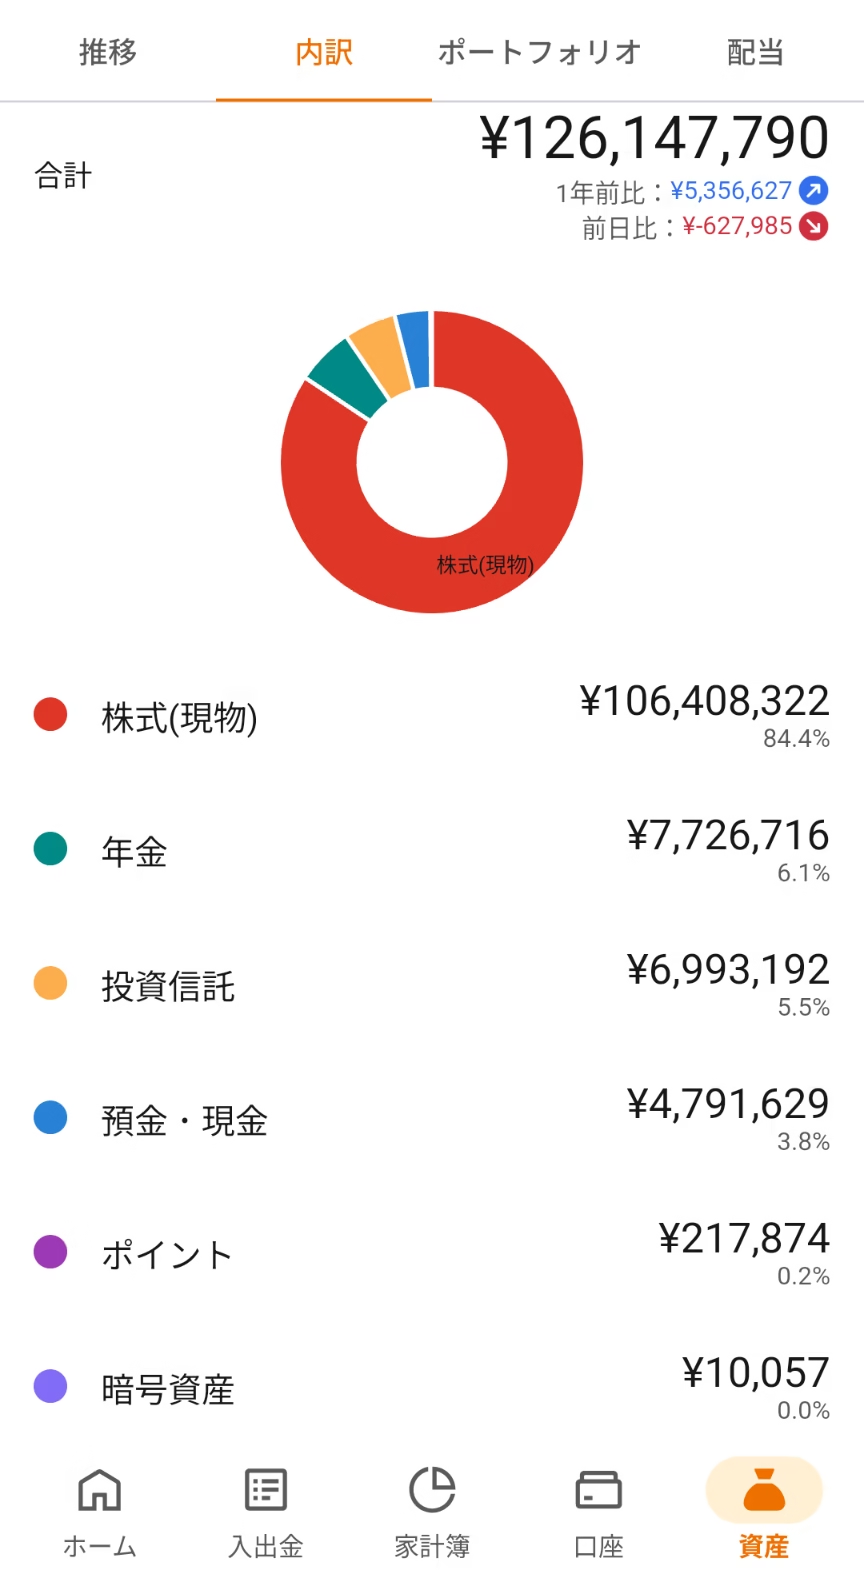
この記事(および「資産推移」カテゴリー)では、純金融資産1億円(富裕層)に到達した僕が、次の大きな目標である「純金融資産5億円(超富裕層)」を目指していくリアルなプロセスを、数字やアセットアロケーション(資産配分)とともに「航海日誌」として記録・公開しています。
資産形成の道のりは決して平坦ではありません。市場が好調で一気に資産が増える日もあれば、暴落や為替の乱高下に押されて大きな含み損を抱え、心が折れそうになる日もあります。
しかし、「好調な時も不調な時も、リアルな試行錯誤を包み隠さずオープンにすること」こそが、同じように将来への不安を抱え、資産形成に取り組む読者の皆さんにとって最も実践的で役立つ情報になると信じています。
今回は、1億円に達成した現在のポートフォリオの内訳や、僕が実践しているリスク管理の考え方、そして「資産5億円」という高い目標に向けてどのような戦略で臨んでいるのかを徹底的に解説していきます!
資産形成を始めた当初、僕の第一の目標は「資産1億円(億り人)」になることでした。一般的な会社員として働きながら、支出の最適化(節約・蓄財)と愚直なインデックス投資・分散投資を愚直に続けた結果、無事に1億円の大台を突破することができました。
しかし、1億円を達成した時に感じたのは、「これで一生遊んで暮らせる」という達成感ではなく、「ここから先の資産を守りつつ、さらに盤石な土台を作るための第二章が始まる」という感覚でした。
日本野村総合研究所(NRI)の定義によると、保有する純金融資産額に応じて以下のような階層に分類されます。
1億円を突破したことで、僕は「富裕層」の仲間入りを果たしました。しかし、富裕層の最下層(1億円直後)に位置している段階では、急激な円高や世界的な経済危機(リーマンショック級の暴落)が起きれば、一瞬で「準富裕層」へ転落してしまうリスクを孕んでいます。
真の意味での「絶対的な経済的自由」と「攻守兼ね備えた資産の安定性」を手に入れるためには、次のステージである「純金融資産5億円(超富裕層)」への到達が不可欠だと考えるようになりました。
資産1億円を維持・拡大していく上で、最も重要なのが「アセットアロケーション(資産配分)」です。
若手層や資産形成初期(資産数千万円未満)であれば、米国株(S&P500)や全世界株式(オルカン)などの「株式100%」に近いアグレッシブな運用でスピード感を重視する戦略も有効です。しかし、1億円を超えた段階では、「増やすこと(攻め)」と同等以上に「減らさないこと(守り)」が極めて重要になります。
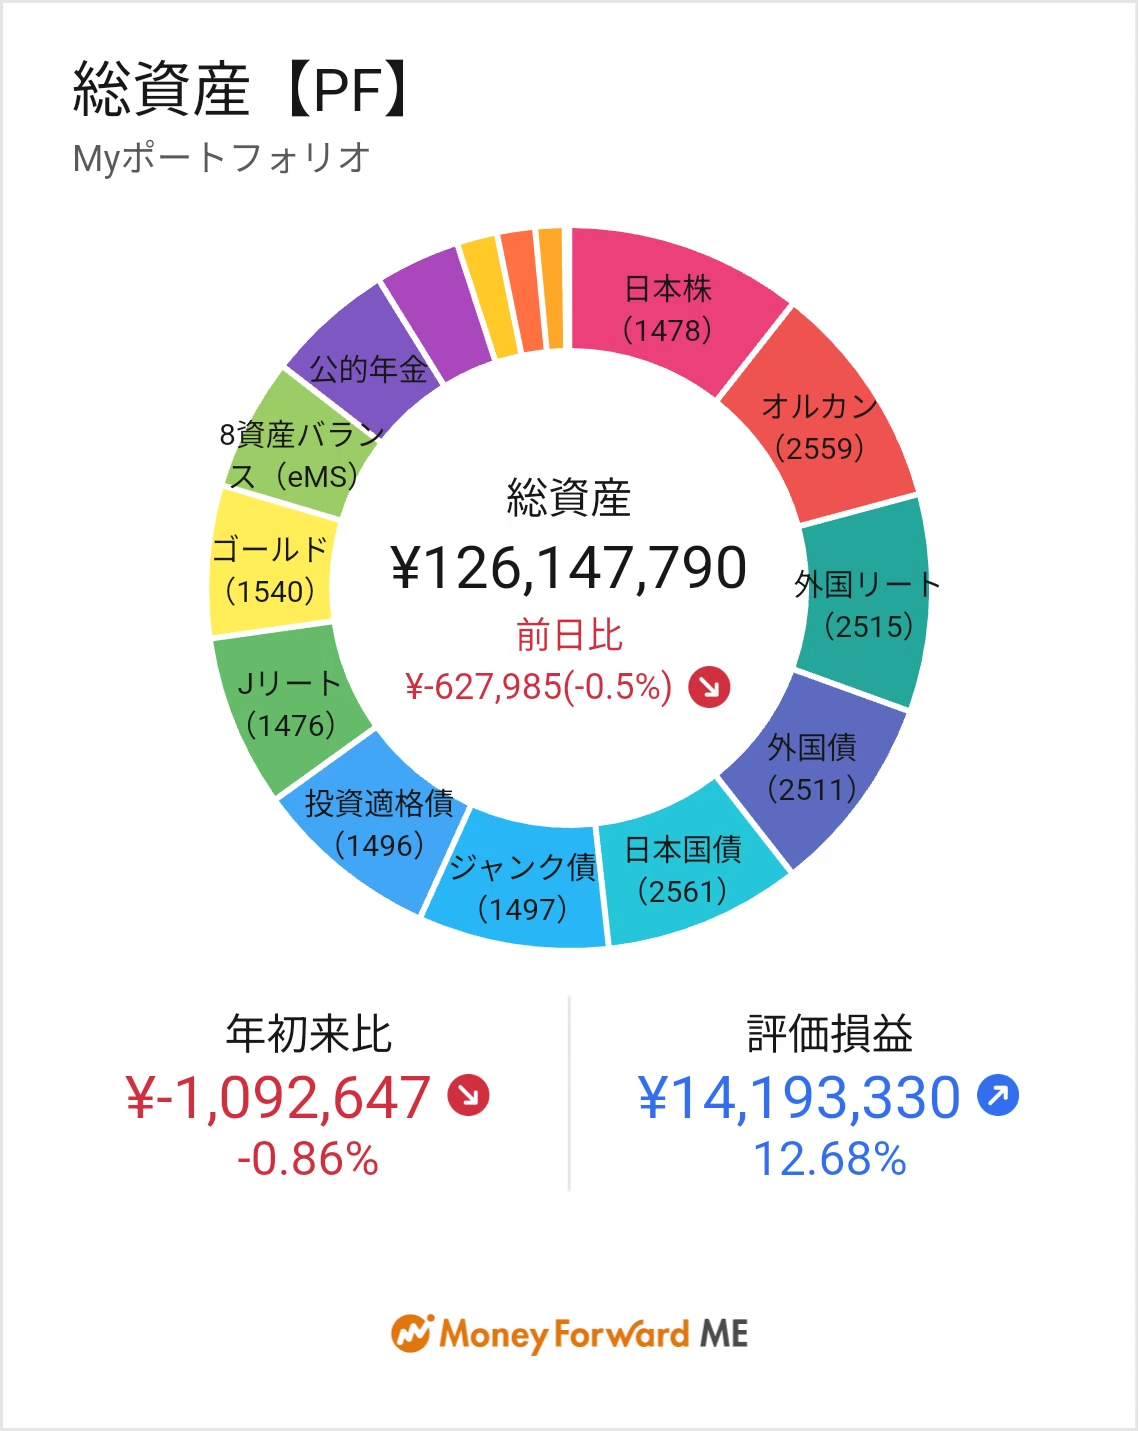
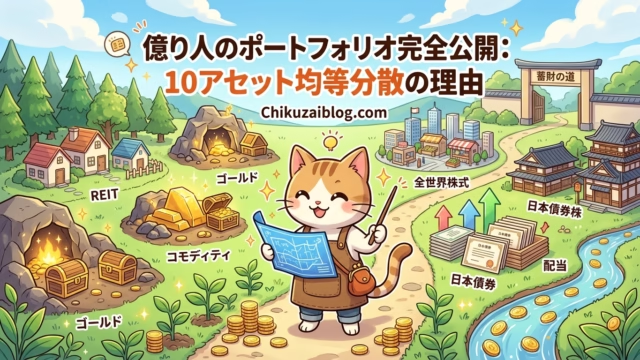
僕のポートフォリオは、特定の資産や国に依存することなく、10個の資産クラスへ均等(各10%)に分散させることで、「暴落に強く、インフレにも負けないバランス重視の設計」にしています。
| 資産分類 | 占有率 | 証券コード | 役割と特徴 |
| ゴールド(金) | 10% | 1540 | 有事の安全資産、インフレヘッジ |
| その他貴金属 | 10% | 1541/1542/1543 | 実質需要とコモディティの上昇益 |
| 全世界株式(オルカン) | 10% | 2559 | 世界経済全体の成長を捉える「攻め」 |
| 日本株(高配当) | 10% | 1479 | 安定したインカムゲイン(配当金) |
| 先進国リート(REIT) | 10% | 2515 | グローバルな不動産収入の享受 |
| 日本リート(J-REIT) | 10% | 1476 | 国内不動産からの高い分配金収入 |
| 海外債券 | 10% | 2511 | ポートフォリオ全体のクッション(ボラティリティ低減) |
| 日本国債 | 10% | 2561 | 最強の無リスク・低リスク資産(守りの要) |
| ハイイールド債(HYG) | 10% | 1497 | 高金利を狙うインカム強化枠 |
| 投資適格社債(LQD) | 10% | 1496 | 信用力の高い企業債券での安定利回り |
資産クラスの分散に加え、僕が強く意識しているのが「通貨配分(カレンシー・アロケーション)」です。
現在のポートフォリオでは、通貨ベースのポジションを以下のように明確にコントロールしています。
日本人として日常の生活コストは日本円で支払うため、極端な外貨偏重は「予期せぬ急速な円高」の際に試算評価額を大きく損なう原因になります。一方で、日本円しか持たない状態は「急速な円安・物価高(インフレ)」に対して丸腰になってしまいます。
「米ドル 50%:日本円 50%」というハーフ&ハーフの黄金比を維持することで、ドル高・円安になっても、ドル安・円高になっても、どちらの局面に転んでも資産全体が大きく崩れない強固なポートフォリオを実現しています。
僕が「10資産×各10%の分散」と「通貨50:50」に辿り着いたのには、明確な理由があります。
株式(オルカン・日本株)が暴落するシナリオでは、国債や金(ゴールド)が買われる傾向があります。逆に、金利上昇などで債券価格が下落する場面では、高配当株や不動産(REIT)の利回りが支えとなります。 お互いに異なる動きをする資産を組み合わせることで、相場全体が暴落した際の下落幅(ドローダウン)を劇的に抑えることができます。
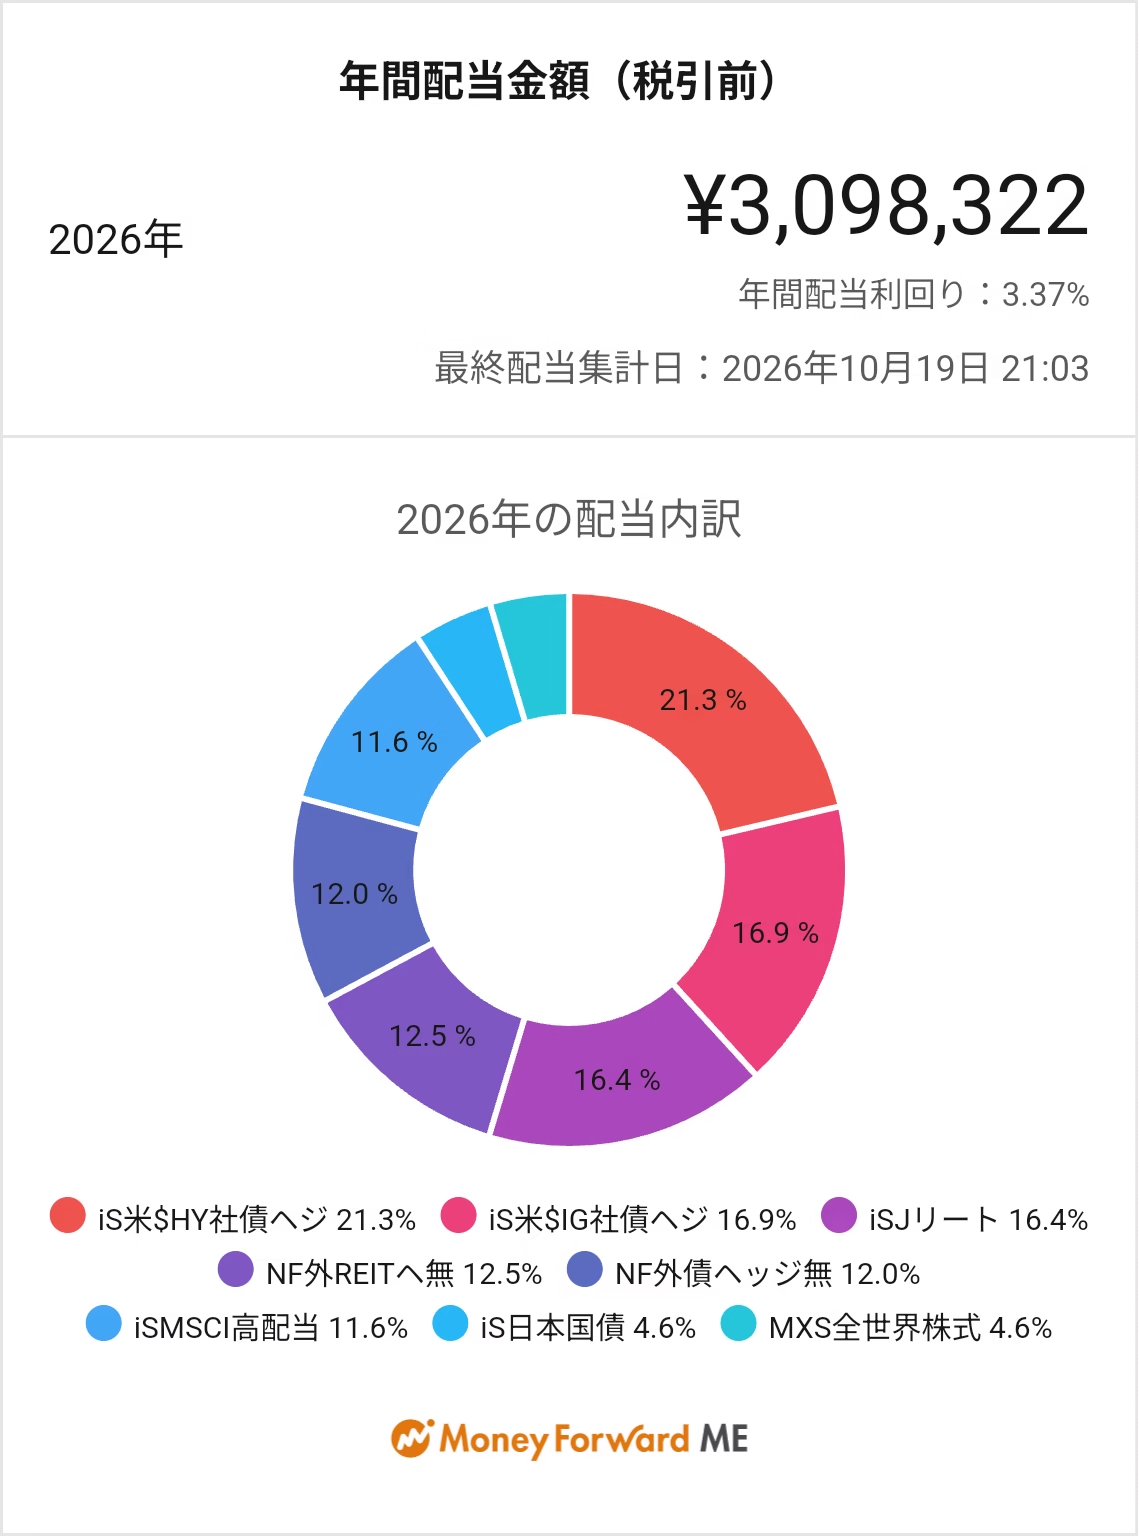
高配当日本株、J-REIT、ハイイールド債、社債などから、年間を通じて定期的なキャッシュフロー(配当金・分配金)が入ってきます。 これにより、相場が低迷して含み損を抱えている時期であっても「配当金という確定利益」を得ることができ、精神的なゆとりを持って長期投資を継続することが可能になります。
10%ずつ均等に保有していると、価格が上昇した資産の占有率は12%〜13%に増え、値下がりした資産の占有率は7%〜8%に減少します。 定期的にこれを「元の10%ずつ」に戻すリバランス(売買調整)を行うだけで、「高くなった資産を売り、安くなった資産を買い増す」という投資の理想的な売買が機械的・自動的に実行できるのです。
資産1億円から5億円への道のりは、単に「リスクを取って一発逆転を狙う」ようなギャンブルでは絶対に達成できません。超富裕層への到達に必要なのは、再現性の高いマインドと行動習慣です。
資産が1億円を超えても、生活水準(生活コスト)を無暗に上げることはしません。 資産形成において最大の敵は「ライフスタイル・インフレ(収入や資産が増えると同時に支出も増やしてしまうこと)」です。支出を低く安定させ、生み出された余剰資金と配当金を再びポートフォリオへ再投資に回す「複利の最大化」こそが、資産加速の最大のエンジンです。
相場が良い時に「もっと増えるはずだ」と欲を張ってリスクを取りすぎたり、暴落時に恐怖に駆られて狼狽売りをしたりすることは厳禁です。 あらかじめ定めたポートフォリオの比率(各10%)から一定以上乖離した時にのみ、淡々と機械的なリバランスを実施します。自分の感情を投資判断から徹底的に排除することが、長期的な勝率を高めます。
資産推移を定期的に記録し、市場の変化と自分のメンタルを客観的に観察することは、投資家としての成長に直結します。 僕がこの「蓄財ブログ」で資産推移を公開し続けているのも、自分自身の規律(ルール)を維持し、読者の皆さんと一緒に成長していくための「航海日誌」として活用しているからです。
純金融資産5億円というゴールは、決して容易な道ではありません。これから先、想像を超えるような金融危機や世界情勢の変化が待ち受けているかもしれません。
しかし、適切なアセットアロケーション、徹底したリスク管理、そして「足るを知る」ブレないマインドがあれば、時間はかかっても必ずたどり着ける場所だと確信しています。
このブログでは、今後も相場の良し悪しに関わらず、僕のリアルな資産推移、売買実績、ポートフォリオのリバランス過程を包み隠さずお届けしていきます。
僕の試行錯誤や投資思考が、日々資産形成に励む読者の皆様にとって、未来を照らす「羅針盤」となればこれほど嬉しいことはありません。
資産1億円、そしてその先の超富裕層(5億円)を目指して、ぜひ一緒に階段を上っていきましょう!
免責事項
本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。
★資産情報:億り人のリアル資産★
★お薦めサービス:紹介記事★
お薦めサービス:お申し込み