【東証ETF 1364】iシェアーズ JPX日経400 ETFを徹底解説!低コストで高クオリティな日本株へ投資する魅力を分析
ためネコ
蓄財ブログ
おつかれさまです。ためネコです🐱
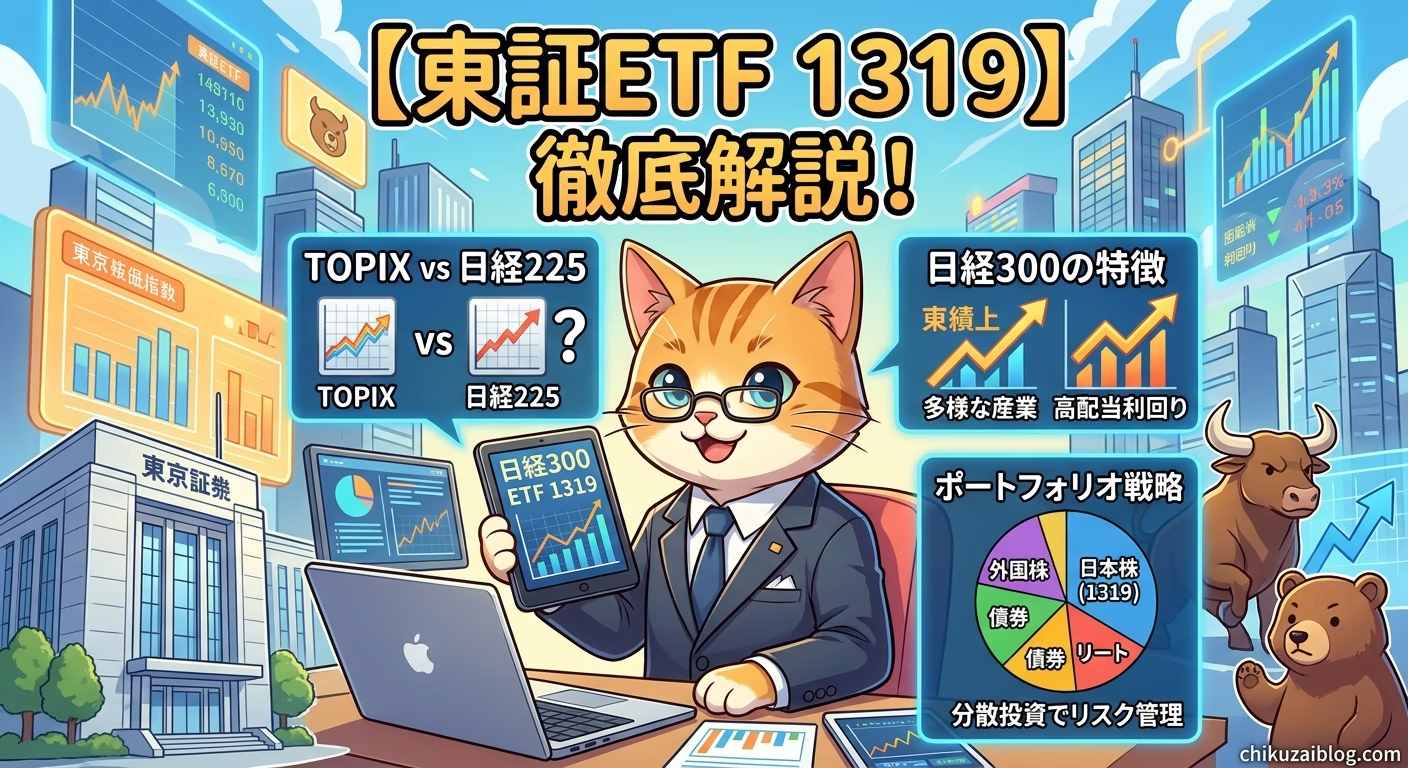
今回のテーマは、【1319.NEXT FUNDS 日経300株価指数連動型上場投信】です。
当ブログではこれまで、日本株の代表的な指数である日経平均株価(日経225)やTOPIX(東証株価指数)に連動するETF、そして様々なアセットアロケーションの構築方法について考察してきました。
日本国内の株式市場に投資する際、多くの投資家は迷わず「TOPIX連動型ETF(例:1306など)」や「日経平均連動型ETF(例:1321など)」を選択します。しかし、東証のメインストリームを網羅する指数には、もう一つ重要な存在があります。それが「日経300(Nikkei 300)」です。
そして、その日経300に忠実に連動することを目指す上場投資信託(ETF)が、今回取り上げる「1319:NEXT FUNDS 日経300株価指数連動型上場投信」です。
「なぜ今、日経300なのか?」 「TOPIXや日経225と何がどう違うのか?」
今回は、この銘柄の基本スペックから構造的な特徴、ポートフォリオにおける立ち位置まで、論理的かつ徹底的に掘り下げていきます。日本株のコア資産を再考したい方は、ぜひ最後までご覧ください。
お薦めサービス:お申し込み

まずは、1319がベンチマークとしている「日経300株価指数」の正体から紐解いていきましょう。
日本の株式市場を代表する株価指数といえば、誰もが「日経平均株価(日経225)」と「TOPIX(東証株価指数)」を思い浮かべるはずです。
日経300は、日本経済新聞社が算出・公表している株価指数です。東京証券取引所に上場する普通株式の中から、流動性と時価総額の大きい上位300銘柄を選出して構成されています。
主要指数との比較において、最大の特徴はその「算出方式」と「対象範囲」にあります。
日経平均株価が「株価の高さ(絶対値)」に影響されやすい構造(値がさ株の値動きに指数全体が引っ張られる現象)を持つのに対し、日経300はTOPIXと同様に「時価総額加重平均型」を採用しています。 つまり、企業の規模(時価総額)に応じた合理的なウェートで算出される仕組みになっています。
次に、この指数に連動するETFである「1319」の具体的なスペックを見ていきます。野村アセットマネジメントが運用する「NEXT FUNDS」ブランドの一つです。
ここで最も留意すべきは「信託報酬率」です。年率0.5555%(税込)という数値は、現在主流となっている国内株式インデックスETF(例えばTOPIX連動の1306が年0.05%台〜など)と比較すると、かなりの高コストと言わざるを得ません。
低コスト化が進む現代のETF市場において、このコスト設定は長期保有時のリターンを押し下げる大きな要因となります。
投資家にとって重要な「TOPIXや日経225との構造的違い」を一覧で整理してみます。
| 項目 | 日経平均 (1321など) | TOPIX (1306など) | 日経300 (1319) |
| 構成銘柄数 | 225銘柄 | 全上場銘柄(広範) | 300銘柄(厳選) |
| 加重方式 | 価格加重平均型 | 時価総額加重平均型 | 時価総額加重平均型 |
| 信託報酬(目安) | 約0.10%〜0.15%前後 | 約0.05%〜0.08%前後 | 約0.5555%(高め) |
| 市場流動性 | 非常に高い | 非常に高い | 限定的 |
TOPIXは広範な銘柄を網羅するため、流動性が極めて低い銘柄や成長が停滞している小型株も含まれます。一方、日経300は「時価総額と流動性に優れた300銘柄」に絞り込んでいるため、理論上は「TOPIXの良さ(時価総額加重)と日経225の良さ(精鋭銘柄の選抜)」を融合させたようなスマートな指数と言えます。
しかし、金融商品としての1319を評価する場合、指数のコンセプトの良さと投資対象としての優位性は必ずしも一致しません。
1319を客観的に評価した際のメリット・デメリットを整理します。
僕が資産形成において徹底しているのは、「低コスト・高流動性・合理的なアセットアロケーション」の追求です。
この観点から1319のポートフォリオにおける立ち位置を結論付けると、以下のようになります。
結論:あえて1319を日本株のコア資産として採用する合理的な理由は薄い。
「大型・中型株300銘柄への時価総額加重投資」という日経300の指数コンセプト自体は非常に優れています。しかし、投資商品として見た場合、年0.5555%という信託報酬と流動性の課題が大きすぎます。
日本株の時価総額加重ベースで効率的なポートフォリオを構築したい場合、現実的には以下の選択肢が極めて合理的です。
1319は「日本の株式指数の歴史や構造を理解するための比較対象」として知っておくのは非常に有益ですが、実際の資産運用においては、保有コストを最小限に抑えられる王道のTOPIX連動ETFなどを優先するのが最適解と言えます。
今回は「1319:NEXT FUNDS 日経300株価指数連動型上場投信」について解説しました。
資産形成においては、指数の理論的な美しさだけでなく、「手元に残るリターンを削るコストの低さ」を冷静に見極めることが欠かせません。銘柄選びの参考になれば幸いです。
(※本記事は執筆時点の情報に基づき作成されています。投資に関する最終決定は、ご自身の判断と責任において行っていただきますようお願いいたします。)
SBI証券口座開設はこちら


免責事項
本記事は情報提供のみを目的としており、特定のサービスの利用や金融商品の勧誘を行うものではありません。契約や投資判断はご自身の責任で行ってください。
それでは、また🐱
★資産情報:億り人のリアル資産★
★お薦めサービス:紹介記事★
お薦めサービス:お申し込み