【国債投資】資産形成の「最強の守り」!元本保証と安定収入を手に入れる堅実運用の王道
ためネコ
蓄財ブログ

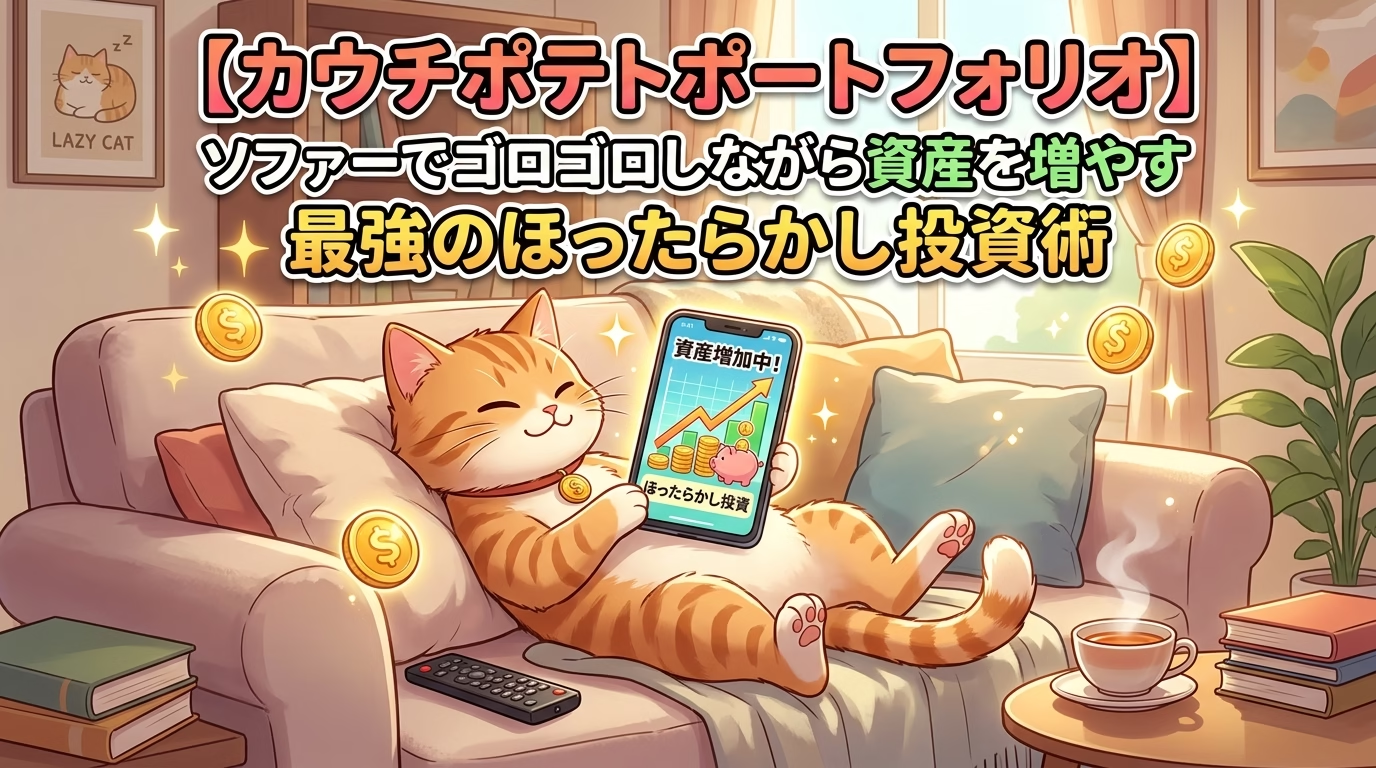

おつかれさまです。ためネコです🐱
今回のテーマは”カウチポテトポートフォリオ”です。
投資初心者におすすめの、安定感のあるポートフォリオとなります。
投資を始めてみたいけれど、以下のような不安や悩みを感じていませんか?
投資の世界では「いかに利益を最大化するか」ばかりが注目されがちですが、個人投資家にとって本当に大切なのは「途中で退場せず、長く継続できること」です。どれほど高いリターンが期待できる手法でも、精神的なストレスに耐えかねて途中で売り払ってしまっては意味がありません。
そこでおすすめなのが、今回ご紹介する「カウチポテトポートフォリオ(Couch Potato Portfolio)」です。
この記事では、資産1億円超の投資家目線から、カウチポテトポートフォリオの基本概念、3つの圧倒的なメリット、具体的な実践ステップ、そして成功させるための運用のコツまでを約3,000文字で徹底解説します!
お薦めサービス:お申し込み


まずは、このユニークな名称の由来と、基本的な資産配分(アセットアロケーション)について見ていきましょう。
「カウチポテト(Couch Potato)」とは、もともと「ソファー(カウチ)に寝そべって、ポテトチップスを食べながらテレビを見ているような、のんびりとした人」を表すアメリカのスラングです。
一見すると少し怠惰な印象を受ける言葉ですが、投資の世界においては「市場がどれだけ荒れ狂っていても、ソファーでくつろいでいられるくらい心にゆとりを持って運用できる」という最高の褒め言葉に変わります。
毎日の値動きに一喜一憂せず、相場に張り付く必要もない、まさに「究極のストレスフリー投資術」と言えます。
カウチポテトポートフォリオの提唱者である米国の金融コラムニスト、スコット・バーンズ(Scott Burns)氏が提唱したルールは非常にシンプルです。
自分の全運用資産を「リスク資産」と「無リスク資産」に半分ずつ(50%:50%)配分する、これだけです。
| 資産の分類 | 構成比率 | 具体例 | 役割 |
| リスク資産 | 50% | 全世界株式(オルカン)、米国株式(S&P500)などのインデックスファンド・ETF | インフレに対抗し、資産を成長させる「攻め」 |
| 無リスク資産 | 50% | 現金、預貯金、個人向け国債(変動10年)など | 暴落時の衝撃を和らげ、購買力を守る「守り」 |
複雑な金融商品を複数組み合わせる必要はなく、「株式等のインデックスファンド」と「現金・国債」を1対1で持つだけという極限まで削ぎ落とされた構成が最大の特徴です。
なぜ、このシンプルな「半々戦略」が多くの個人投資家にとって強力な武器となるのでしょうか。主なメリットを3つ解説します。
投資家にとって最大の敵は、市場の暴落時に訪れる「恐怖心」です。
資産の100%を株式に投じている場合、リーマンショックやコロナショック級の大暴落が来ると、資産価値が半減(-50%)することもあります。1,000万円投資していたら500万円に減ってしまうため、パニックになって最安値で売却してしまう(狼狽売り)リスクが非常に高まります。
しかし、カウチポテトポートフォリオであれば、資産の半分が「減らない現金(無リスク資産)」です。
クッションとなる現金が50%控えているおかげで、全体のダメージは半減します。「まだ半分は現金で残っている」という安心感があるため、暴落時でも冷静さを保ち、市場に踏みとどまることができます。
どれほど優れた投資戦略でも、複雑すぎると長続きしません。カウチポテトポートフォリオは、維持管理の手間がほぼゼロです。
投資にかける時間を最小限に抑えられるため、本業や趣味、家族との時間など、人生の貴重な時間を犠牲にすることなく資産形成を進められます。
リスク資産(株式)と無リスク資産(現金)は、全く異なる性質を持っています。
この2つを組み合わせて定期的に比率を戻す「リバランス」を行うことで、「値上がりした株式を売って現金化する(高値売り)」ことや、「安くなった株式を現金で買い増す(安値買い)」ことが、感情を挟まず機械的に実行できるようになります。
ここからは、実際にカウチポテトポートフォリオを構築し、運用するための具体的な手順を解説します。
カウチポテトポートフォリオの「リスク資産(50%)」には、広く分散された低コストなインデックスファンドを選ぶのが鉄則です。
おすすめの代表例は以下の通りです。
個別の株やアクティブファンドを選ぶ必要はありません。信託報酬(手数料)が業界最安水準のインデックスファンドを1つ選びましょう。
残り50%の無リスク資産には、主に「普通預金・定期預金」や「個人向け国債(変動10年)」を割り当てます。
インフレ対策や少しでも金利を得たい場合は、元本保証性が極めて高く金利の下限(0.05%)が保証されている個人向け国債を活用するのも賢い選択です。
時間の経過とともに、株価の変動によって「50%:50%」の比率は必ず崩れていきます。これを元の黄金比に戻す作業が「リバランス」です。
リバランスの頻度は「年に1回」または「半年に1回」程度で十分です。「誕生日にチェックする」「年末に調整する」など、決まった日に行うルールを作っておくとスムーズです。
非常に優れものに見えるカウチポテトポートフォリオですが、事前に理解しておくべき注意点とアレンジ方法があります。
カウチポテトポートフォリオは「守り」を重視したバランス型戦略です。そのため、株式市場が空前の大相場を迎えている局面では、株式100%(フルインベストメント)の人に比べて得られるリターンは低くなります。
周囲が「株で資産が2倍になった!」と盛り上がっているときに羨ましくなるかもしれませんが、カウチポテトの真価は「相場が崩れ去ったときに試される」ことを忘れないでください。他人の成果と比較せず、マイペースを保つ姿勢が求められます。
基本の比率は「50:50」ですが、この数字は個人の事情に合わせてカスタマイズしても問題ありません。
自分自身の年齢、収入の安定度、性格(リスク耐性)に合わせて比率を柔軟に調整してみましょう。
投資において最も大切なのは、「素晴らしい分析力を発揮すること」でも「一攫千金を狙うこと」でもなく、「市場で生き残り、投資を長く継続すること」です。
カウチポテトポートフォリオは、
という、長期投資の成功に必要な要素をすべて兼ね備えています。
「投資に興味はあるけれど一歩を踏み出せない方」や「日々の相場変動に疲れてしまった方」は、ぜひこの「50%:50%」のカウチポテトポートフォリオを取り入れて、ソファーでリラックスしながら安心感のある資産形成を始めてみてはいかがでしょうか。
リスク資産と無リスク資産の基本比率は50:50ですが、70:30や30:70といった調整をすることで、ご自身のライフステージやリスク許容度に合わせた運用も可能です。
免責事項
本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。
リスク資産と無リスク資産の基本比率は50:50ですが、70:30や30:70といった様に調整することにより、期待リターンを調整することも可能です。
それでは、また🐱
お薦めサービス:お申し込み