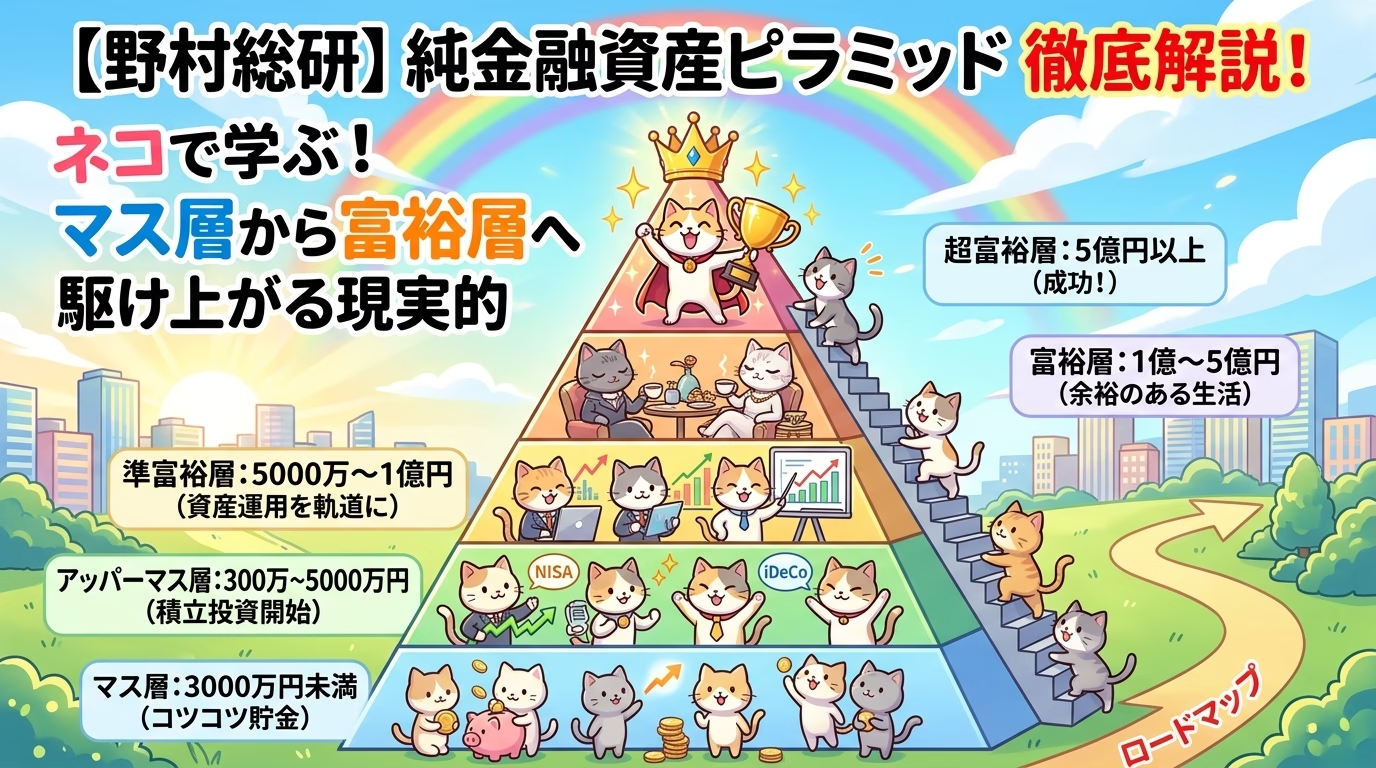
【野村総研】純金融資産ピラミッド(金持ちピラミッド)を徹底解説!マス層から富裕層へ駆け上がる現実的ロードマップ
ためネコ
蓄財ブログ


おつかれさまです。ためネコです🐱
今回のテーマは”インデックス投資”です。
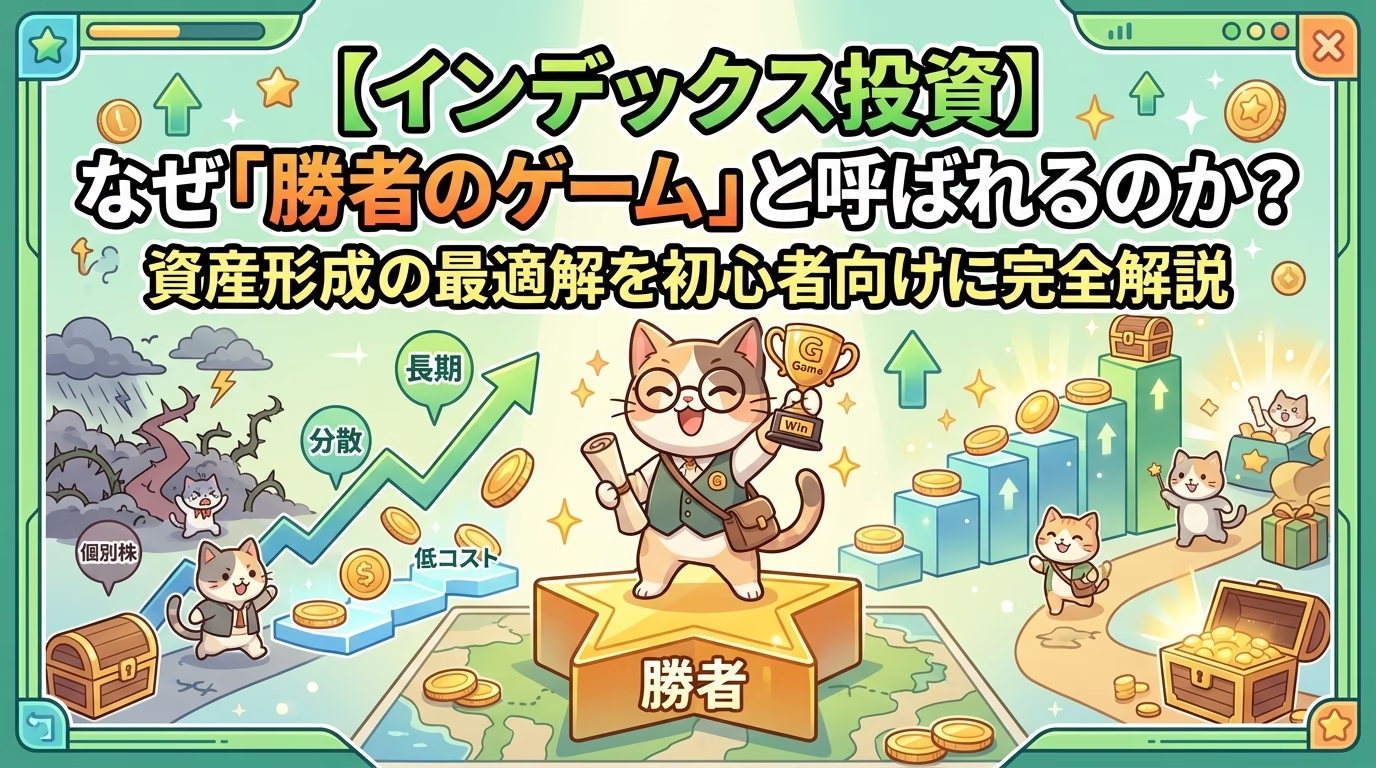
投資の最適解、勝者のゲームとも言われる投資手法となります。
「将来のために投資を始めたいけれど、難しそうで不安」「損をするのが怖くて一歩を踏み出せない」——そんな悩みを抱えていませんか?
株式投資といえば、毎日チャートに張り付いて売買を繰り返したり、難しい財務諸表を読み解いたりするイメージを持つ方が多いかもしれません。しかし、そうした手間やリスクを一切かけずに、プロの投資家すら圧倒する実績を出し続けている投資手法が存在します。
それが「インデックス投資」です。
名著『インデックス投資は勝者のゲーム』の著者であり、世界初のインデックスファンドを設立したジョン・B・ボーグル(バンガード・グループ創業者)は、インデックス投資こそが個人投資家にとって唯一の「勝者のゲーム」であると断言しました。
この記事では、インデックス投資の基本的な仕組みから、なぜ「勝者のゲーム」と称されるのかという論理的理由、メリット・デメリット、そして今日から始められる具体的な3つのステップまで、約3,000字で徹底的に分かりやすく解説します。
お薦めサービス:お申し込み


まずは、インデックス投資とは何か、その本質的な仕組みから紐解いていきましょう。
インデックス(Index)とは、「特定の市場全体の動きを表す指標(指数)」のことです。ニュースや新聞で日常的に目にする以下のような指標がこれにあたります。
投資信託(ファンド)の運用スタイルには、大きく分けて「インデックス投資(パッシブ運用)」と「アクティブ投資(アクティブ運用)」の2種類があります。
一見すると「プロが厳選して市場平均に勝とうとするアクティブ投資の方が儲かるのでは?」と思われがちです。しかし、過去数十年の膨大なデータが証明しているのは、「長期で見ると、8〜9割以上のアクティブファンドがインデックスファンド(市場平均)に敗北する」という厳しい現実です。
市場平均を狙うインデックス投資こそが、結果として最も高い勝率を誇る理由がここにあります。
なぜインデックス投資は、投資のプロからも「最適解」と評価されるのでしょうか。その理由は4つの強力なメリットにあります。
投資の格言に「卵は一つのカゴに盛るな」という言葉があります。1つの銘柄に全財産を投資していると、その企業が業績悪化や不祥事で暴落・破産した際に壊滅的なダメージを受けます。
インデックスファンドを1つ購入することは、その指数を構成する数百〜数千の企業に丸ごと投資することと同義です。例えば「S&P500」に連動するファンドを保有すれば米国の優良企業500社に、「オルカン」であれば世界中の約2,800社以上に自動的に分散投資されます。どこか1社が倒産しても全体への影響は極めて微小であり、個別企業リスクをほぼ無力化できます。
投資の世界において、「コスト(手数料)は確実なマイナスリターン」です。将来の株価上昇は約束されていませんが、手数料は毎日確実に引かれていきます。
仮に年5%のリターンが出たとしても、手数料が1.5%かかれば手元に残る利益は3.5%です。一方、手数料が0.05%なら4.95%が残ります。数十年の長期運用において、このわずかなコストの差が複利効果によって数百万円〜数千万円の大きな差となって表れます。
個別株投資で成果を出すには、企業の決算書(財務諸表)の分析、業界動向の把握、マクロ経済の勉強など、膨大な時間と知識が必要です。さらに、日々の株価の乱高下に一喜一憂し、精神的なストレスを抱えることになります。
一方、インデックス投資は「市場全体」に投資するため、個別の企業を分析する必要がありません。「人類の経済活動は長期的には成長し続ける」という前提に立つため、日々の値動きに振り回されることなく、本業やプライベートの時間を大切にしながらほったらかしで運用を継続できます。
歴史を振り返ると、世界恐慌、リーマンショック、コロナショックなど幾度となく暴落に見舞われながらも、世界経済および株式市場は長期的には右肩上がりで成長を続けてきました。
インデックス投資を「長期・積立」で行うことで、価格が高いときには少なく、価格が安いときには多く買い付ける「ドル・コスト平均法」が自動的に働き、平均購入単価を抑えられます。さらに、得られた利益が新たな利益を生み出す「複利効果」が年月とともに爆発的な威力を発揮し、着実に資産を拡大させることができます。
完璧に見えるインデックス投資にも、いくつかのデメリットや注意点が存在します。あらかじめリスクを正しく理解しておくことが、長期運用を成功させる鍵です。
インデックス投資の年平均リターンは、過去の歴史的データからおよそ4%〜7%程度(期待リターン)に収束します。暗号資産(仮想通貨)やテンバガー(10倍株)のように、「1年で資金が10倍になる」といった爆発的な増え方はしません。
インデックス投資は、10年、20年、30年という長い年月をかけて堅実に資産を増やしていく「亀の歩み」の投資手法です。短期間で手っ取り早く金持ちになりたいと考えている人には向いていません。
「分散投資」を行っているとはいえ、株式市場全体が冷え込む世界的な金融危機(リーマンショック級の暴落など)が起きれば、資産価値が一時的に30%〜50%近く減少することもあります。
銀行預金のような「元本保証」はありません。暴落に直面した際に恐怖に負けて途中で売却(損切り)してしまうと、損失が確定してしまいます。「暴落は一時的なバーゲンセール」と割り切り、愚直に積み立てを続けられる忍耐力が求められます。
インデックス投資の基本スタイルは「設定をして、あとは放置するだけ」です。銘柄を売買する楽しさや、自分の分析が当たって株価が急騰するようなスリル・快感は皆無です。
あまりにも退屈なため、投資系YoutuberやSNSの情報に惑わされて余計な売買をしてしまい、パフォーマンスを下げてしまう投資家が後を絶ちません。「退屈な投資こそが、最も再現性の高い成功への道である」と割り切る心の準備が必要です。
インデックス投資の始め方は非常にシンプルです。面倒な手続きは最初だけで、一度仕組み化してしまえばあとは全自動で運用可能です。
【ステップ1】証券口座(新NISA)を開設する
      ↓
【ステップ2】低コストのインデックスファンドを選ぶ
      ↓
【ステップ3】毎月の積立額を設定して放置する
まずは投資の拠点となる証券口座を開設します。街の銀行や大手対面証券会社は手数料が高いため避け、ネット証券の一択です。特に「SBI証券」や「楽天証券」は、取扱銘柄数が豊富で手数料が業界最安水準のため、初心者にも強くおすすめできます。
口座開設時には、利益にかかる約20%の税金が非課税になる「新NISA(つみたて投資枠)」を必ず活用しましょう。
口座が開設できたら、購入する銘柄を選びます。初心者は以下の「王道ファンド」から1つ選べば間違いありません。
どちらも業界最安水準の運用コスト(信託報酬 年0.05%〜0.06%程度)を実現しており、長期保有に最適です。
ファンドを決めたら、毎月の積立金額(例:月1万円〜5万円など)と決済方法(クレジットカード決済や口座引き落とし)を設定します。
設定が完了すれば、あなたのやるべき作業は終了です。あとは株価の上下を気にすることなく、毎日の生活や仕事に集中しましょう。
かつてテニスのアマチュア試合を分析したシモン・ラーモ博士は、「アマチュアの試合は、勝者が好プレーでポイントを取るのではなく、敗者がミス(自滅)によってポイントを失う『敗者のゲーム』である」と提言しました。
投資の世界も全く同じです。個別の銘柄当てや売買タイミングの予測でプロと争おうとする行為は、自滅へのリスクを高める「敗者のゲーム」になりがちです。
一方で、余計な売買をせず、低コストなインデックスファンドを買い、じっと市場に居続けること。これこそが、ミスをゼロにし、長期的に市場平均という最高の果実を受け取ることができる「勝者のゲーム」の正体です。
投資を始めるのに、特別な才能や専門知識は一切いりません。少額からでも、今日から一歩を踏み出し、世界経済の成長とともに資産を育てていきましょう。
免責事項
本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。
個別株のように銘柄選定の必要がないため、投資に時間を割けない人にもおすすめの投資手法です。
それでは、また🐱
お薦めサービス:お申し込み