【自己投資】複利で人生を最大化する|資産形成と自己成長を両立させる投資思考
ためネコ
蓄財ブログ


おつかれさまです。ためネコです🐱
今回のテーマは、【純金融資産ピラミッド(金持ちピラミッド)】です。
「自分は今、日本の金融資産階層の中でどの位置にいるのだろう?」
「資産1億円以上の『富裕層』に入るには、具体的にどんなステップを踏めばいいのだろうか?」
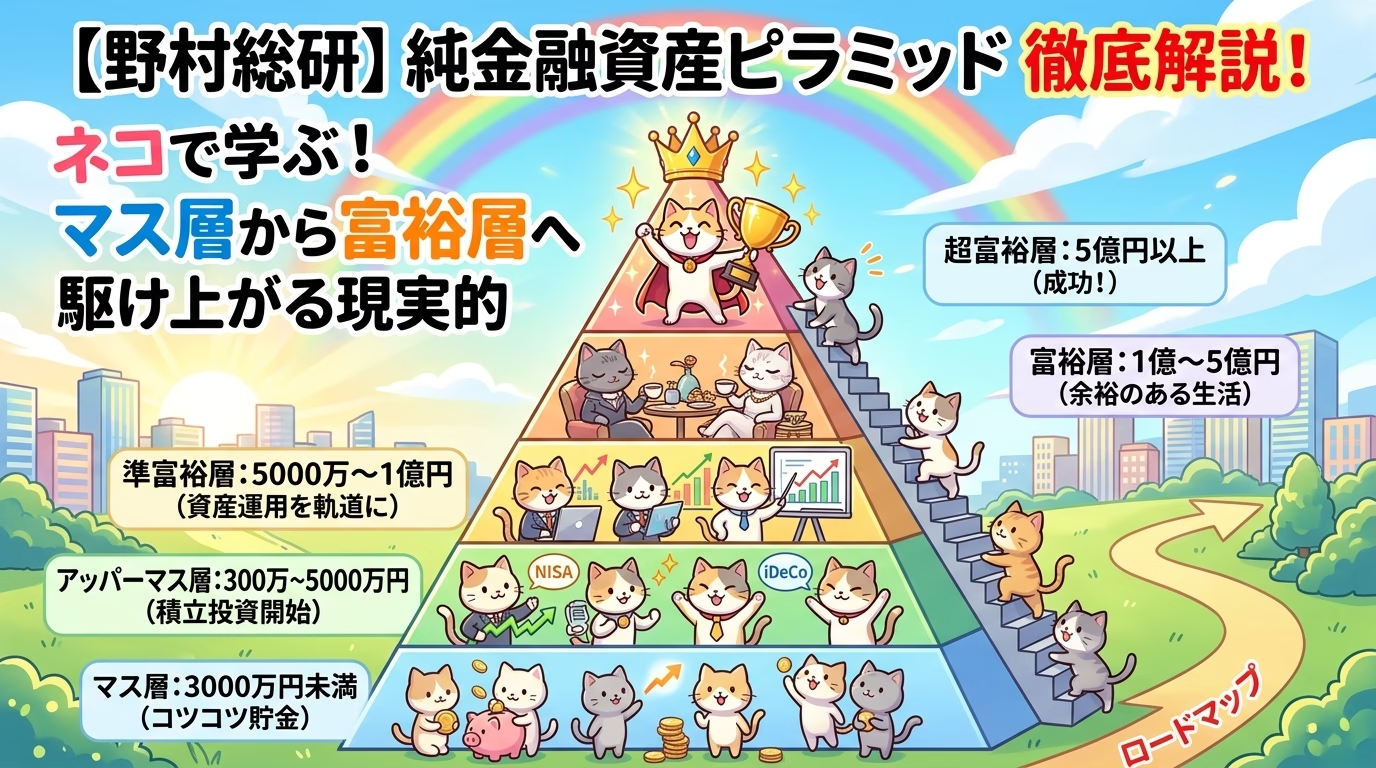
資産形成を進める中で、一度は目にしたことがあるのが、野村総合研究所(NRI)が隔年で推計発表している「純金融資産保有額の階層分類(通称:金持ちピラミッド・資産保有額ピラミッド)」です。
日本の全世帯を保有する「純金融資産(預貯金や株式、投資信託、債券などから負債を差し引いた資産)」の額に応じて5つの階層に分類したもので、自分の現在地を知り、次の目標を設定するための最高のモチベーション指標となります。
当ブログ(蓄財ブログ)の筆者である僕自身も、かつては普通の会社員としてマス層・アッパーマス層からスタートし、節約・入金力の強化・東証ETFを中心とした全天候型運用を愚直に続けることで、準富裕層を超えて純金融資産1億円超の「富裕層」へと到達しました。
今回は、最新データに基づく「金持ちピラミッド」の全体像と各階層のリアルな実態、そしてマス層から一歩ずつ階段を登り、富裕層へ駆け上がるための再現性の高い実践ロードマップを徹底解説します!
お薦めサービス:お申し込み


野村総合研究所(NRI)の推計データによると、日本の世帯は純金融資産保有額によって以下の5つのカテゴリーに分類されます。
※「純金融資産」とは、預貯金・株式・投資信託・債券・生命保険などの金融資産の合計から、住宅ローンなどの負債(借金)を差し引いた実質的な資産額のことです。
| 階層 | 純金融資産保有額 | 世帯数 | 全体割合 |
| 超富裕層 | 5億円以上 | 約9.0万世帯 | 約0.15% |
| 富裕層 | 1億円以上〜5億円未満 | 約139.5万世帯 | 約2.5% |
| 準富裕層 | 5,000万円以上〜1億円未満 | 約325.9万世帯 | 約6.0% |
| アッパーマス層 | 3,000万円以上〜5,000万円未満 | 約726.3万世帯 | 約13.4% |
| マス層 | 3,000万円未満 | 約4,213.2万世帯 | 約77.8% |
(※野村総合研究所「純金融資産保有額の階層別世帯数と資産保有額の推計」より)
このピラミッドから分かる通り、日本の全世帯の約78%(約8割)が「マス層」に位置しています。
そして、資産5,000万円以上の「準富裕層」以上は全体のわずか8.6%、資産1億円以上の「富裕層以上」に至っては上位2.7%しか存在しないという狭き門になっています。
それぞれの階層がどのような状態にあるのか、リアルな実態を見ていきましょう。
最初は誰もがマス層からのスタートなんだ。でも、適切なロードマップと運用戦略を持っていれば、会社員であってもアッパーマス層、準富裕層、そして富裕層へと着実にピラミッドの階段を登ることができるよ!
では、ごく普通の会社員が「マス層」から「富裕層」へ駆け上がるには、具体的にどんなステップを踏めばいいのでしょうか? 僕自身の実践経験に基づいた4つのステップを公開します。
【富裕層への駆け上がりロードマップ】
[Step 1] マス層(〜3,000万円):支出削減と新NISA満額・積立投資の自動化
  ↓
[Step 2] アッパーマス層(3,000万〜5,000万円):複利の加速と株式インデックス(コア)の強化
  ↓
[Step 3] 準富裕層(5,000万〜1億円):全天候型マルチアセット化と高分配金インカムの確保
  ↓
[Step 4] 富裕層(1億円超):1億3千万円の防衛・リバランスと全天候型ポートフォリオ完成
普通の会社員が資産1億円(富裕層)に到達するために、僕が実践して効果絶大だった3つの極意を紹介します。
資産形成の初期段階(マス層)において、最もインパクトが大きいのは「運用利回り」ではなく「毎月の入金力(貯蓄率)」です。 無駄な固定費を削減し、配当収入や副業収入、昇給分を生活レベルの向上に使わず、そのまま投資に回す「タメ・ネコ流の節約&入金スタイル」を徹底することが富裕層への最短ルートになります。
個別の高リスク株や手数料の高いアクティブファンドに手を出す必要はありません。 新NISAの成長投資枠を活用し、信託報酬0.04%〜0.1%台の超低コスト東証ETF(2558、1369、2561、1540など)へ円建てで投資すれば、プロ以上の運用効率を非課税で手に入れることができます。
株式だけに100%投資していると、リーマンショックやコロナショック級の暴落が来た際に資産が半減し、恐怖で投げ売り(狼狽売り)してしまう危険があります。 株式に加えて「日本国債(2561)」や「純金(1540)」を一定割合組み込んでおけば、株価急落時のクッションとなり、かえって安くなった株式を押し目買いする「機動的リバランス」が可能になります。
野村総研の「純金融資産階層ピラミッド」は、自分の現在地と目指すべき未来を明確にしてくれる羅針盤です。
最初は誰しもが「マス層」からのスタートです。しかし、正しいノウハウと東証ETFを活用した全天候型アプローチを愚直に続けていけば、資産5,000万円の準富裕層、そして資産1億円の「富裕層」の扉は必ず開かれます。
ぜひ本記事を参考に、ご自身の現在地を確認し、明日からの資産形成のロードマップを描いてみてください!
(※本記事は執筆時点の情報に基づき作成されています。投資に関する最終決定は、ご自身の判断と責任において行っていただきますようお願いいたします。)
免責事項
本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。
それでは、また🐱
★資産情報:億り人のリアル資産★






★お薦めサービス:紹介記事★








お薦めサービス:お申し込み