【アセットアロケーション】運用成績の8割が決まる
ためネコ
蓄財ブログ


おつかれさまです。ためネコです🐱
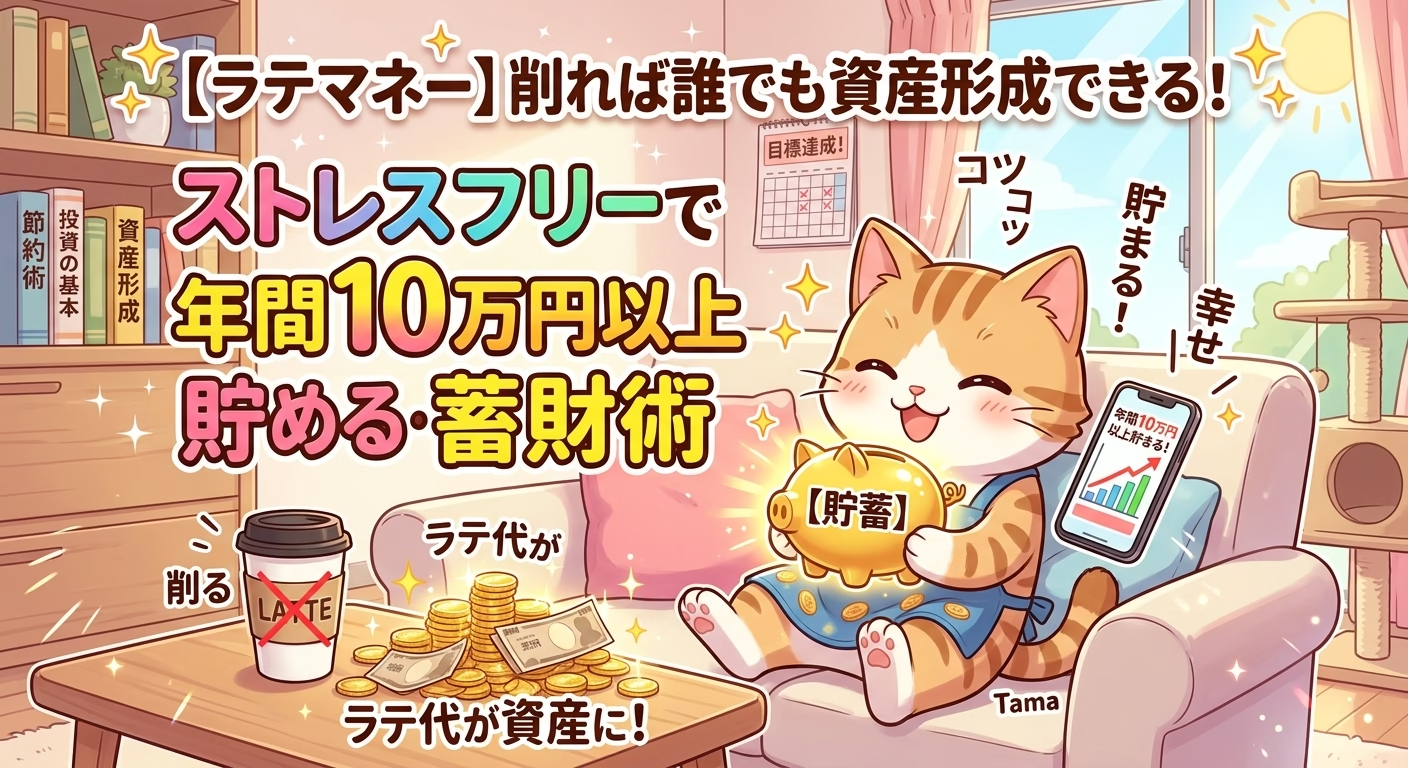
今回のテーマは”ラテマネー”です。
日々の小さな浪費を無くすことが、大きな財産を築く第一歩です。
「毎月しっかり働いているのに、なぜか手元にお金が残らない」 「大きな買い物をしているわけでもないのに、いつの間にか給料日が待ち遠しくなっている……」
そんな悩みを抱えていませんか?
高価なブランド品や無駄な豪華旅行を控えていても、資産がなかなか増えない原因。その多くは、あなたの財布から静かに、そして毎日確実に流出している「ラテマネー」にあります。
今回は、蓄財の大敵である「ラテマネー」の恐ろしさと、それをストレスなく削減して確実に資産を増やすための具体的なアクションプランをわかりやすく解説します。
お薦めサービス:お申し込み


「ラテマネー」とは、アメリカのファイナンシャル・アドバイザーであるデヴィッド・バッハ氏が提唱した概念です。
毎朝出勤途中に買うカフェのラテ代のように、「1回あたりの金額は数百円と小さいけれど、日常的に無意識に繰り返している支出」のことを指します。
具体的には以下のようなものがラテマネーに該当します。
これら一つひとつの金額は200円〜500円程度。家計簿をつける際にも「このくらいなら大丈夫だろう」と見過ごされてしまいがちです。
ラテマネーが恐ろしいのは、単にお金が減ることではありません。「お金を使った割に、幸福度や満足度がほとんど上がっていない」という点です。
本当に心から欲しくて買ったものや、大切な友人との楽しい食事でお金を使うことは、人生を豊かにする「有益な投資」です。しかし、ラテマネーの多くは「喉が渇いたから」「習慣だから」「時間潰しだから」という理由で行われる惰性の消費です。
満足度の低い支出に大切なお金を払い続けていることこそが、蓄財を妨げる最大の原因なのです。
「たかが数百円でしょ?」と軽視するのは非常に危険です。数字を可視化してみると、その破壊力に驚くはずです。
例えば、毎日の通勤時や仕事中に「カフェ代+お菓子代」として1日400円使っているとしましょう。
たった1日400円の無意識な習慣が、10年で150万円近く、30年では新車が一台買えるような金額に化けてしまいます。
さらに、この浮いたお金を蓄財・投資(例えば新NISAなどを活用した全世界株式・S&P500などのインデックス投資)に回したらどうなるでしょうか。
毎月12,000円を、年利5%で運用できたと仮定してシミュレーションしてみます。
なんと、毎日の400円を見直してコツコツ積み立てるだけで、30年後には約1,000万円もの資産を作ることができます。「小さな浪費を抑える」ということは、単なる節約にとどまらず、将来の大きな資産形成の原資を生み出す行為なのです。
ラテマネーを削減するために、いきなり「すべての無駄遣いを禁止する」というような極端な節約を始める必要はありません。反動でストレスが溜まり、リバウンドしてしまうからです。
最初のステップは、自分のラテマネーを「正しく把握(見える化)すること」です。
まずは1週間、自分が使ったお金のレシートや電子マネーの履歴をすべて残しておきましょう。特に自動販売機やコンビニ、カフェなどの少額決済に注目します。
集めた支出を、以下の2つの軸で4つの領域に分類してみてください。
ここでのターゲットは、4つ目の「浪費(低満足度)」です。
「なぜそれを買ったのか?」と自問自答してみましょう。「本当に欲しかったわけではなく、ただ習慣で買っていた」と気づくことができれば、削るべきターゲットが明確になります。
削るべきラテマネーが見つかったら、次は無理なく改善していく仕組みを作りましょう。根性論ではなく、「行動の仕組み化」が成功の鍵です。
最も効果が高く、今すぐ始められるのが飲み物代の見直しです。 お気に入りの保温・保冷機能がついたマイボトルを用意し、自宅で淹れたコーヒーや好きな紅茶、お茶を持ち歩きましょう。1缶・1杯150円〜400円の節約になるだけでなく、「いつでも美味しい温度で飲める」という満足感も得られます。
「用事はないけれど、時間があるからコンビニに入る」という習慣はありませんか? コンビニは魅力的な商品が緻密に配置された「誘惑の宝庫」です。入店した時点で何かしら買ってしまう確率が跳ね上がります。「必要なものがあるとき以外は入らない」「スーパーで事前にまとめて安く買っておく」というルールを徹底しましょう。
時間外のATM手数料や振込手数料(1回220円〜440円)は、典型的な「リターンのないラテマネー」です。
動画配信サービス、アプリの有料会員、ジムの幽霊会員など、「月額数千円だし……」と解約を後回しにしていませんか? 半年に一度はクレジットカードの明細をチェックし、利用頻度が低いサービスは即座に解約しましょう。解約しても必要になればいつでも再契約できます。
ラテマネーをゼロにする必要はありません。「毎週金曜日の帰り道だけは、好きなカフェでケーキセットを楽しむ」といったようにルール化(イベント化)することで、同じ出費でも満足度は何倍にも跳ね上がります。「無意識の日常」から「意識的なご褒美」に変えることが大切です。
蓄財において大切なのは、「入ってくるお金を増やすこと」と同じくらい「出ていくお金の穴を塞ぐこと」です。
収入を急に10万円増やすのは簡単ではありません。しかし、日々の生活を見直して年間10万円のラテマネーを削ることは、正しい意識と仕組みさえあれば今日からでも可能です。しかも非課税で手元に残ります。
日々の1杯のカフェラテやちょっとした買い物を、一度立ち止まって見直してみませんか? その小さな一歩の積み重ねが、数年後・数十年後のあなたの口座残高を大きく変え、将来の選択肢と心のゆとりを生み出してくれるはずです。
今すぐ、今日使った「小さな出費」を振り返ることから始めてみましょう!
免責事項
本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。
私も毎日缶コーヒーを買っていたことがありましたが、好きだから買っているのではなく、ただの惰性だと気付いて買うのを辞めました。みなさんも思い当たることがある場合は、削減をご検討ください。
それでは、また🐱
お薦めサービス:お申し込み