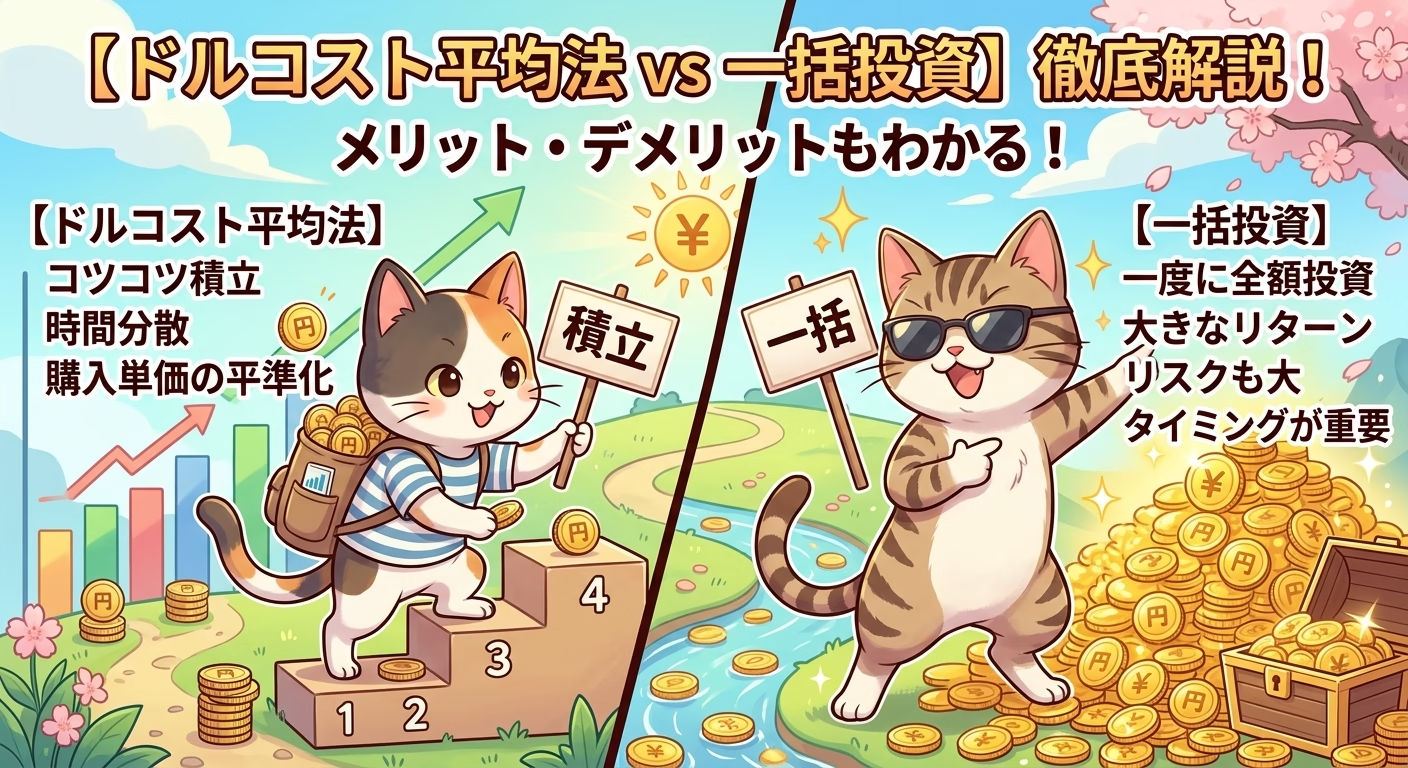
【ドルコスト平均法】一括投資との違いやメリット・デメリットを徹底解説
ためネコ
蓄財ブログ


おつかれさまです。ためネコです🐱
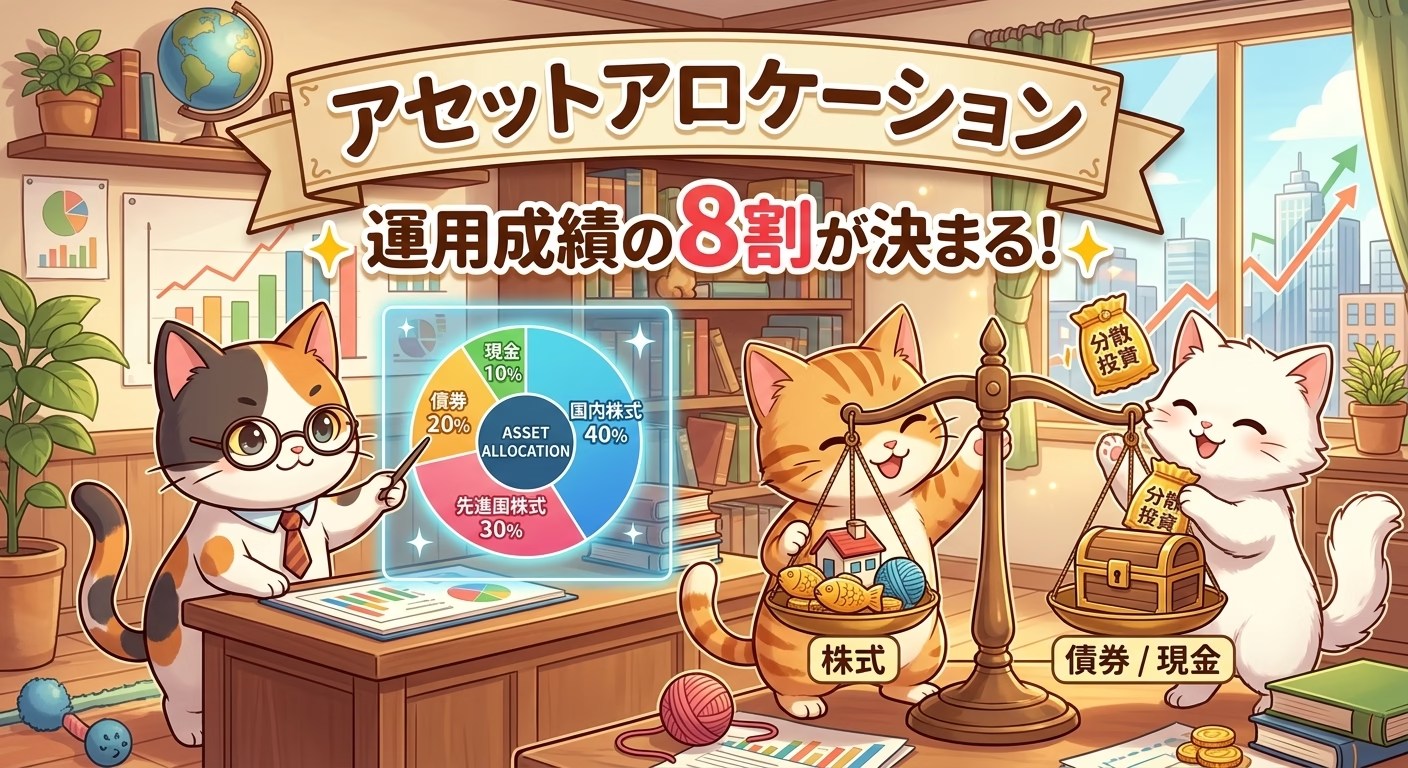
今回のテーマは”アセットアロケーション”です。
運用成績がどうなるかは、資産配分によって決まるところが大きいため、慎重に設定する必要があります。
「どの個別銘柄を買えば儲かるか?」「いつ買っていつ売ればいいのか?」——資産運用を始めると、どうしても目先の銘柄選びや売買タイミングに目を奪われがちです。しかし、数々の学術研究やプロ投資家の実績が証明している通り、資産運用の成果の大部分を決めているのは銘柄選択でもタイミングでもありません。
実に「運用の成否の8割(〜9割)はアセットアロケーション(資産配分)で決まる」と言われています。
どれほど優れた個別の成長株を選んだとしても、ポートフォリオ全体の配分割合がリスクに晒されすぎていれば、暴落局面に耐えきれず退場することになりかねません。逆に、自分に合った最適なアセットアロケーションを組み、それを維持することこそが、長期的な資産形成において最も確実で再現性の高いアプローチです。
今回は、資産運用の「土台」となるアセットアロケーションの基本から、国際分散投資で避けて通れない「為替リスク」の影響、そして日本円と米ドルの比率を50:50に保つ具体的かつ強力な運用戦略について、じっくり解説していきます。
お薦めサービス:お申し込み


まずは、アセットアロケーションの基本的な概念と、よく混同される「ポートフォリオ」との違いについて整理しておきましょう。
アセットアロケーション(Asset Allocation)とは、文字通り「資産(Asset)」を「配分(Allocation)」することです。具体的には、投資する資産の種類(アセットクラス)と、それぞれの資産に全体のどれくらいの割合(%)で投資するかを決定するプロセスのことを指します。
代表的なアセットクラスには、以下のようなものがあります。
投資家は、自らの「年齢」「リスク許容度」「運用目標(億り人を目指す、老後資金を作る等)」「投資期間」に合わせて、これらのアセットクラスをどのように組み合わすかを考えていきます。
この2つの言葉は混同されがちですが、意味合いには明確な階層の違いがあります。
わかりやすく言えば、アセットアロケーションが「家を建てるための設計図」であり、ポートフォリオは「実際に買い揃えた材料と施工結果」と言えます。設計図が狂っていれば、どんなに上質な建材(銘柄)を使っても頑丈な家は建ちません。だからこそ、大枠の設計であるアセットアロケーションが何よりも重要なのです。
アセットアロケーションを作る最大の目的は、「分散投資によってボラティリティ(価格変動)を抑え、リスクあたりのリターンを最大化(効率化)すること」にあります。
株式、債券、不動産、ゴールドなど異なるアセットクラスは、それぞれ経済局面ごとに異なる動き(低相関〜逆相関)を見せます。
例えば、世界的な景気後退で株式市場が暴落したとしても、安全資産とされる国債やゴールドが値上がりすれば、ポートフォリオ全体のリスク(落幅)は大幅に和らぎます。相関性の低い資産を組み合わせることで、「最大下落率(ドローダウン)を抑えつつ、着実な複利効果を享受する」ことが可能になります。
長期的な資産形成において、日本国内の資産だけでなく海外資産を組み入れる「国際分散投資」はもはや必須です。世界経済の成長を取り込むうえで外国株式や外国債券は欠かせませんが、そこで避けて通れないのが「為替変動リスク」です。
日本の投資家が米国の株式(例:S&P500やオールカントリー)や海外債券に投資する場合、基本的には円を米ドルに換えて投資することになります。そのため、資産価値は「原資産(株価や債券価格)の値動き」だけでなく、「ドル/円の為替レート」のダブルで影響を受けます。
つまり、海外資産への投資比率を高めるということは、単に「世界株に投資している」だけでなく、「米ドルという外貨に大きく賭けている(外貨ロングをしている)」ことと同義なのです。
アセットアロケーションを検討する際は、株や債券といった「アセットクラスの配分」だけでなく、「日本円(JPY)対 外貨(特にUSD)」という「通貨配分(カレンシーアロケーション)」の視点を同時に持つことが不可欠です。
例えば、「オルカン(全身世界株式)」や「S&P500」に資産の90%を投じている人は、実質的に資産の約9割を外貨(米ドル等)で保有していることになります。超円安局面では資産が大きく膨らんで見えますが、仮に将来的に急激な円高(1ドル=100円〜110円水準)へ戻った場合、円建ての資産評価額は数千万円単位で吹き飛ぶリスクを抱えています。
日本の金融商品を買っているつもりでも、「中身が海外資産であれば為替リスクに晒されている」という事実を正しく認識する必要があります。
為替の先行きを正確に予測することは、プロのファンドマネージャーであっても不可能です。「これから円安が進むか、円高に戻るか」に賭けるのは投資ではなく投機(ギャンブル)になってしまいます。
そこでおすすめなのが、「通貨比率を『日本円50%:米ドル(外貨)50%』の半々に保つ」という戦略です。
資産の半分を自国通貨である「日本円」、残りの半分を基軸通貨である「米ドル(外貨資産)」で保有することで、為替がどちらに転んでも破綻しない盤石な体制を作ることができます。
通貨配分を「半々(50:50)」にするルールは非常にシンプルです。市場の過熱感やニュースに惑わされることなく、「ドルが上がりすぎて外貨比率が60%になったから、少し売却・利確して円に戻す(または円資産を買い増す)」「円高でドル比率が40%に落ちたから、円でドル資産を買い増す」という 機械的かつ合理的な判断が下せます。
日本で暮らし、日本円で日常の生活費を支払っている以上、無リスクの日本円(キャッシュや国債)を一定割合確保しておく安心感は絶大です。一方で、世界共通の購買力を持つ米ドルを半分保有することで、グローバルな経済成長とインフレ耐性をしっかりと取り込むことができます。
では、具体的に「通貨比率50:50」と「資産の多角分散」を両立するアセットアロケーションの一例をご紹介します。
株式、債券、不動産、コモディティ(金など)、さらにはオルタナティブな高利回り資産までをバランス良く各10%ずつ組み入れる、バランス重視のポートフォリオ例です。
| アセットクラス | 組み入れ比率 | 主な通貨属性 | 狙い・役割 |
| 1. ゴールド(金) | 10% | 外貨(ドル建て) | インフレヘッジ・有事の安全資産 |
| 2. その他コモディティ | 10% | 外貨(ドル建て) | 実物資産による資源高ヘッジ |
| 3. 外国株式(オルカン等) | 10% | 外貨(ドル建て) | 世界経済の成長によるキャピタルゲイン |
| 4. 海外REIT | 10% | 外貨(ドル建て) | 海外不動産からの高分配金収入 |
| 5. 海外債券 | 10% | 外貨(ドル建て) | 米国等の中長期金利の享受・安定的利回り |
| 6. HYG(米高利回り社債) | 10% | 外貨(ドル建て) | 高インカムゲイン(ハイイールド) |
| 7. LQD(米投資適格社債) | 10% | 外貨(ドル建て) | 信用力の高い米優良企業債による安定インカム |
| 8. 日本株 | 10% | 日本円 | 国内企業の業績回復・増配を享受 |
| 9. 日本REIT(J-REIT) | 10% | 日本円 | 国内不動産からの高い分配金利回り |
| 10. 日本国債・現金 | 10% | 日本円 | ポートフォリオの絶対的クッション・流動性 |
※上記のように、海外資産(ドル建て等)と国内資産(円建て)のバランスを設計し、全体として円とドルの比率が概ね50%:50%近辺に収まるよう配置することで、極めて強固で暴落に強い「全天候型(オールウェザー)ポートフォリオ」が完成します。
理想的なアセットアロケーションを構築したら、それで終わりではありません。実は、アセットアロケーション運用において最も重要なのは「作った後の維持(リバランス)」です。
時間が経つと、各アセットクラスの価格変動や為替の値動きによって、当初設定した配分比率が必ず崩れていきます。
例えば、株式市場が空前の強気相場を迎え、同時に円安が進んだとします。すると、何もしなければポートフォリオ内の外国株やドル建て資産の割合が膨れ上がり、「当初はリスク50%に抑えるつもりだったのに、気づけば外国株・ドル資産が80%を占める超ハイリスクな状態」になってしまうのです。この状態で株式暴落や急激な円高が直撃すると、想定以上の壊滅的なダメージを受けます。
定期的に(年に1回、あるいは乖離が5〜10%を超えたタイミングで)比率をチェックし、「増えすぎたアセットを売却し、減ってしまったアセットを買い増す」というリバランスを行います。
このリバランス作業は、感情を排除して「高くなったものを高値で売り、安くなったものを安値で買う」という投資の理想的な行動を機械的に実行させてくれます。リバランスを淡々と継続することこそが、長期的なパフォーマンスを高め、資産を守り抜く最大の秘訣です。
資産運用において、銘柄選びや買い時の見極めに過度にエネルギーを費やす必要はありません。それよりも、「自分がどのリスクを取り、どのような資産・通貨の割合で運用するのか」というアセットアロケーションの設計に情熱を注ぐべきです。
最後に、今回のポイントを振り返ります。
ご自身の年齢、家族構成、リスク許容度に合わせた「自分にとって最適なアセットアロケーション」をじっくりと練り上げ、時代や相場環境の波に揺るがない強固な資産基盤を作り上げていきましょう!
免責事項
本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。