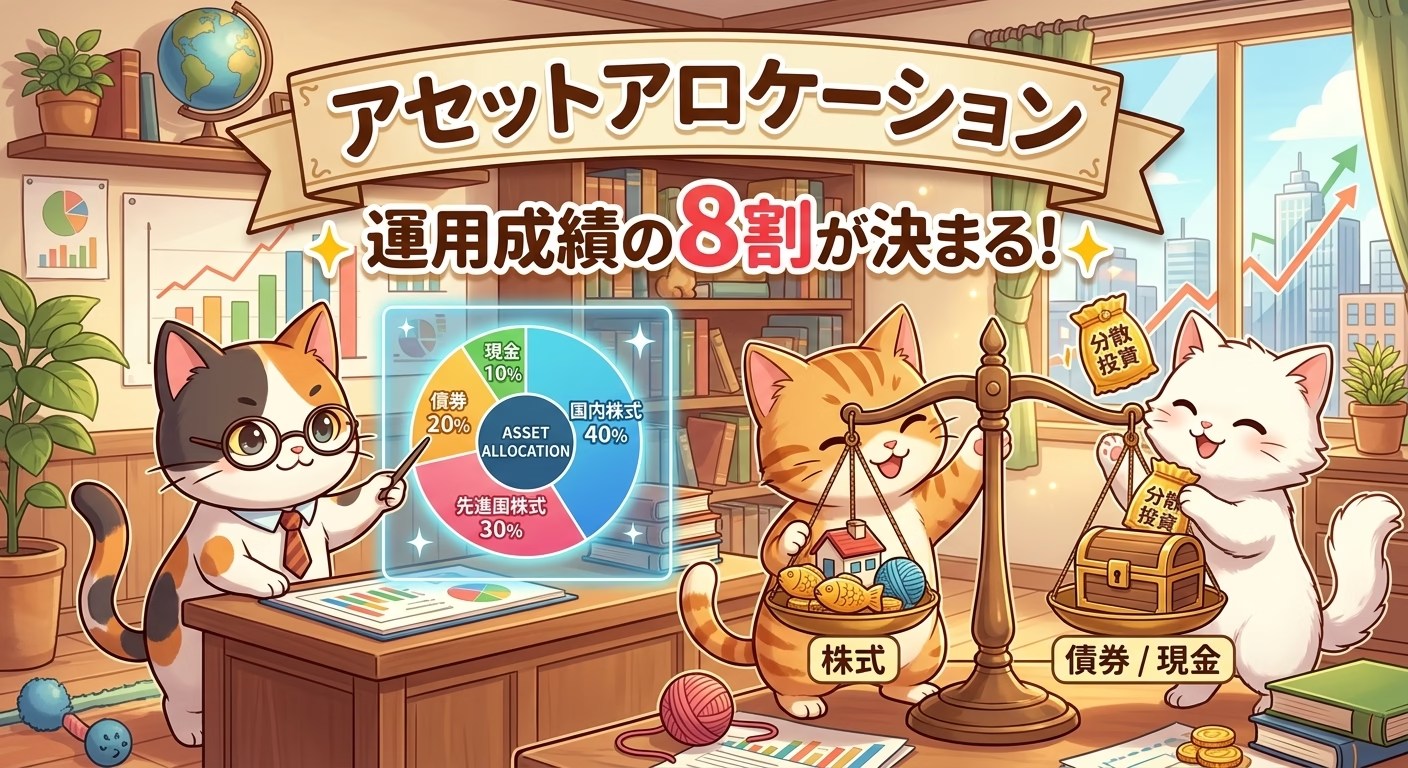
【アセットアロケーション】運用成績の8割が決まる
ためネコ
蓄財ブログ


おつかれさまです。ためネコです🐱
今回のテーマは”ドルコスト平均法”です。
高値掴みのリスクを回避するための投資法となります。
「新NISAをきっかけに投資を始めたいけれど、いつ買い始めればいいのか分からない」 「自分が買った直後に暴落したらどうしよう…」
このような悩みを抱えて、投資への一歩を踏み出せずにいませんか?
株式や投資信託などの金融商品は、日々価格が上下に変動しています。そのため、プロの投資家であっても「最も安いタイミング(底値)」をピンポイントで予測して購入するのは至難の業です。
そこでおすすめなのが、価格変動のリスクを大幅に抑えながら、精神的にも負担をかけずにコツコツと資産を増やせる「ドルコスト平均法(定額購入法)」です。
本記事では、ドルコスト平均法の基本的な仕組みから、一括投資との違い、具体的なメリット・注意点、さらに資産形成を成功させるためのコツまで、初心者にも分かりやすく徹底的に解説します。
お薦めサービス:お申し込み


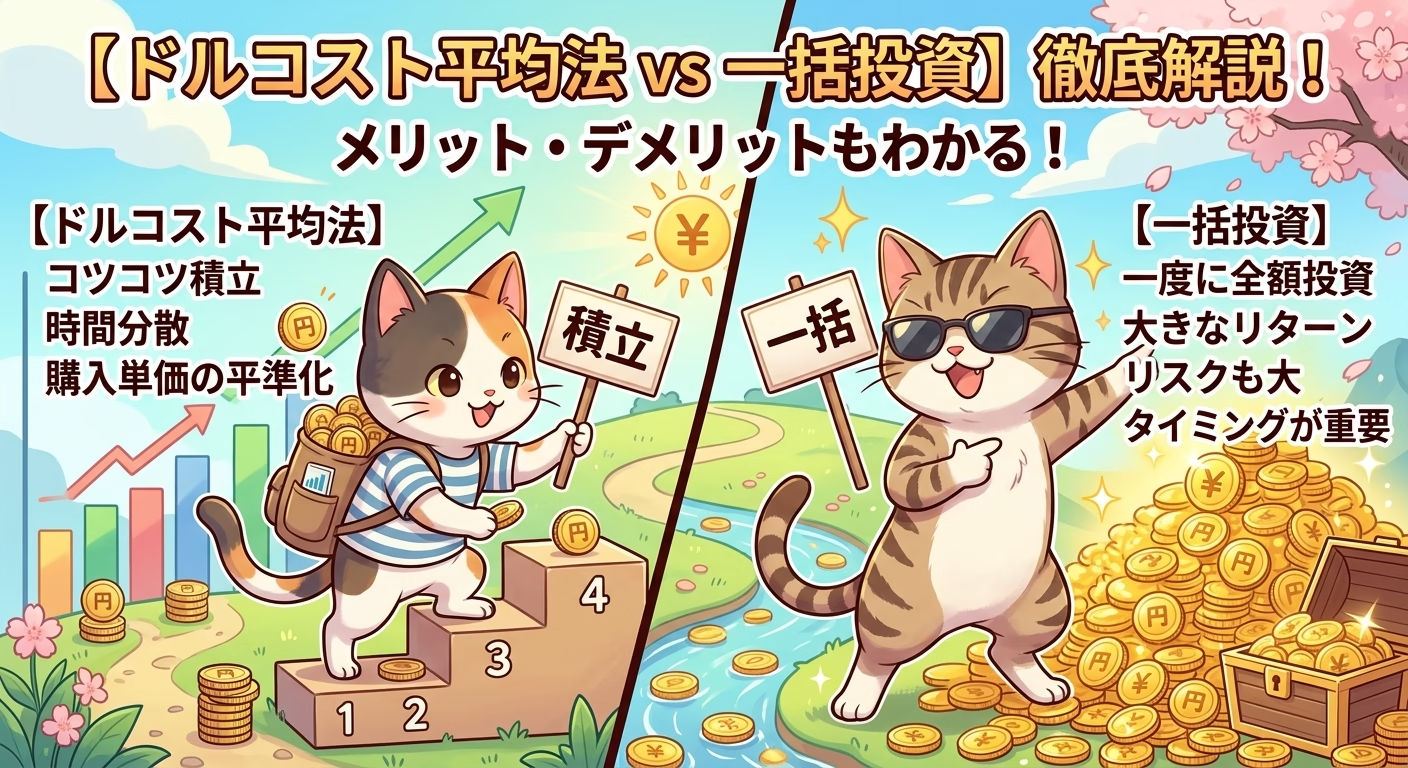
「ドルコスト平均法」とは、株や投資信託などの金融商品を購入する際、「毎月1万円」のように、あらかじめ決めた「一定の金額」で「定期的に」買い続けていく投資手法のことです。
毎月一定の金額で購入するため、価格の変動に応じて一度に買える「口数(購入数量)」が自動的に調整されるのが大きな特徴です。
このように、購入手続きを機械的に続けるだけで、自然と「安い時期に多く買い、高い時期には少なめにする」という、投資において極めて合理的な売買が実現します。
価格の変動に振り回されることなく、長期間にわたって購入時期(時間)を分散できるため、「時間分散の手法」とも呼ばれています。
投資手法には、ドルコスト平均法のような「積立投資」のほかに、まとまった資金を一度に投入する「一括投資」があります。それぞれの特徴と違いを見ていきましょう。
どちらが優れているか? 市場がいつ上がるか・下がるかを正確に予測できる人にとっては一括投資が理論上の最適解になり得ます。しかし、将来の価格を予測することは不可能です。そのため、「いつ買えばいいのか分からない」という一般の個人投資家にとっては、ドルコスト平均法の方が安全性の高い選択肢となります。
ドルコスト平均法が多くの投資家やFP(ファイナンシャルプランナー)から推奨されているのには、明確な理由があります。主なメリットは以下の3点です。
最も大きなメリットは、投資期間全体の「平均購入単価」を低く抑えられる(平準化できる)点です。
例えば、価格が上下する投資信託を「毎月一定の口数(定量)」で買う場合と、「毎月一定の金額(定額=ドルコスト平均法)」で買う場合を比較してみましょう。
購入単価を低く抑えることができれば、将来的に相場が回復した際に、より早く利益が出やすい状態を作ることができます。
投資において最大の敵は、自分自身の「感情」です。
価格が暴落すると「これ以上下がったら怖いから売りたい」「今は買うのをやめておこう」と考えがちになり、逆に価格が高騰すると「乗り遅れたくない」と焦って高値で買ってしまうのが人間の心理です。
ドルコスト平均法を活用して毎月自動積立を設定しておけば、相場の変動を毎日チェックしたり売買のタイミングに悩む必要がなくなります。
特に相場が下落している局面でも、「今は安くたくさんの口数を買えているチャンスだ」と前向きに捉えることができるため、心理的なストレスを感じずに投資を長く継続できます。
一度に数十万〜数百万円といったまとまった資金を用意する必要はありません。現在では多くのネット証券で、「月々100円」や「月々1,000円」といった少額から積立投資を始めることができます。
無理のない範囲で始められるため、資産形成を始めたばかりの若い世代や、毎月のお小遣い・余剰資金からコツコツと積み上げたい初心者にとって最適なアプローチです。
数多くのメリットがあるドルコスト平均法ですが、決して「万能の魔法」ではありません。運用を始める前に理解しておくべきデメリットと注意点があります。
ドルコスト平均法は、時間を味方につけて年単位でじっくりと資産を育てていく「長期投資」を前提とした手法です。
資金を一度に投入しないため、相場が急上昇したとしても、一括投資のような爆発的な短期利益(一攫千金)を得ることはできません。「数ヶ月で資金を2倍にしたい」といった短期トレードを目的とする場合には不向きです。
ドルコスト平均法は「時間分散によってリスクを抑える」手法であり、「元本を保証する」ものではありません。
もし購入している金融商品の価値が、長期間にわたって右肩下がりで下落し続け、二度と回復しなかった場合は、どれだけ平均購入単価を下げていても最終的に損失が発生します。
そのため、ドルコスト平均法を適用する対象は「長期的には世界経済の成長とともに右肩上がりで成長していくと期待できる商品」を選ぶことが不可欠です。
ドルコスト平均法を最大限に活かし、資産形成を成功させるための実践的なポイントを3つ紹介します。
前述の通り、対象となる商品が長期的に成長しなければ意味がありません。個別の企業の株に集中投資するのではなく、「全世界株式(オール・カントリー)」や「米国株式(S&P500)」といった、数千社〜数百社に分散投資できる低コストのインデックスファンドを選ぶのが定石です。
積立投資をスタートする際は、必ず「新NISA(つみたて投資枠)」を活用しましょう。通常、投資で得た利益には約20.315%の税金がかかりますが、NISA口座を利用すれば利益が非課税になります。長期間積立を続けるほど、この非課税効果は大きくなります。
最も重要なのは、「相場が暴落しても積立を止めないこと」です。
リーマンショックやコロナショックのように市場が大きく冷え込んだときこそ、ドルコスト平均法の真価が発揮されます。市場の暴落時は「絶好のバーゲンセール(安く大量に買える時期)」です。恐怖心から積立をストップしたり売却したりせず、あらかじめ決めたルール通りに機械的に購入を続けることが、将来の大きな資産形成へとつながります。
ドルコスト平均法は、「いつ買えばいいのか」という投資最大の悩みを解消し、相場の波に惑わされることなく着実に資産を築くための非常に強力な手法です。
「完璧な買い時」を待っている間にも、時間は過ぎていきます。資産形成において最も強力な味方は「時間(複利効果)」です。
新NISAのつみたて投資枠などを活用し、まずは無理のない少額から、ドルコスト平均法を使った積立投資の第一歩を踏み出してみてはいかがでしょうか。
免責事項
本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。
長期投資を成功させるために、コツコツ積み上げていきましょう。
それでは、また🐱
お薦めサービス:お申し込み