【FIRE】経済的自立と早期リタイアという生き方
ためネコ
蓄財ブログ


おつかれさまです。ためネコです🐱
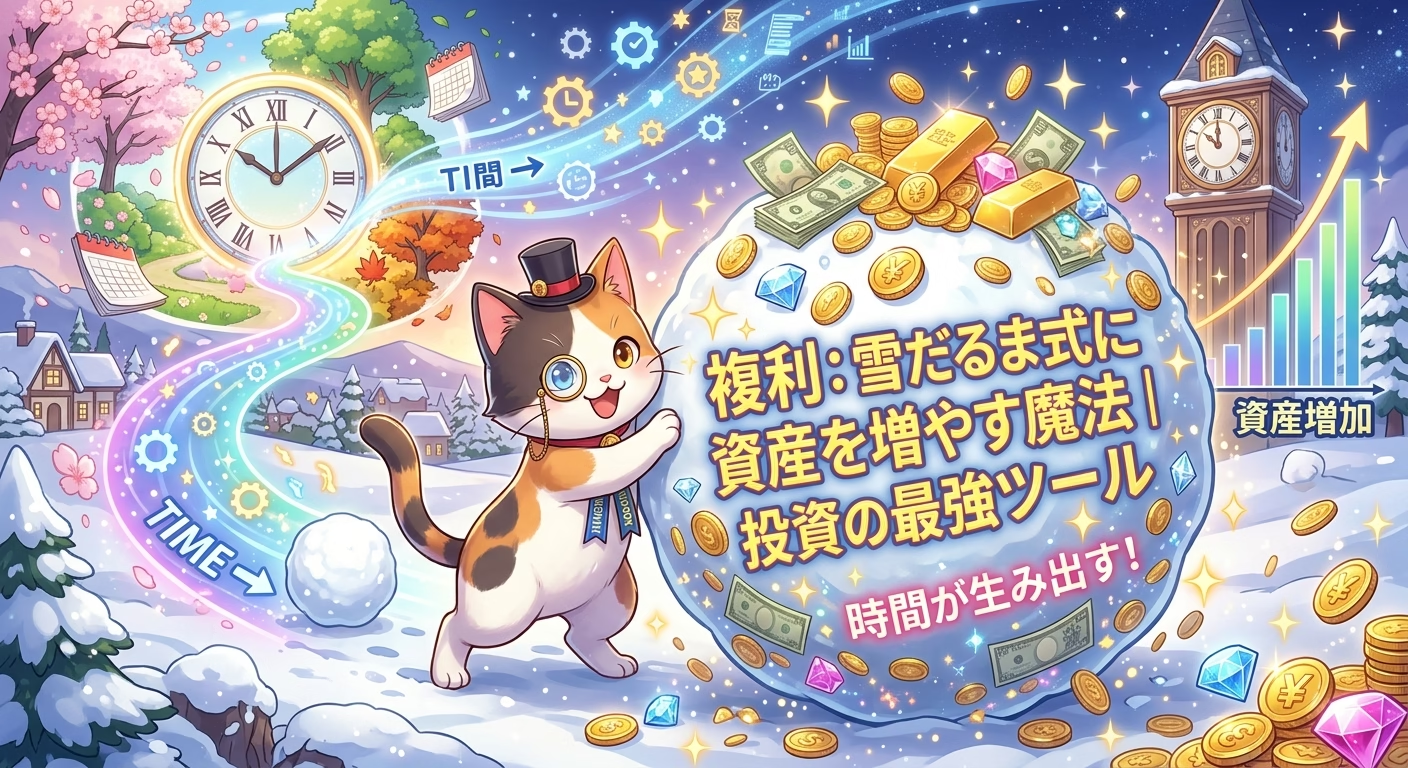
今回のテーマは、【複利】です。
「将来のために資産形成を始めたいけれど、何から手をつければいいかわからない」 「投資って難しそうだし、まとまった資金がないと意味がないのでは?」
そう考えて一歩を踏み出せずにいませんか?
結論から言うと、資産形成を成功させるために特別な才能や膨大な初期資金は必要ありません。本当に必要なのは、「長期」「継続」、そして人類最強の武器とも呼ばれる「複利(ふくり)」の力を正しく知って味方につけることです。
この記事では、資産を雪だるま式に増やす「複利効果」の仕組みから、単利との違い、時間を味方につける戦略、そして今日から実践できる具体的なアクションプランまで、分かりやすく解説します。
お薦めサービス:お申し込み


資産形成を始めようとすると、多くの人は「次に爆上がりする銘柄はどれか」「どのタイミングで売買すれば儲かるか」といった“短期的なノウハウ”に目を奪われがちです。
しかし、一転して安定した資産を築いている億り人や投資家たちの本質はまったく異なります。彼らが共通して大切にしているのは、「長期」「継続」「複利」という3つの要素です。
この3つが揃ったとき、あなたの資産形成は「自走する資産増加システム」へと変化します。
「いつ買えばいいのか」「今買い時なのか」というタイミング投資(タイミング・ライディング)は、プロの機関投資家でも予測が非常に困難です。
株価は短期で見れば、政治情勢、金利の変動、企業の決算発表など、無数の要因で乱高下します。投資を始めたばかりの時期に暴落を経験すると、恐怖心から投げ売り(狼狽売り)してしまうケースも少なくありません。
しかし、投資において「時間」はリスクを薄め、リターンを安定させる最強のシールドとなります。
毎年10万円(月々約8,000円)を投資に回すと仮定しましょう。
1〜2年の短期では、相場の悪化により一時的に元本割れを起こすことがあります。しかし、これを20年、30年というスパンで継続するとどうなるでしょうか。
市場の「良い時(上昇期)」も「悪い時(下落期)」も等しく経験しながらコツコツ買い続ける(ドルコスト平均法などを活用する)ことで、購入単価が平準化されます。そして、過去の歴史が示す通り、世界経済や主要な株式指数は長期的には右肩上がりの成長を描いてきました。
市場の日々の値動きに一喜一憂せず、「どれだけ長く市場に居続けられるか」こそが、投資の成否を分ける最大の分かれ道なのです。
長期投資がなぜこれほど強力なのか。その最大の理由は「複利(Compound Interest)」の力にあります。あの物理学者アインシュタインも「複利は人類最大の発明である」という言葉を残したとされているほどです。
複利の凄さを理解するために、まずは「単利」との違いを整理しておきましょう。
元本100万円を、「年率5%」で運用した場合の資産推移を比較してみましょう。
| 運用期間 | 単利の場合(元本100万+毎年5万) | 複利の場合(利益を毎期再投資) | その差額 |
| 1年後 | 105万円 | 105万円 | 0円 |
| 5年後 | 125万円 | 約127.6万円 | +2.6万円 |
| 10年後 | 150万円 | 約162.8万円 | +12.8万円 |
| 20年後 | 200万円 | 約265.3万円 | +65.3万円 |
| 30年後 | 250万円 | 約432.2万円 | +182.2万円 |
最初はわずか数千円〜数万円の差しかありません。しかし、20年、30年と時間が経過するにつれてグラフの曲線は一気に急上昇していきます。
30年後には、同じ100万円・同じ年率5%であっても、単利では250万円にしかならないのに対し、複利では430万円を超え、実に180万円以上もの差が生まれます。これこそが、複利が「雪だるま(スノーボール)」と表現される理由です。小さな雪玉も、長い坂道を転がし続けることで、最後には想像を超える巨大な雪だるまへと成長するのです。
複利効果をイメージする際に非常に便利な指標として「72の法則」があります。
これは、「資産が2倍になるために必要な年数」を簡単に計算できる公式です。
資産が2倍になる年数=72 / 想定年利(%)
例えば、運用利回りによって資産が2倍になる期間は次のように変化します。
銀行の普通預金金利が0.01%〜0.1%程度の現代において、預金だけでお金を2倍にしようとすると720年〜7200年かかる計算になります。資産を効率よく育てていくためには、適切なリスクを取りながら複利効果を得られる投資商品へ資金を配分することがいかに重要かが分かります。
では、この強力な「複利の魔法」を自分の生活に取り入れるには、具体的に何をすればよいのでしょうか?今日から始められる3つのステップをご紹介します。
複利効果において、最大の係数は「運用利回り」以上に「運用期間(時間)」です。
月々1万円の投資であっても、20歳から始めるのと40歳から始めるのとでは、将来手にする資産額に大きな開きが出ます。
「もう少しお金に余裕ができたら」「相場が落ち着いたら」と先延ばしにするのではなく、少額でもいいので「今すぐ」スタートすることが、将来の自分に対する最高のプレゼントになります。
投資を長く継続するためのコツは、自分の「感情」を挟まないことです。
「今月は支出が多かったから投資をお休みにしよう」「ニュースで暴落と言っているから買うのをやめよう」と自分の判断を入れると、継続が途切れてしまいます。
証券会社の「自動積立設定」を活用し、給与口座やクレジットカードから毎月決まった日に一定額が自動で投資される「仕組み」を作りましょう。投資していることすら忘れて放置できるくらいの状態が、長期投資では最も成功しやすいと言われています。
通常、投資で得た利益には約20.315%の税金がかかります。例えば100万円の利益が出ても、約20万円が税金として引かれ、手元に残る再投資額が減ってしまうため、複利のスピードが鈍化してしまいます。
そこで絶対に活用したいのが「新NISA」や「iDeCo(個人型確定拠出年金)」といった非課税制度です。利益にかかる税金がゼロになれば、得た利益の100%をそのまま次の投資に回すことができるため、複利効果のエンジンが何倍にも加速します。
資産形成は、一獲千金を狙うギャンブルではありません。
地道にコツコツと資金を投じ、時間を味方につけることで、誰もが再現性高く豊かな未来を築いていくことができます。
小さく投げ入れた一すくいの雪(少額の投資)も、時間をかけて転がし続ければ、将来あなたやご家族の生活を支える揺るぎない大きな雪だるま(資産)へと育っていきます。
ぜひ、今日からあなたも「資産形成の雪だるま」を転がし始めてみませんか?
免責事項
本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。
それでは、また🐱
★資産情報:億り人のリアル資産★






★お薦めサービス:紹介記事★








お薦めサービス:お申し込み