生活防衛費:蓄財の第一歩
ためネコ
蓄財ブログ
おつかれさまです。ためネコです🐱
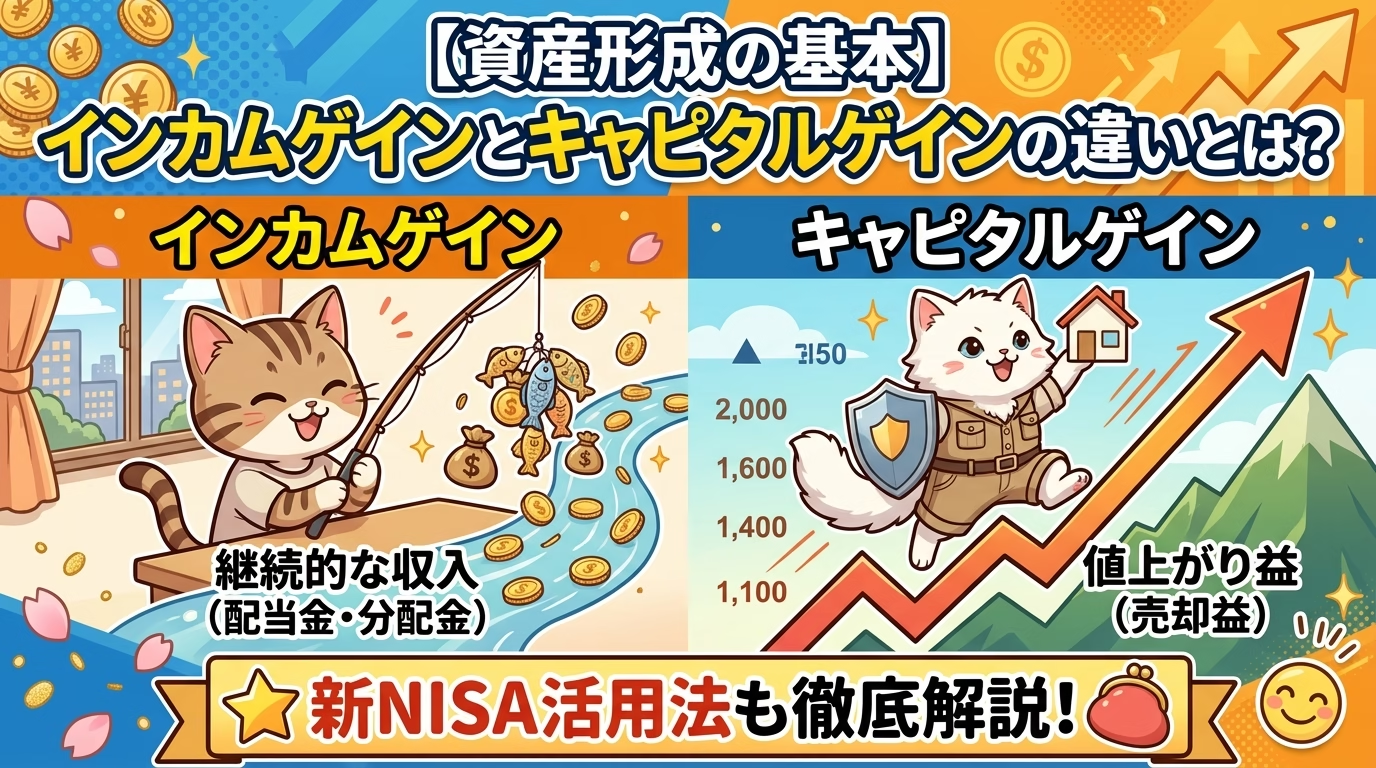
今回のテーマは、【インカムゲインとキャピタルゲイン】です。
「投資でお金を増やすには、結局『配当金』と『値上がり益』のどっちを狙えばいいの?」
「新NISAを始めたいけれど、自分にはどちらのスタイルが合っているかわからない」
これから株式投資やETF運用、資産形成を本格的にスタートするにあたって、最初に必ず押さえておかなければならない最重要概念が「インカムゲイン」と「キャピタルゲイン」の2つの利益(ゲイン)です。
投資から得られる利益はこの2種類しか存在しません。自分が「どちらの利益を主軸に狙うか」によって、選ぶべき投資対象やリスクの取り方、そして出口戦略(資産の取り崩し方)が180度変わってきます。
当ブログでは、複数資産への分散投資や低コストな資産運用、新NISAの最適な活用法を発信していますが、長期的で強固なポートフォリオを構築するためには、この2つの利益の特性を理解して正しく組み合わせることが不可欠です。
今回は、インカムゲインとキャピタルゲインの基本構造からそれぞれのメリット・デメリット、そして新NISAや東証ETF(J-ETF)を活用した実践的な組み合わせ戦略まで徹底解説します!
まずは、2つの利益の定義と代表的な例を整理しておきましょう。
【資産運用から得られる2つの利益】
・インカムゲイン(資産を保有することで定期的に得られる収入)
・キャピタルゲイン(資産を売却することで得られる売買差益)
インカムゲインとは、「資産を保有し続けることによって、定期的に継続して得られる利益」のことです。
資産を手放す必要がなく、持っているだけで「不労所得」のように定期的にお金を生み出し続けてくれるのが最大の特徴です。
キャピタルゲインとは、「保有している資産の価値が上がり、それを売却(決済)したときに得られる価格変動の差益」のことです。
逆に、購入した価格よりも売却価格が下がってしまい、損失が出ることを「キャピタルロス(売却損)」と呼びます。
資産を売らずに現金を受け取る「インカムゲイン」の強みと注意点を深掘りします。
資産そのものの価値増大を狙う「キャピタルゲイン」の強みと注意点を見ていきましょう。
インカムゲインとキャピタルゲインは、どちらか一方だけを選ぶ必要はありません。ご自身の年齢、資産規模、ライフステージに合わせて「組み合わせる(ハイブリッド運用)」のが現代の資産形成の正解です。
非課税制度である「新NISA」や手軽に買える「東証上場ETF(J-ETF)」を活用した具体的な組み込みパターンをご紹介します。
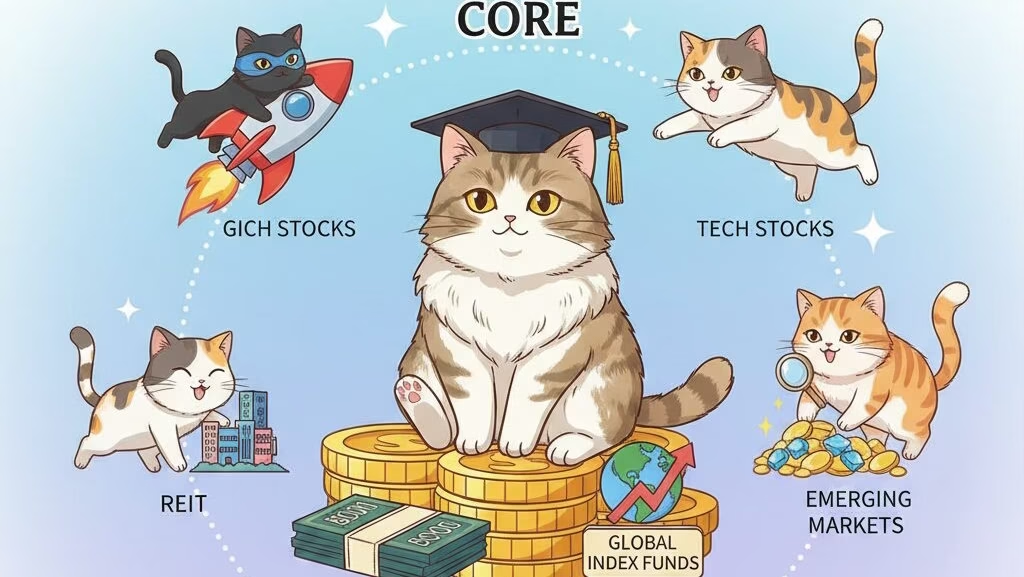
まだ資産の規模が小さく、給与収入がある現役世代(資産形成期)は、キャピタルゲイン(トータルリターン)重視の運用が基本となります。
ある程度資産の土台が整ってきた段階や、日々の生活にゆとり(現金キャッシュフロー)を生み出したい場合は、インカムゲインを生み出すアセットを組み入れます。
ここで非常に使い勝手が良いのが、「東証上場ETF(J-ETF)」です。
新NISAの「成長投資枠」を活用して東証ETFを購入すれば、売買手数料0円(SBI証券等のゼロ革命適用時)かつ、振り込まれる分配金が完全非課税になります。
これらをバランスよく組み合わせることで、「新NISAで税金を1円も取られずに、年に何度も口座へ分配金が振り込まれる自動キャッシュフローシステム」が完成します。
インカムゲインとキャピタルゲインには、それぞれ一長一短があります。
・資産を最速で大きく増やしたい時期 = 「キャピタルゲイン」重視(全世界株・米国株インデックス等)

・毎月の生活を豊かにし、安定感を得たい時期 = 「インカムゲイン」重視(高配当株・東証ETF・REIT・債券等)
「今自分に必要なのは、未来の大きな資産(キャピタル)なのか、それとも現在の自由な現金(インカム)なのか」という目的を明確にすることが、投資でブレずに成功するための第一歩です。
まずは新NISAの非課税枠を活用し、王道のインデックス投資でキャピタルゲインを狙いつつ、東証ETFなどを活用して賢くインカムゲインも取り入れていきましょう!
免責事項
本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。
それでは、また🐱