パーキンソンの法則:蓄財の天敵
ためネコ
蓄財ブログ
おつかれさまです。ためネコです🐱
今回のテーマは、【固定費の削減】です。
「毎月しっかり働いているのに、なぜかお金が残らない」
「貯蓄率を上げたいけれど、日々の食費や娯楽費を削る節約はストレスが溜まる」
資産形成や家計改善を始めるとき、真っ先に手を付けるべきなのは「食費の節約」でも「電気を細かく消すこと」でもありません。最もインパクトが大きく、一度見直せばその効果が一生続くのが「固定費の削減」です。
固定費の中でも、特に多くの家庭で過剰に支払われているのが「通信費(スマホ代)」と「保険料」の2大支出です。
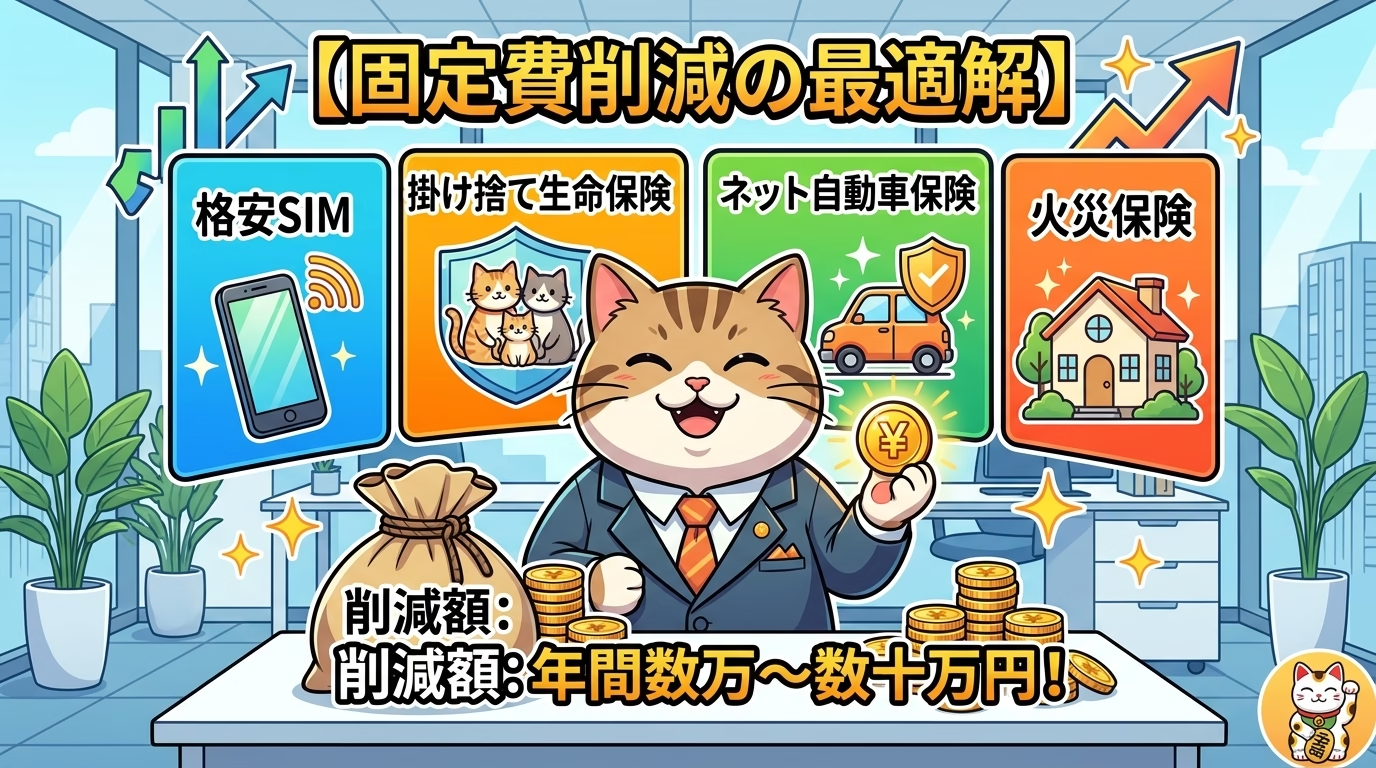
結論から言うと、固定費削減の最適解は以下のシンプルな組み合わせに集約されます。
この2つを実行するだけで、世帯によっては年間10万〜30万円以上の固定費削減があっさり実現します。今回は、なぜこの構成が最強なのか、具体的な見直しステップとともに徹底解説します!
生活費の節約には「変動費(食費・日用品・交際費など)」と「固定費(住居費・通信費・保険料・サブスクなど)」の2種類があります。
変動費の節約は、毎日買い物をするたびに「どっちが安いか」を考えたり、欲しいものを我慢したりと、常に意志の力(ウィルパワー)を消費します。努力の割に削減できる金額が小さく、ストレスからリバウンドしやすいのがデメリットです。
一方、固定費の節約には以下の大きなメリットがあります。
「一度だけ重い腰を上げて手続きをする」ことさえできれば、翌月からは何もしなくても自動的にお金が残る仕組みが完成します。
固定費削減の第一歩として、最も再現性が高く即効性があるのがスマホの格安SIM移行です。
ドコモ、au、ソフトバンクなどの大手キャリアで無制限プランなどを契約している場合、毎月のスマホ代は1人あたり7,000円〜1,000円前後(端末代を除く)になっていることが珍しくありません。夫婦2人なら月15,000円〜20,000円近くを通信費だけに支払っている計算になります。
しかし、毎日の生活を振り返ってみてください。自宅や職場にWi-Fi環境がある場合、毎月何GBのデータを使っているでしょうか?多くの方は月10GB〜20GB程度、あるいはそれ以下しか使っていません。
現在では、大手キャリアの高品質な回線をそのまま使えるサブブランド(ahamo、LINEMO、povo、UQモバイル、Y!mobile)や、格安SIM(日本通信SIM、IIJmio、楽天モバイルなど)が充実しています。
大手キャリアから格安SIMに乗り換えるだけで、1人あたり毎月約5,000円、年間で6万円の削減になります。家族2人なら年間12万円もの浮いた資金が手に入ります。通信速度やエリアも普段使いには十分すぎる品質です。
通信費以上に家計を圧迫しているのが「不要な保険」です。日本の保険マーケットには、安心感と引き換えに過剰な保険料を取る商品があふれています。
まず押さえておきたい保険の鉄則は、「確率が高く、損害が小さいリスクは貯金で備え、確率が低く、損害が甚大なリスクだけを保険で備える」ということです。
また、日本には世界最強レベルの「公的医療保険制度(高額療養費制度など)」が存在します。一般的な会社員であれば、病気やケガで大きな医療費がかかっても、自己負担額は月数万円程度に抑えられます。
この前提を踏まえると、民間保険で備えるべきリスクは以下の「3つの保険」だけに絞り込むのが正解です。
あなたが一家の稼ぎ頭で、小さな子どもや養うべき配偶者がいる場合、自分が亡くなったときの家族の生活費や教育費を保障するために「死亡保険」は必要です。
ただし、選ぶべきは貯蓄型(終身保険や養老保険)ではなく、「掛け捨て型の収入保障保険または定期保険」一択です。
※なお、独身の方や、万が一の際も遺族年金や十分な貯蓄でカバーできる家庭であれば、死亡保険自体が不要です。
車を所有している場合、対人・対物の賠償事故を起こした際の損害額は数千万円〜数億円に達する可能性があるため、民間自動車保険への加入は必須です。
しかし、ディーラーや代理店経由で契約する自動車保険(代理店型)は、代理店の手数料が上乗せされているため保険料が高く設定されています。
これを「ダイレクト型(ネット保険)」(例:ソニー損保、イーデザイン損保、SBI損保など)に切り替えるだけで、保障内容(対人・対物無制限など)を同等に保ったまま、年間2万〜5万円以上の保険料削減が可能です。
持ち家・賃貸を問わず、火災や風水害、地震などの災害で自宅や財産が失われるリスクは、個人の貯金だけではカバーしきれません。そのため「火災保険」は必須の守りとなります。
ただし、特に賃貸契約の際、不動産会社から指定された保険にそのまま加入すると、相場よりも高い保険料を支払わされているケースが多々あります。
逆に、今すぐ解約または見直しを検討すべき保険は以下の通りです。
一般的な夫婦+子ども1人のご家庭が、固定費の見直しを行った場合の削減シミュレーションを見てみましょう。
| 項目 | 見直し前 | 見直し後 | 月間の削減額 | 年間の削減額 |
|---|---|---|---|---|
| スマホ代(2人分) | 大手キャリア:16,000円 | 格安SIM:4,000円 | -12,000円 | -144,000円 |
| 生命保険(夫婦) | 貯蓄型+パッケージ特約:30,000円 | 掛け捨て収入保障保険:3,000円 | -27,000円 | -324,000円 |
| 医療保険(夫婦) | 定期医療保険:10,000円 | 解約(貯金でカバー):0円 | -10,000円 | -120,000円 |
| 自動車保険 | 代理店型(車両保険あり):8,000円 | ネット型(車両保険なし):3,000円 | -5,000円 | -60,000円 |
| 合計 | 64,000円 / 月 | 10,000円 / 月 | -54,000円 | -648,000円 |
この例では、毎月54,000円、年間で約65万円もの固定費削減が実現しました。
浮いたお金をそのまま新NISA等で年利5%運用に回せば、10年後には約800万円以上の純資産の差となって跳ね返ってきます。
固定費削減の基本は「格安SIM」+「必要最低限の3大保険(掛け捨て生命保険・ネット自動車保険・火災保険)」というシンプルな構成に絞ることです。
保険会社や大手キャリアの言われるがままに契約を続けるのは、底の開いたバケツに一生懸命水を注ぎ続けるようなものです。まずはバケツの穴をしっかり塞ぐことが、資産形成における最優先事項となります。
見直し手続きには多少の手間がかかりますが、乗り越えた先には「毎月自動的にお金が残る健全な家計構造」が待っています。
「今週末はスマホのMNP乗り換えと保険の証券確認をする」と決めて、ぜひ最初の一歩を踏み出してみてください!
(※本記事は執筆時点の情報・一般的な制度に基づき作成されています。個人のリスク許容度や家族構成、資産状況に合わせて最適な選択を行ってください。)
免責事項
本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。
それでは、また🐱