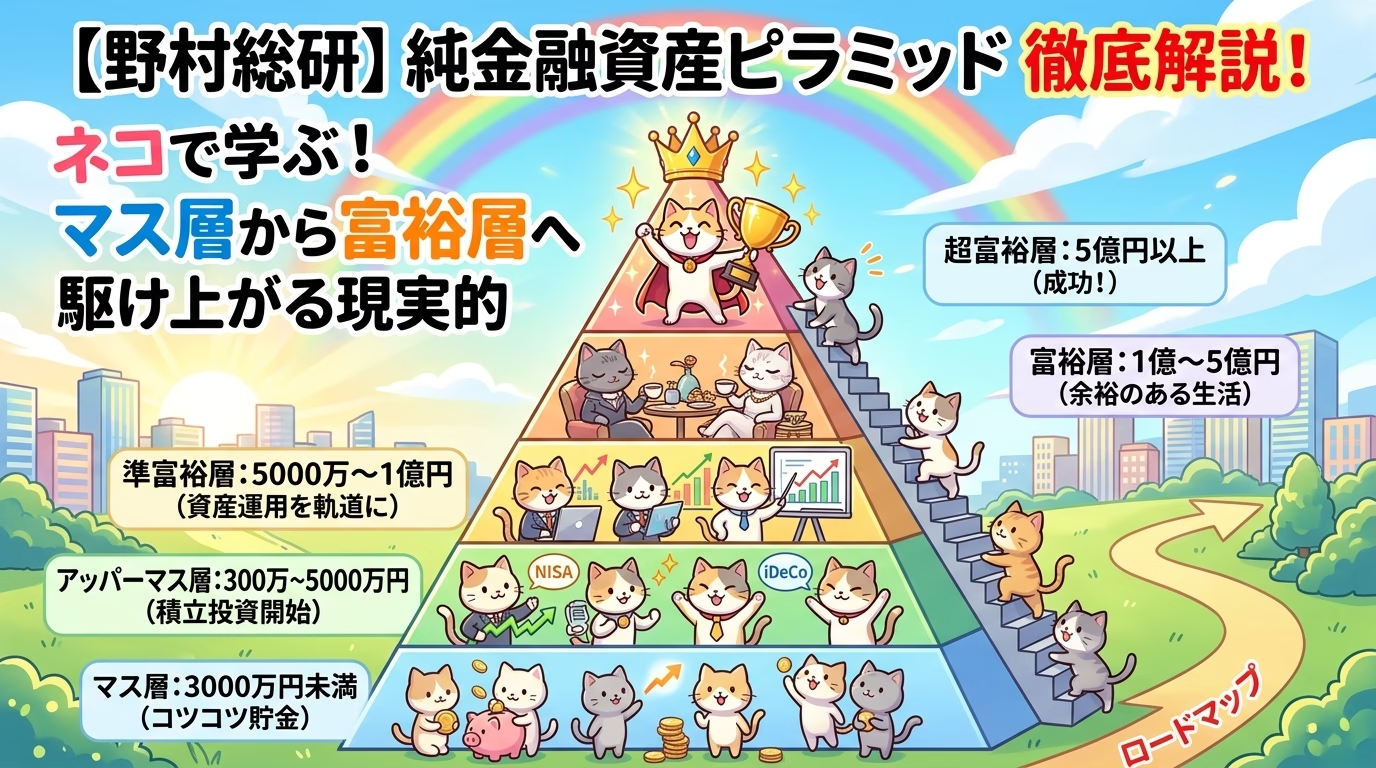
【野村総研】純金融資産ピラミッド(金持ちピラミッド)を徹底解説!マス層から富裕層へ駆け上がる現実的ロードマップ
ためネコ
蓄財ブログ


おつかれさまです。ためネコです🐱
今回のテーマは、【パーキンソンの法則】です。
「収入が増えたはずなのに、なぜか手元にお金が残らない」 「ボーナスが出た途端に、気づけば使い切ってしまっている」
ビジネスパーソンや資産形成に励む人であれば、一度はこのような疑問や焦りを感じたことがあるのではないでしょうか。真面目に働き、昇給を重ね、一見すると順調に人生の階段を登っているはずなのに、資産が増えるスピードが一向に加速しない。その根本原因には、人間の心理と現代社会の構造に深く根ざした、恐るべき心理的メカニズムが隠されています。
それが、英国の歴史学者シリル・ノースコート・パーキンソンが提唱した「パーキンソンの法則」です。
本稿では、このパーキンソンが看破した法則が私たちの家計や蓄財にどのような悪影響を及ぼしているのか、そのメカニズムを深く解き明かし、さらにその呪縛を断ち切って確実な資産形成を成し遂げるための具体的な戦略を徹底解説していきます。
お薦めサービス:お申し込み


パーキンソンの法則にはいくつかのアプローチが存在しますが、元々は組織や仕事における非効率性を説明するために提唱されました。
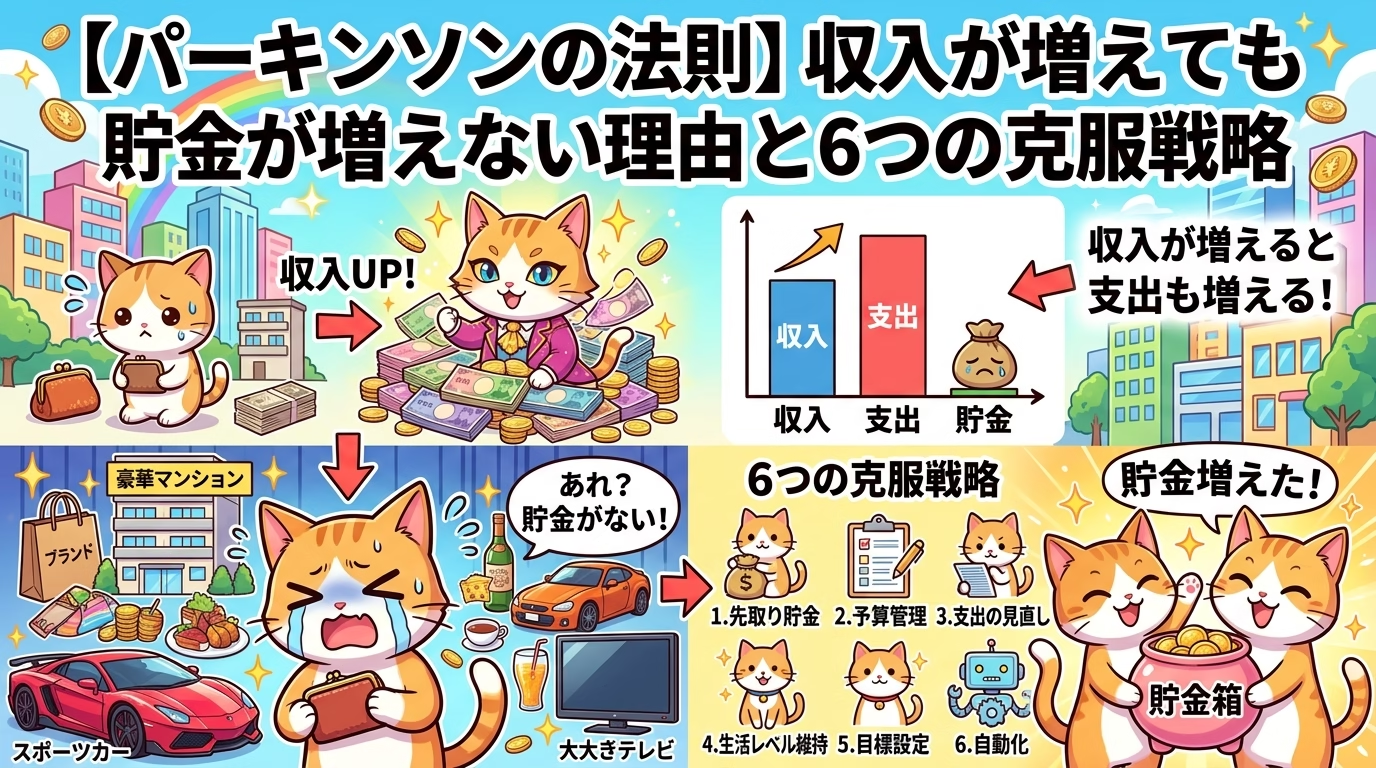
私たちが特に警戒しなければならないのは、この「第2法則(支出は収入の額まで膨張する)」です。
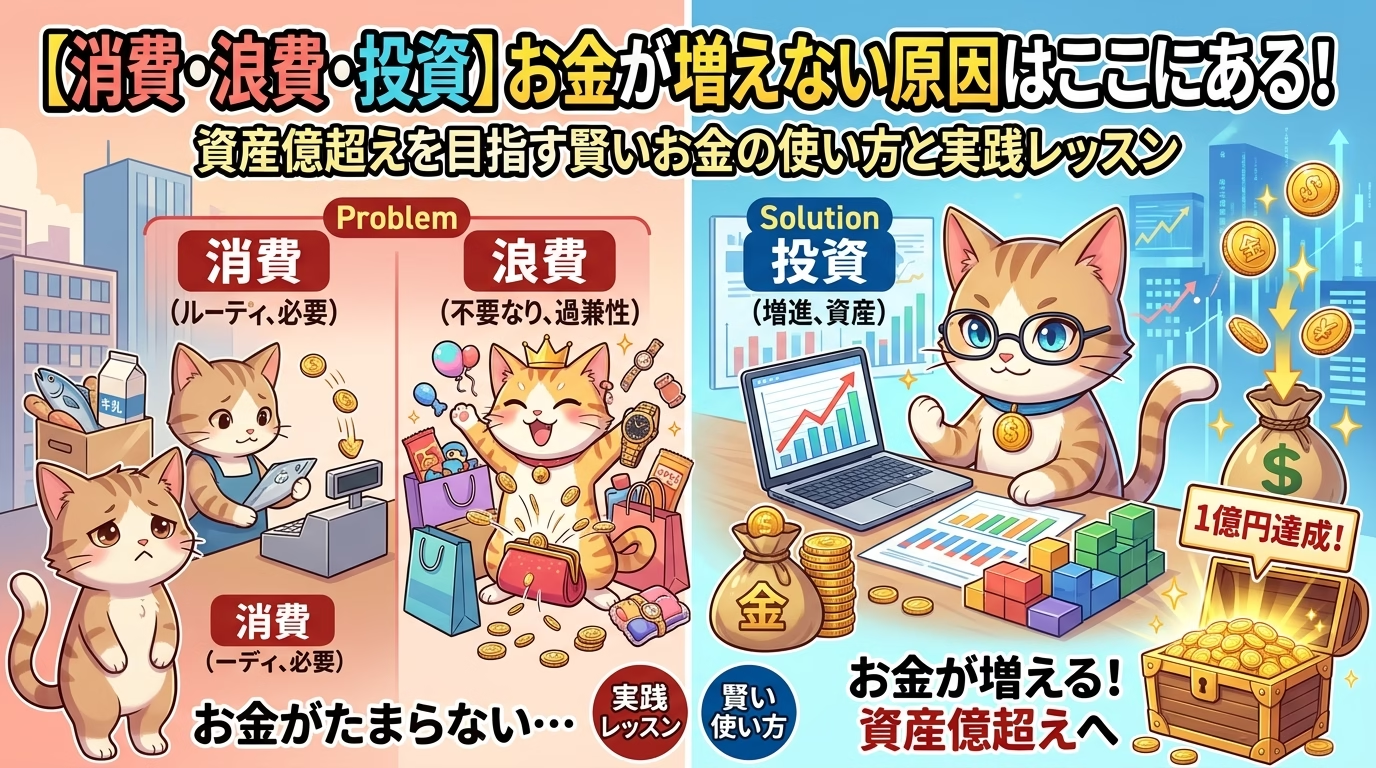
どれほど収入が上がろうとも、人間の欲求やライフスタイルはそれに合わせて際限なく拡大していきます。月収30万円のときはその範囲で生活していたはずが、月収50万円に昇給した途端、なぜか毎月の支出も50万円に膨れ上がり、相変わらず貯蓄残高が増えない――。これは個人の自制心が弱いからという単純な話ではなく、人間の脳に組み込まれた強力な習性であり、蓄財における最大の天敵なのです。
パーキンソンの法則がこれほどまでに強力に私たちの消費行動を支配する背景には、いくつかの心理的・社会的メカニズムが存在します。
昇給や臨時ボーナス、副業による収入増などが発生したとき、私たちは一時的に「お金持ちになった」という強烈な心理的余裕を感じます。この余裕が、普段なら厳しく吟味するはずの高額な買い物、少し贅沢な外食、ワンランク上のレジャーなどへの支出を正当化する免罪符となってしまいます。
収入が増えるにつれて、「より良い生活水準を送るべきだ」という欲求が生まれるのは自然なことかもしれません。より広い部屋への引っ越し、より高性能な自動車への乗り換え、高品質な衣料品の購入など、生活のグレードアップは一度経験してしまうと、元のレベルに戻すことが心理的に非常に難しくなります。これが、家計における「固定費の肥大化」を招く元凶となります。
人間は社会的動物であり、周囲の環境や人間関係と自分を無意識のうちに比較してしまいます。友人、同僚、あるいはSNS上で見かける他人のきらびやかなライフスタイルに触れると、「自分もこれくらいの暮らしを維持しなければ恥ずかしいのではないか」という見栄や焦りが生じます。同じような収入水準のコミュニティに属していると、互いの消費行動がエスカレートし合う「消費のインフレ」が引き起こされます。
一度習慣化した支出は、意思の力だけで止めることが極めて困難です。各種サブスクリプションサービス、毎日のコンビニでの細かな買い物、定期的な外食やデリバリーなど、個々の金額は小さくても、それらが複雑に絡み合って毎月の固定費・変動費の底上げを行います。収入が増えることで、これらの無駄な支出が「許容範囲」として脳にスルーされてしまうのです。
私たちは常に、購買意欲を刺激する膨大な情報に囲まれています。メディア、広告、インフルエンサーの発信などあらゆるチャネルから「今すぐ買うべきもの」「体験すべき価値」が送り届けられます。収入が増えるということは、これらの誘惑に対して「NO」と言わずに「YES」と言える選択肢が増えると同義であり、欲望のコントロールが一層難しくなります。
この強力な法則に抗い、着実に資産を築き上げていくためには、精神論に頼るのではなく、仕組みと客観的なデータに基づいた戦略が不可欠です。明日から実践できる具体的なアクションプランを見ていきましょう。
パーキンソンの法則の最大の抜け穴は、「手元にお金があるから使ってしまう」という点にあります。したがって、そもそも使ってしまう余地を物理的に奪うことが最善の防衛策となります。 給与や収入が振り込まれたら、その瞬間に貯蓄や投資に回す分を別口座に自動送金するか、天引きの仕組みを構築しましょう。
この原則を強制的に守る仕組みさえ作ってしまえば、残った資金の範囲内でやり繰りするスキルが自然と身につきます。
漠然と「節約しよう」と意気込むだけでは、数ヶ月で挫折してしまいます。家計簿アプリやスプレッドシートを活用し、毎月のキャッシュフローを完全に可視化することが不可欠です。
すべての支出を悪者として切り捨てる必要はありません。大切なのは、世間の常識に流されるのではなく、「自分にとって何が真の幸福をもたらすのか」という価値観の軸を持つことです。
欲しいものに出会ったときには、即座に買わず数日間の「冷却期間」を設ける習慣をつけるだけでも、衝動買いの多くを防ぐことができます。
昇給や臨時収入があったとき、その全額を生活水準の向上に充てるのは、まさにパーキンソンの法則の罠に自ら飛び込む行為です。 収入が増えたら、「増加分のうち最低でも半分以上はそのまま資産運用や貯蓄に直結させる」というルールを自分に課しましょう。生活水準をあえて据え置いたまま、収入のパイだけを拡大させていくことが、資産を一気に加速させる秘訣です。
モチベーションを維持するためには、数字としての進捗を可視化することが極めて有効です。 「1年で〇〇万円貯める」「〇年後にリタイア資金の土台を築く」といったマイルストーンを設定し、資産の総額が右肩上がりに成長していく推移をグラフなどで定期的に確認しましょう。お金が貯まっていくプロセス自体をゲームのように楽しむマインドセットが、日々の誘惑に打ち勝つ原動力となります。
ただ現金を銀行口座に眠らせておくだけでは、現代の物価上昇や低金利の環境下において、資産の本当の価値を守り抜くことはできません。 NISAやiDeCoなどの税制優遇制度をフル活用し、世界に分散されたインデックスファンド等への積立投資を淡々と継続すること。パーキンソンの法則によって消費に消えていたはずの余剰資金を、将来の自分を確実に支えてくれる強力な「労働者(資産)」へと変えていくことが、富裕層への最も確実な道筋となります。
「支出は収入の額まで膨張する」というパーキンソンの法則は、人間の本能と現代社会のシステムが組み合わさった非常に強力な呪縛です。しかし、この法則の存在を正しく理解し、意識的なブレーキと自動化された仕組みを導入することで、誰もがその呪縛から逃れることができます。
先取り貯蓄による強制力、支出の見える化による現状把握、自分の価値観に基づいた取捨選択、そして収入増を生活水準の向上に直結させない強い意志。これらを組み合わせ、長期的な視点での投資を継続していくことこそが、個人の財政基盤を揺るぎないものにする唯一の方法です。
蓄財の本質とは、単にお金をケチって貯め込むことではありません。それは「自分の人生の選択肢を広げ、将来の自由を確実なものにするための主導権を取り戻す行為」にほかなりません。
今日この瞬間から、パーキンソンの法則の呪縛に真っ向から逆らい、豊かな未来を切り拓くための第一歩を踏み出してみませんか。
免責事項
本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。
それでは、また🐱
★資産情報:億り人のリアル資産★






★お薦めサービス:紹介記事★








お薦めサービス:お申し込み