【生活防衛費】資産形成の第一歩として最優先で貯めるべき理由と具体的なステップ
ためネコ
蓄財ブログ


おつかれさまです。ためネコです🐱
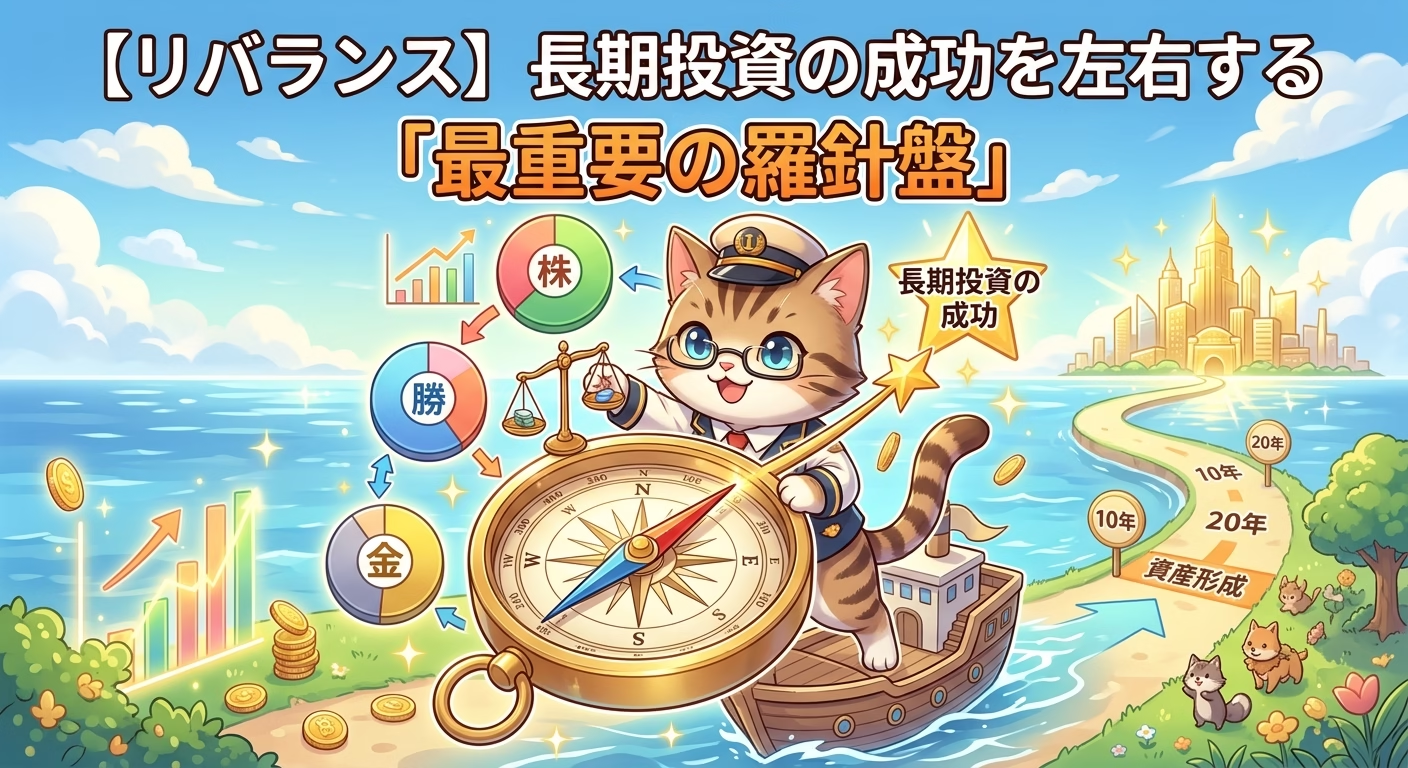
今回のテーマは”リバランス”です。
定期的に資産配分を調整することにより、リスクとリターンを最適化できます。
資産運用において「どの銘柄を買うか」と同じくらい、あるいはそれ以上に大切なテーマが「リバランス(Rebalance)」です。
投資を始めたばかりの頃は、「値上がりしそうな株を探すこと」や「新NISAの積立設定を完了すること」に意識が向きがちです。しかし、数年〜数十年という単位で資産を安全に、かつ着実に増やし続けるためには、定期的な「ポートフォリオの再調整(リバランス)」が欠かせません。
本記事では、長期投資の羅針盤とも言える「リバランスの基本概念」から「怠った場合のリスク」「実行する3つの大きなメリット」、そして「具体的なやり方とタイミング」まで、約3000文字で分かりやすく徹底解説します!
お薦めサービス:お申し込み


リバランスとは、直訳すると「バランス(均衡)を再調整する」という意味です。 投資の世界では、「変動したポートフォリオ(資産構成)の比率を、あらかじめ決めた目標(ターゲット)の比率に戻す作業」のことを指します。
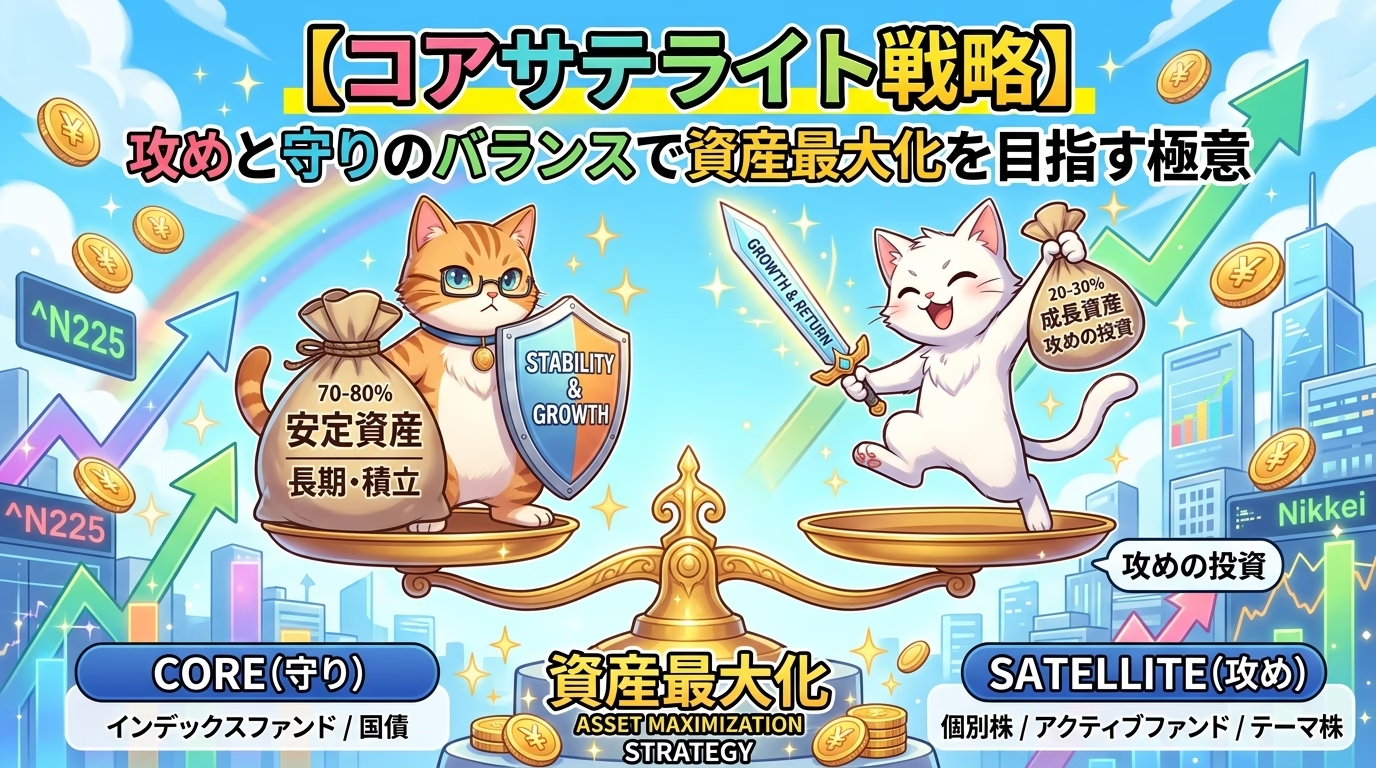
リバランスを理解する上で切っても切り離せないのが「アセットアロケーション(資産配分)」です。
投資を始める際、私たちは自身の年齢、年収、リスク許容度、将来のゴールなどに応じて、どのような割合で資産を保有するかを決めます。
この「どの資産に何%ずつ配分するか」という決定こそが、運用成績(リターンとリスクの大きさ)の約8割〜9割を決定づけると言われています。
しかし、市場は常に変動しています。株価が暴騰することもあれば、債券価格が下落することもあります。その結果、放置していると最初に決めた「理想の比率」は少しずつ崩れていってしまうのです。
この崩れた比率を再び「元あった理想の姿」に引き戻すメンテナンス作業、それこそがリバランスです。
「好調な資産が増えて、ポートフォリオ全体の評価額が上がっているなら、そのまま放っておけばいいのでは?」
そう考える方も多いかもしれません。しかし、リバランスを行わずに放置することには、投資家が気づきにくい「静かなるリスク(リスクの漂流)」が潜んでいます。
例えば、最初に「株式50%:債券50%」という控えめでマイルドな設定で投資をスタートしたとしましょう。
数年後、世界的な株高が続き、株式の評価額が2倍に膨らんだ一方、債券の価値はほとんど変わらなかったとします。このとき、ポートフォリオの比率は以下のように変化します。
評価額が増えているのは一見嬉しいことですが、問題はポートフォリオ全体のリスクレベルが格段に跳ね上がっているという点です。
当初は「半分を債券にすることで暴落に備える」という防御寄りの戦略だったはずが、気づけば「7割を株式に晒す攻撃的なポートフォリオ」へと変貌しています。
リスクレベルが高まった状態のまま、市場に歴史的な暴落(ショック安)が襲いかかったらどうなるでしょうか。
放置していた投資家は、当初想定していた以上の損失(下落幅)を被ることになります。 耐えられると思っていた以上の含み損を抱えた投資家は、恐怖に耐えきれなくなり、一番底の暴落局面で資産を投げ売り(狼狽売り)してしまうのです。
リバランスを怠る最大の恐怖は、「自分のリスク許容度を超えたリスクを、無意識のうちに抱え込んでしまうこと」にあります。
リバランスは、単なる「数字の合わせ作業」ではありません。投資のパフォーマンスを高め、心を安定させるための非常に合理的なロジックが詰まっています。
リバランス最大の価値は、ポートフォリオのリスク水準を常にコントロール下に置けることです。
相場がどんなに強気であっても、弱気であっても、自分の定めたリスクの範囲内に留まり続けることができます。長期投資において最も重要なのは「市場から退場しないこと(生き残ること)」です。リバランスという規律を守ることで、致命的なダメージを受ける確率を劇的に下げることができます。
株式投資における最大の敵は、市場ではなく「人間の感情(強欲と恐怖)」です。
人間は本来、投資において損をしやすい感情構造を持っています。
しかし、リバランスのルールに従うことで、感情を一切挟まずに客観的な数字に基づいて行動することができます。相場の熱狂や悲観に流されない冷静な姿勢を保てるのは、投資家として強力な武器になります。
投資で利益を上げるための鉄則は「安く買い、高く売ること」です。頭では分かっていても、実践するのは非常に困難です。なぜなら、高値のときは相場が明るく見え、安値のときは相場が真っ暗に見えるからです。
しかし、リバランスを実施すると、この「高売り・安買い」が自動的に行われます。
このように、市場の波に流されることなく「伸び切ったものを刈り取り、割安になったものを仕込む」という理想的な売買サイクルが自然に完成します。
では、実際にリバランスはどのくらいの頻度で、どのように行えばよいのでしょうか? 代表的な2つのアプローチと、具体的な実行手順を紹介します。
あらかじめ決めた「時期」が来たら定期的にリバランスを行う方法です。
あまり頻繁に行いすぎると、売買手数料や税金(課税口座の場合)のコストが大きくなり、資産成長の妨げになります。逆に期間が空きすぎるとリスク管理になりません。個人投資家においては「年1回」程度が最もバランスが良く、手間もかからないため推奨されています。
あらかじめ設定した「目標比率からのズレ(許容範囲)」を超えたタイミングで実行する方法です。
常にポートフォリオを監視できる方に向いている方法ですが、相場が乱高下している時期には何度も調整が発生する可能性があります。
★ 初心者への推奨方針 基本的には「年1回の定期チェック」をベースにしつつ、「±10%以上の歴史的暴落・急騰が起きた時だけ例外的に対応する」というハイブリッド方式が最も取り組みやすいでしょう。
リバランスを実行する際には、資産の売却を伴うかどうかで2つのアプローチに分かれます。自身の資金状況や口座種別に応じて使い分けましょう。
【リバランスの2大手法】

1. ノーセル・リバランス(買い増し型)
   ・増えすぎた資産は売らず、増資資金で「減った資産」を買い足す
   ・メリット:売却益への課税が発生しない / 手数料を抑えられる
   ・デメリット:まとまった追加投資資金(余剰資金)が必要

2. 通常のリバランス(売却&再購入型)
   ・増えすぎた資産を「売却」し、その資金で「減った資産」を買う
   ・メリット:追加資金がゼロでも実行可能
   ・デメリット:課税口座の場合、利益に対して約20%の税金がかかる
資産を「売却しない」で比率を整える方法です。
比率が下がってしまった(割安になっている)資産に対して、毎月の積立額を増やしたり、ボーナスなどの追加資金を投入して買い足します。
増えすぎた資産を一部売却して現金化し、その資金で減った資産を買い直す方法です。
株式市場が好調なときは、リスクのことなど忘れて「もっとリスクを取ってリターンを追い求めたい」という欲望が湧いてきます。逆に市場が暴落すると、「一刻も早く逃げ出したい」という恐怖に支配されます。
そうした人間の脆弱な感情から自分自身を守り、長年にわたって安定した運用を続けるための安全装置こそが「リバランス」です。
この地味で淡々とした作業を継続できる人こそが、最終的に市場で生き残り、「億り人」や「目標とする資産形成」を達成することができます。
航海に出るときに羅針盤が不可欠であるように、長期投資の旅路においてリバランスは決して欠かせないツールです。ぜひあなたも、年に一度は自分のポートフォリオとじっくり向き合い、リバランスという「愛車のメンテナンス」を行ってみてくださいね🐱
免責事項
本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。
定期的に資産をメンテナンス(リバランス)することが、より安定的なリターンを生みます。
それでは、また🐱
お薦めサービス:お申し込み