【REIT】不動産投資信託の魅力と、資産1億円超の僕が推す失敗しない活用術
ためネコ
蓄財ブログ


おつかれさまです。ためネコです🐱
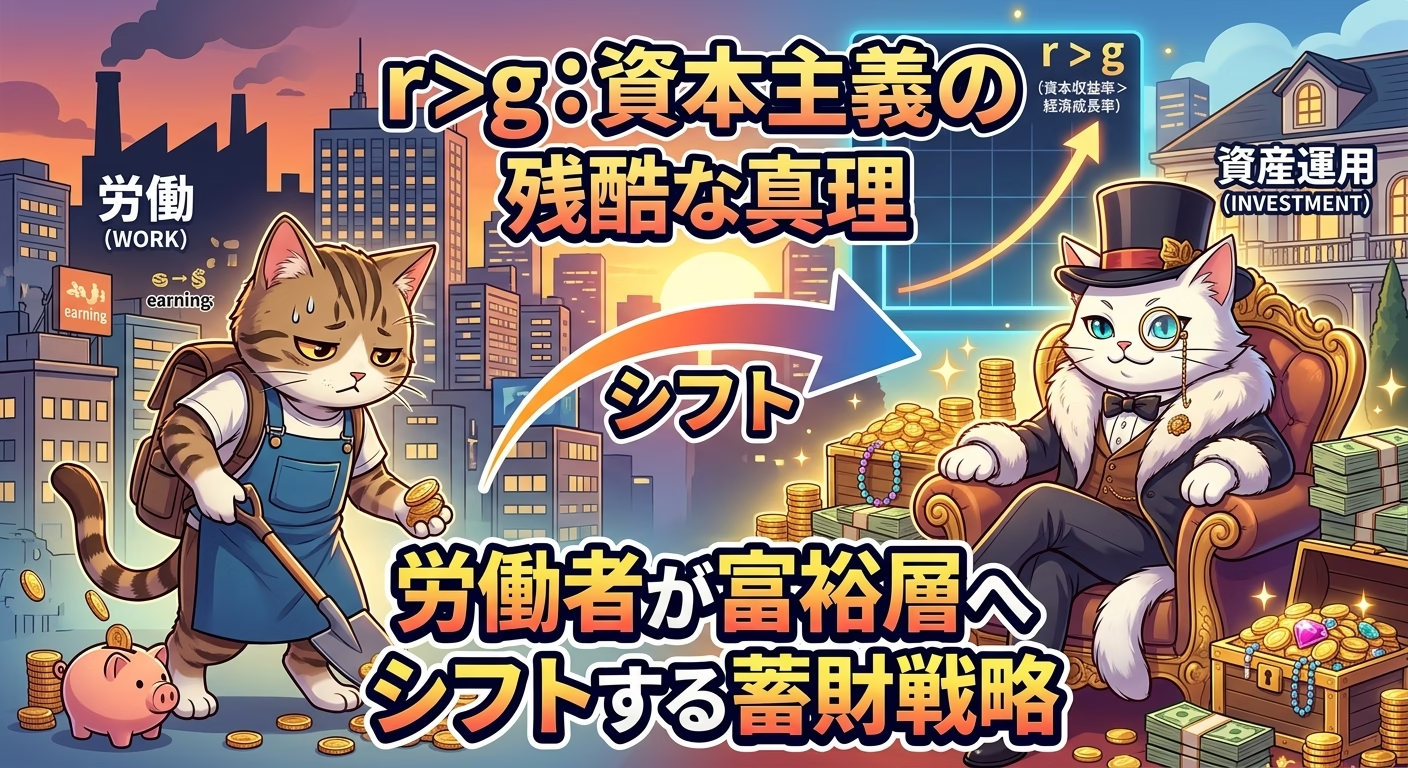
今回のテーマは”r>g:資本主義の残酷な真理”です。
資本主義の本質を露わにした有名な不等式ですが、いかに”r”を高めるかが、蓄財のカギとなります。
現代の資本主義社会で生きていく上で、絶対に知っておかなければならない「残酷なルール」が存在します。それが、フランスの経済学者トマ・ピケティが提唱した「r > g」という有名な不等式です。
「毎日真面目に残業までして働いているのに、なぜか生活が楽にならない…」 「給料は全然上がらないのに、株価や不動産価格ばかりが上昇している…」
もしあなたがそんな違和感を抱いたことがあるなら、その直感は100%正しいです。あなたは今、まさにこの「r > g」という仕組みの真っ只中に生きています。
この記事では、資本主義社会の本質である「r > g」のメカニズムを分かりやすく解説し、「持たざる労働者」から「持てる投資家」へと抜け出し、確実に資産を増やしていくための実践的な蓄財戦略について徹底解説します!
お薦めサービス:お申し込み


「r > g」とは、2013年にトマ・ピケティが著書『21世紀の資本』で発表した、過去200年以上の世界各国の膨大な経済データを分析して導き出した結論です。
文字だけで見ると難しそうに思えるかもしれませんが、意味は非常にシンプルです。
この2つの成長速度を比べた時、歴史的に常に 「r(資本の成長)の方が g(給与の成長)よりも大きかった」 という事実を示しています。
rとは、株式、不動産、債券などの「資産(資本)」を保有・運用することで得られるリターンの割合です。株の配当金や値上がり益(キャピタルゲイン)、不動産の家賃収入などがこれに該当します。
歴史的な長期平均データを見ると、この r は年平均で約4〜5%程度 で推移してきました。
一方の g は、社会全体の経済成長率を表します。これは私たち労働者の「給与(労働所得)の伸び率」とほぼ連動しています。
技術革新や人口増加などによって経済が大きくなるペースですが、歴史的な長期平均を見ると、g は年平均で約1〜2%程度 にとどまります。特に近年の日本のようにゼロ成長・低成長が続く国では、g は実質的にほぼ0%か、物価上昇(インフレ)を考慮するとマイナスにさえなっています。
この 「r(約5%) > g(約1〜2%)」 という不等式が何を意味しているか。
それは、「働いて得る給料の伸びよりも、お金や資産が勝手に生み出す富の伸びの方が、いつでも圧倒的に速い」 という残酷な事実です。
いくら汗水垂らして残業をし、社内での評価を上げて給与を数パーセント増やしたとしても、資本家が資産運用によって得る富のスピードには物理的に追いつけない仕組みになっているのです。
「r > g」の構造が存在する限り、社会の格差は放っておいても勝手に広がっていきます。ここでは、なぜ格差が広がり続けるのか、そのメカニズムを2つの視点から掘り下げます。
既にまとまった資産(株式や不動産)を持っている人は、その資産が年間4〜5%のペースで増えていきます。
例えば、1億円の資産を持つ人は、何も働かなくても年間で400万〜500万円ほどの不労所得を得られる計算になります。そして、その得られた収益を再び投資に回すことで、「複利(利息が利息を生む仕組み)」 が働き、資産は雪だるま式に加速しながら膨らんでいきます。
生活費のために資産を取り崩す必要すらないため、富は富を呼び、時間の経過とともに資産は指数関数的に増えていくのです。
一方で、収入の100%を労働給与に依存している人はどうでしょうか。
どれだけ真面目に努力して成果を出したとしても、会社から支払われる給与の上昇率は「g(1〜2%)」の枠を出ません。それどころか、税金や社会保険料の引き上げ、インフレによる物価高が直撃すれば、実質的な手取り収入は目減りしてしまいます。
「働いても働いても楽にならない」と感じるのは、あなたの努力不足ではなく、「g」という低成長の土俵の上だけで勝負しているから にほかなりません。
資本主義というゲームにおいて、「労働者側」にだけ留まり続けることは、ルール上非常に不利な戦いを強いられていると言わざるを得ないのです。
では、特別な資産家に生まれたわけではない私たち普通の労働者は、この残酷な世界でどう戦えば良いのでしょうか?
答えはシンプルです。 「労働者(g)」の立場を続けながら、一刻も早く「資本家(r)」の側へと足を踏み入れること です。
自身を「r」の側にシフトさせ、着実に資産を築くための3つの具体的戦略をご紹介します。
私たちが最初にやるべきことは、日々の仕事で得た給与(労働所得)を、ただ消費したり銀行口座に眠らせたり(超低金利の預金)するのをやめることです。
給与が入ったら、生活費や無駄遣いに消えてしまう前に、高い資本収益率(r)が見込める「資産」を買い続ける仕組みを作りましょう。
毎月3万円でも5万円でもかまいません。「給料から資産を買う」という行為は、「労働で得た種銭を使って、自分の代わりに24時間働く『小さな分身(資本)』を購入している」 のと同じです。
「r」の力を爆発的に高めてくれるのが「時間」です。
運用で得た配当金や分配金、値上がり益をそのまま再投資することで、資産形成には強力な「複利効果」が働きます。最初は小さな雪玉(少額の投資)であっても、長い坂道を転がし続けることで、数年・数十年後には巨大な雪だるまへと成長します。
重要なのは、「完璧なタイミングを狙うのではなく、1日でも早く市場に資金を投じ、長く持ち続けること」 です。時間が経てば経つほど、「r > g」の差があなたの資産額となって顕著に表れてきます。
通常、投資で得た利益(配当や譲渡益)には約20.315%の税金がかかります。しかし、日本には個人投資家を強力にバックアップする国策制度が存在します。それが新NISAやiDeCo(個人型確定拠出年金)です。
せっかく「r(年5%)」のリターンを得ても、税金で2割持っていかれてしまっては蓄財のスピードが落ちてしまいます。
これらの非課税制度を上限まで使い倒すことが、個人が実質的な「r」を極限まで高める最も手堅い近道となります。
今回のポイントを改めて整理します。
「r > g」という法則は一見すると残酷ですが、見方を変えれば「ルールさえ知ってしまえば、誰でもその恩恵を活用できる仕組み」でもあります。
現代は幸いなことに、スマホ一台で100円から世界中の優秀な企業(資本)に投資ができる時代です。かつてのように一部の富裕層しか資本家になれなかった時代とは違います。
「自分はただの会社員だから…」と諦める必要はありません。今日から少額でも積立投資を始めれば、あなたも立派な「資本家(rの住人)」の一員です。
労働で稼いだお金に、今度は「資産」として働いてもらう。このサイクルを回して、着実な蓄財と経済的な自由を目指していきましょう!
免責事項
本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。
本業・副業・投資・節約(節税)のサイクルをうまく回して、経済的自由(多様な選択肢)を目指いしたいですね。
それでは、また🐱
お薦めサービス:お申し込み