【実録】「会社を辞めたい」から始まった僕の資産形成。30代で純資産1億円超を達成するまでのリアルな歩みと「お金の5つの力」
ためネコ
蓄財ブログ


おつかれさまです。ためネコです🐱
今回のテーマは”自己投資”です。
蓄財のためには、金融商品への投資だけでなく自分自身への投資も大切です。
「資産形成のためには、金融商品を買うことこそが最優先だ」
そう考えて日々の生活費を極限まで削り、節約とインデックス投資だけに全力を注いでいませんか?
もちろん、株式や債券といった金融資産への投資は、将来の資産形成において強力な手段です。しかし、蓄財のスピードを爆発的に高め、かつ人生全体の満足度(QOL)を最大化させるために最も確実で高利回りな投資が存在します。
それが「自己投資」です。
どれほど優れた金融商品であっても、市場の暴落によって評価額が激減するリスクは避けられません。一方で、あなた自身の「知識」「スキル」「健康」といった人財資産(ヒューマンキャピタル)は、一度獲得すれば誰にも奪われることがなく、市場の暴落すら関係なく価値を生み出し続けます。
この記事では、資産形成の観点から「浪費・消費・投資」の違いを再定義し、自己投資がもたらす驚異的な「複利効果」、そして優先して取り組むべき具体的な3つの投資領域と実践ステップを網羅的に解説します。
お薦めサービス:お申し込み


自己投資の重要性を理解するための第一歩は、自分が日々の生活で支払っている「お金の行き先」を正しく分類・把握することです。お金の使い方には、大きく分けて「浪費」「消費」「投資」の3つのカテゴリーが存在します。
【お金の使い方の3分類】
・浪費(マイナスのリターン):一瞬の快楽や衝動による出費。価値は残らない。
・消費(ゼロのリターン)  :生活を維持するための必要経費。同等の価値を得る。
・投資(プラスのリターン) :将来的に支出以上の利益や価値を生み出す出費。
使ったお金に対して十分なリターン(価値)が得られず、あるいは一瞬の満足感だけで終わってしまう出費です。
これらは資産を削るだけの「マイナス」の行為であり、蓄財スピードを著しく低下させます。
日常生活を維持するために欠かせない必要経費です。
支払った金額と同等の価値を得て生活を支えるため、リターンとしては「プラマイゼロ」です。生活の質を極端に下げない範囲で賢く節約することが求められます。
将来的に支払った金額以上の金銭的価値、または精神的・身体的な満足度を生み出すことを目的とした出費です。
蓄財において目指すべきは、無駄な「浪費」を限りなくゼロに近づけ、「消費」を最小限に最適化し、浮いた資金を「投資(金融投資+自己投資)」へ集中投下することです。
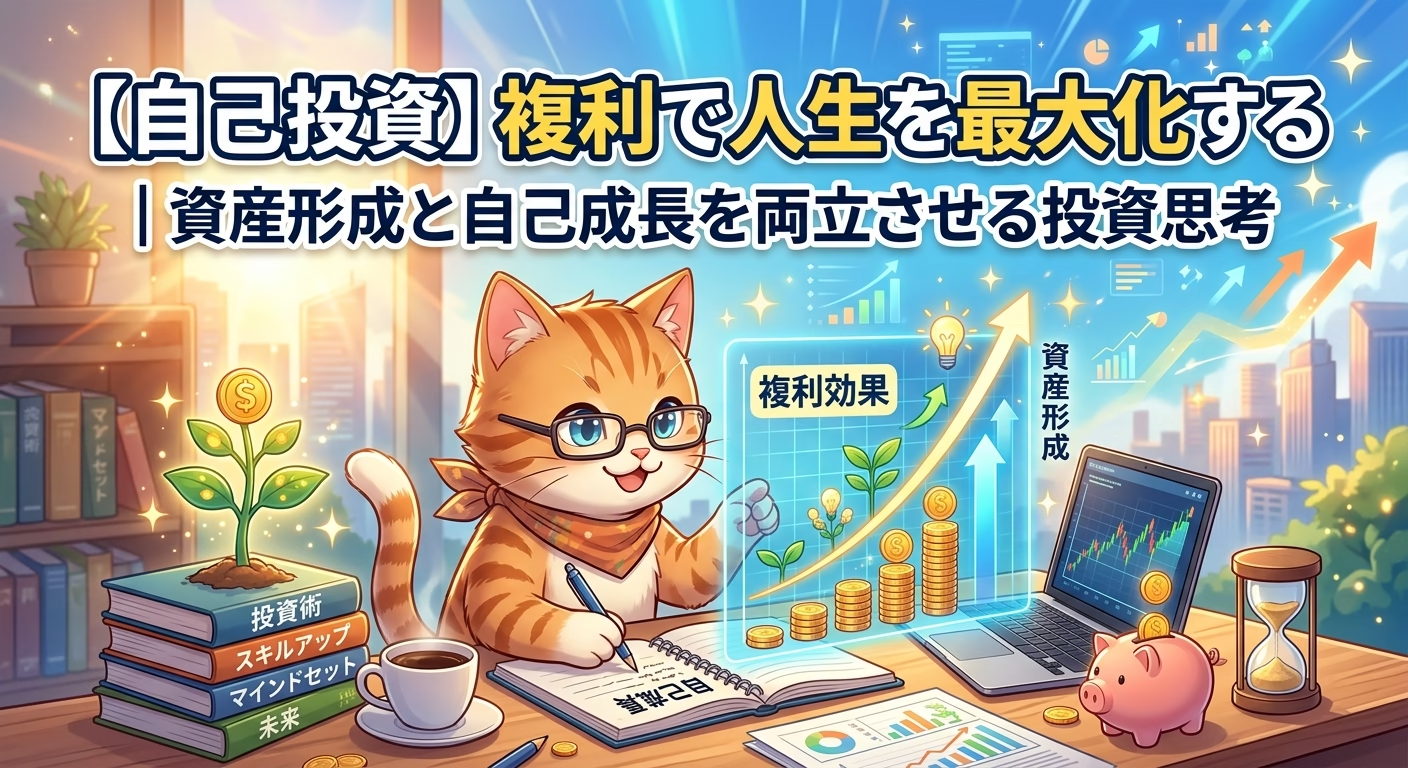
「複利」とは、投資によって得られた利益を再び元本に組み入れることで、雪だるま式に資産が増えていく仕組みのことです。アインシュタインが「人類最大の発見」と呼んだことでも知られていますが、この複利の力は金融資産だけに働くものではありません。自己投資においても、まったく同じ「複利の魔法」が働きます。
例えば、20代〜30代のうちに3万円を投資して業務に関する専門書籍を読み、新しいスキルや資格を身につけたとします。
[自己投資] ➔ [スキル・知識獲得] ➔ [市場価値向上・収入増] ➔ [余剰資金の拡大] ➔ [さらなる自己投資&金融投資]
  ↑____________|
(成長の複利ループ)金融投資の平均利回りが年数%〜十数%とされる中、若年期やキャリアの初期における「自分自身への投資」は、年利数百度(数百%)という桁違いのリターンを生み出す可能性を秘めています。
さらに、金融資産は税金や市場リスクの影響を受けますが、知識や経験、健康な身体は誰にも奪われることがなく、一生涯にわたって利益を生み出し続ける「最強の非課税資産」となります。早く始めれば始めるほど、複利を享受できる期間が長くなり、将来の到達点が劇的に変わるのです。
自己投資と言っても、「何に投資すればいいのか分からない」という方も多いでしょう。ここでは、最も投資対効果(ROI)が高く、すべての人の人生の基盤となる3つの優先領域を詳しく解説します。
「健康は最大の資本であり、最高の節約である」
どれほど巨大な資産を築いたとしても、病気で動けなくなったり、日々の倦怠感でやりたいことができなければ、その資産を活用することはできません。健康を損なうことは、医療費や薬代といった余計なコストが発生するだけでなく、働く機会や時間を奪われるという「絶大な機会損失」を意味します。
健康維持に投資することで、病気リスクが激減し、将来の医療費支出を防ぐことができます。また、日々のエネルギーと集中力が底上げされるため、本業や副業のパフォーマンスが飛躍的に向上します。
「外見への投資」と聞くと、単なる贅沢や見栄のように思えるかもしれません。しかし、ビジネスや人間関係において、清潔感や整った外見は「信用と第一印象を一瞬で獲得するための戦略的投資」です。
心理学における「ハロー効果(ひとつの際立った特徴に引きずられて、全体の評価が決まってしまう現象)」が示す通り、第一印象が良い人物は「仕事ができる」「信頼できる」と評価されやすい傾向があります。
外見が整うことでセルフイメージ(自己肯定感)が高まり、コミュニケーションに積極性が生まれます。その結果、職場での人間関係が円滑になり、ビジネスチャンスや良好な人脈を引き寄せる確率が高まります。
お金を直接的に増やすためのエンジンとなるのが、「スキルと知識」への投資です。現代社会において、個人の市場価値(人材としての価値)を高めることは、最も確実なリスクヘッジとなります。
一つの会社に依存するリスクが叫ばれる今、自力で稼ぐ力や高い専門性を身につけることは、将来の自由度を大幅に引き上げます。
スキルが高まることで、本業での昇給・昇格、好条件での転職、あるいは副業や起業による複線的な収入源の確保が可能になります。労働時間の短縮(業務効率化)によって生まれた時間を、さらに新しい学びや家族との時間に投資する好循環が生まれます。
「自己投資の重要性は分かったけれど、投資するための資金や時間がない」と感じる方も多いはずです。ここでは、日々の生活の中で確実に自己投資を習慣化するための具体的なアプローチを紹介します。
ステップ1:家計簿と時間記録で「浪費」を可視化する
ステップ2:自己投資の「先取り予算」を確保する
ステップ3:小さく始めて「継続」を最優先にする
ステップ4:得られたリターンを「記録」してモチベーションを高める
まずは、先月使ったお金と時間の使い道を振り返りましょう。 スマホの家計簿アプリやスケジュール帳を活用し、「これは本当に価値のある出費(時間)だったか?」をチェックします。無意識に使っていたコンビニでの買い食いや、目的のないSNS・動画鑑賞の時間が浮き彫りになるはずです。
給料が入ったら、生活費の余りを投資に回すのではなく、「毎月収入の5%〜10%を自己投資枠として最初に確保する」のが鉄則です。 例えば、手取り25万円であれば、毎月1万5,000円〜2万5,000円を「書籍・セミナー・健康維持」のための専用予算として別口座や電子マネーに分けておきます。
最初から高額なスクールに通ったり、過度な筋トレを始めると挫折の原因になります。
このように、ハードルを徹底的に下げて日常のルーティンに組み込むことが、複利効果を最大化する秘訣です。
自己投資によって得られた成果(本を1冊読了した、体重が1kg減った、業務効率化で30分早く帰れるようになった、副業で1万円稼げたなど)をメモ帳やブログに記録しましょう。成長を実感することで、自己投資が楽しくなり自然と習慣として定着します。
資産形成において、株式や投資信託へ積立投資を行うことは非常に素晴らしい取り組みです。しかし、金融資産への投資だけに偏ってしまうと、現在の生活の質や自分自身の成長機会を犠牲にしてしまうリスクがあります。
本当の意味での「豊かな人生」を手に入れるためには、金融投資という「外側の資産」を増やしながら、自己投資によって「自分という内側の資産」を鍛え上げることが不可欠です。
今日行なった1冊の読書、1回の運動、1時間のスキル学習は、数年後・数十年後のあなたに大きなリターンとなって返ってきます。
自己投資とは、「未来の自分へ贈る最高のラブレター」です。
まずは今日、気になっていた本を1冊買うことや、10分間のストレッチから始めてみませんか?その小さな一歩が、複利の力によってあなたの未来を大きく切り拓いていくはずです。
免責事項
本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。
より良い未来のために自己研鑽したいですね。
それでは、また🐱
お薦めサービス:お申し込み