【足るを知る】富への道を切り拓く心の哲学
ためネコ
蓄財ブログ


おつかれさまです。ためネコです🐱
今回のテーマは″国債:堅実投資の王道″です。
守りの資産の代表格、国債の魅力をご紹介します。
投資の世界では「いかに利益を伸ばすか」という攻撃の手法ばかりが注目されがちです。しかし、安定して資産を増やし、長きにわたって資産を守り抜くために最も重要なのは「守りの固さ」です。
株式投資や暗号資産などのハイリスク・ハイリターンな資産だけに偏ってしまうと、市場の暴落局面で大きなダメージを受け、精神的にも追い詰められてしまいます。
そこで、ポートフォリオの強固な土台として欠かせないのが「国債(日本国債)」です。
この記事では、国債投資がなぜ「堅実投資の王道」と呼ばれるのか、そのメリット・デメリット、具体的な種類、効果的なポートフォリオへの組み入れ方まで、約3,000文字で徹底解説します。
お薦めサービス:お申し込み


まずは「国債とは何か」という基本から整理しておきましょう。
国債とは、日本国政府が予算(インフラ整備や社会保障など)の資金を調達するために発行する「債券(借用証書)」のことです。
国債を購入するということは、「一定期間、国にお金を貸し出す」ことを意味します。国はお金を借りる代わりに、定期的に「利子(クーポン)」を支払い、満期を迎えた際には「元本(額面金額)」を全額返済します。
一般的な企業が発行する「社債」の場合、その企業が倒産すれば元本が戻ってこないリスク(デフォルトリスク)があります。しかし、日本国債の発行体は「日本政府」です。
国家が破綻しない限り元本と利子の支払いが保証されるため、国内で存在するあらゆる金融商品の中でトップクラスの安全性を誇ります。
資産運用の世界で国債が「堅実投資の王道」と称される理由は、主に以下の4つのメリットに集約されます。
国債(特に個人向け国債)の最大の特徴は、満期になれば元本が確実に戻ってくる点です。
株式のように株価が暴落して半値になるような心配はありません。また、銀行の定期預金にも「ペイオフ制度(1行あたり元本1,000万円まで保護)」という上限がありますが、国債は国自体が発行体であるため、事実上上限なしで高い安全性が担保されています。
投資初心者の方はもちろんのこと、退職金などの「絶対に減らしたくない資金」を運用したい方にとって、この元本保証と安心感は他には代えがたい大きなメリットです。
国債を購入すると、原則として年2回(6ヶ月ごと)に利子が支払われます。
購入した時点で将来いつ・いくらの利子が入ってくるかが明確に分かるため、将来の収益計画や生活設計が非常に立てやすくなります。市場のボラティリティ(価格変動)に一喜一憂することなく、着実にお金を増やせる「計算できるインカムゲイン」は、資産運用のストレスを大幅に軽減してくれます。
個人向け国債には、「年0.05%(税引前)」の最低金利保証が設けられています。
仮に今後、世の中の金利が超低金利状態に陥ったり、市場金利がどれだけ低下したとしても、年0.05%の利回りは下回りません。一般的なメガバンクの普通預金金利と比較しても、常に同等以上の安全な置き場所として機能します。
国債は「ハードルが高い」と思われがちですが、実際は非常に手軽です。
個人向け国債には、ライフスタイルや金利観に合わせて選べる3つのタイプが存在します。それぞれの特徴を正しく理解し、自分に合った商品を選びましょう。
| 種類 | 満期 | 金利タイプ | 特徴・おすすめの人 |
| 変動10年 | 10年 | 変動金利(半年ごと見直し) | 最もおすすめ! 今後の金利上昇局面にも柔軟に対応したい人 |
| 固定5年 | 5年 | 固定金利(満期まで一定) | 中期的な資金(5年後に使う予定のお金)を確定利回りで運用したい人 |
| 固定3年 | 3年 | 固定金利(満期まで一定) | 近い将来(3年以内)に使う予定があるお金を一時的に安全に置きたい人 |
現在の金利環境(金利上昇局面)において、特に高い人気を誇るのが「変動10年」です。
変動10年は、実勢金利の動きに応じて半年ごとに適用金利が見直される仕組み(基準金利×0.66)になっています。 そのため、購入後に世の中の金利が上昇した場合には、自分の受け取る利息も自動的に増えていきます。
「固定金利で長期間拘束されると、インフレや金利上昇で損をするのでは?」という不安を解消できるため、迷ったら「変動10年」を選ぶのが最も賢明な選択といえます。
どんなに優れた金融商品にも、デメリットや注意点は存在します。契約前に必ず確認しておきましょう。
国債は「元本を守ること」に特化した商品です。株式のように「1年で資産が2倍になる」といった爆発的な資産増加は期待できません。あくまで資産を守り、手堅い利息を得るための手段です。
個人向け国債は、購入(発行)から1年間は原則として中途換金ができません。直近1年以内に確実に使うことが決まっている生活費や非常資金は、いつでも引き出せる普通預金に残しておく必要があります。(※保有者が亡くなられた場合や、大規模災害で被災された場合などは1年未満でも特例的に換金可能です)
固定金利型(3年・5年)を選択した場合、物価上昇率(インフレ率)が国債の金利を上回ると、実質的な購買力が低下する「インフレリスク」が生じます。インフレへの備えを意識するなら、変動金利型の国債を選ぶか、株式・不動産などの実物資産と組み合わせることが大切です。
国債の本当の価値は、単体で保有することではなく、「ポートフォリオ全体における守りの要」として配置したときに発揮されます。
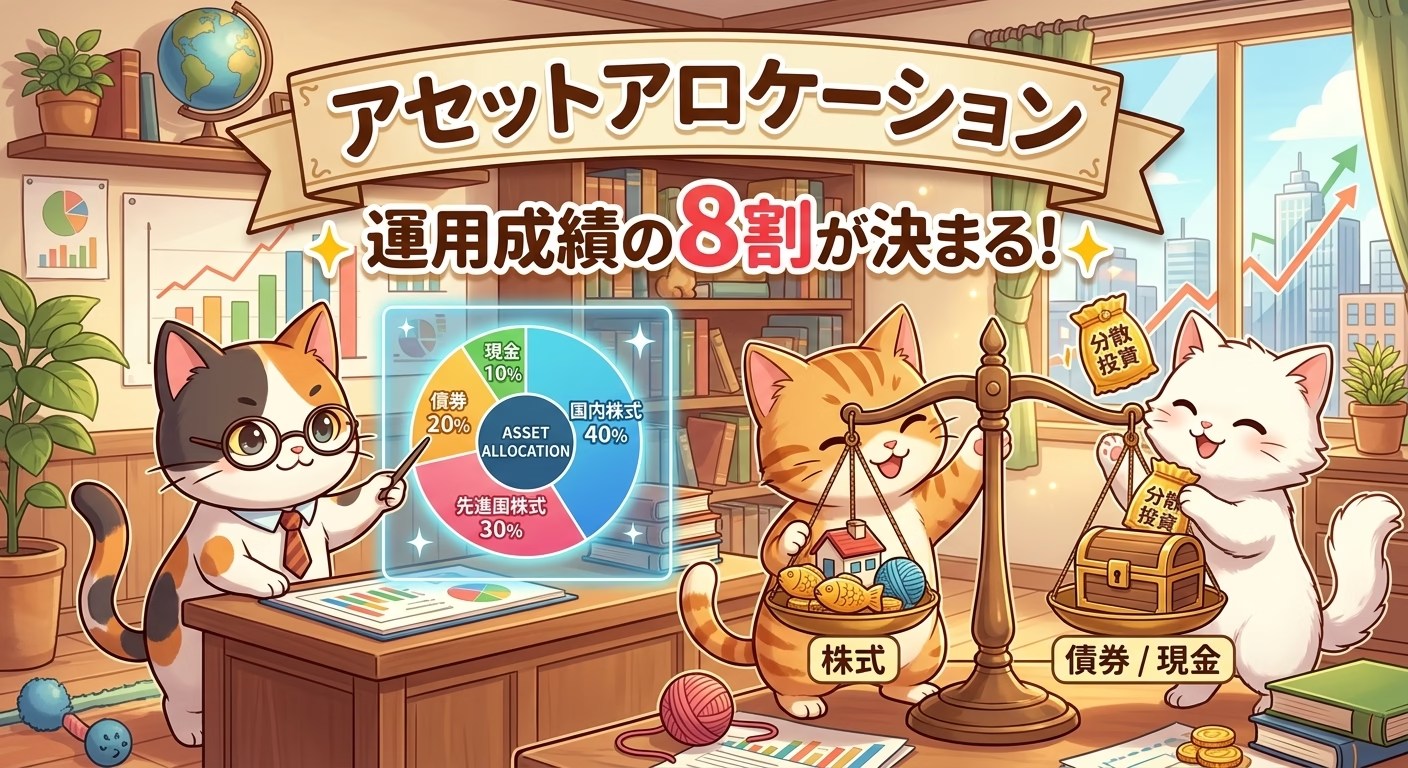
資産運用で成功を収めている投資家の多くは、全財産を株式に投資するようなリスクの取り方はしません。
このように資産を分散させることで、株式市場が大暴落した際にもポートフォリオ全体の傷口を最小限に抑えることができます。
国債投資の魅力と活用法について詳しく解説してきました。
「投資=リスクが高くて怖いもの」と感じている初心者の方にとって、国債は最も安全に一歩を踏み出せる最高の入門商品です。また、すでに株式投資を行っている経験者にとっても、資産を守り抜くための最強のシールドとなります。
ご自身のライフプランやリスク許容度に合わせて、ぜひ国債をポートフォリオに上手く取り入れ、揺るぎない堅実な資産形成を進めていきましょう!
免責事項
本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。
手軽に国債にアクセスできるETFでの投資がおすすめですが、ETFの場合は元本割れリスクもあるためご注意ください。
それでは、また🐱
お薦めサービス:お申し込み