★記事一覧★
コラム
PR

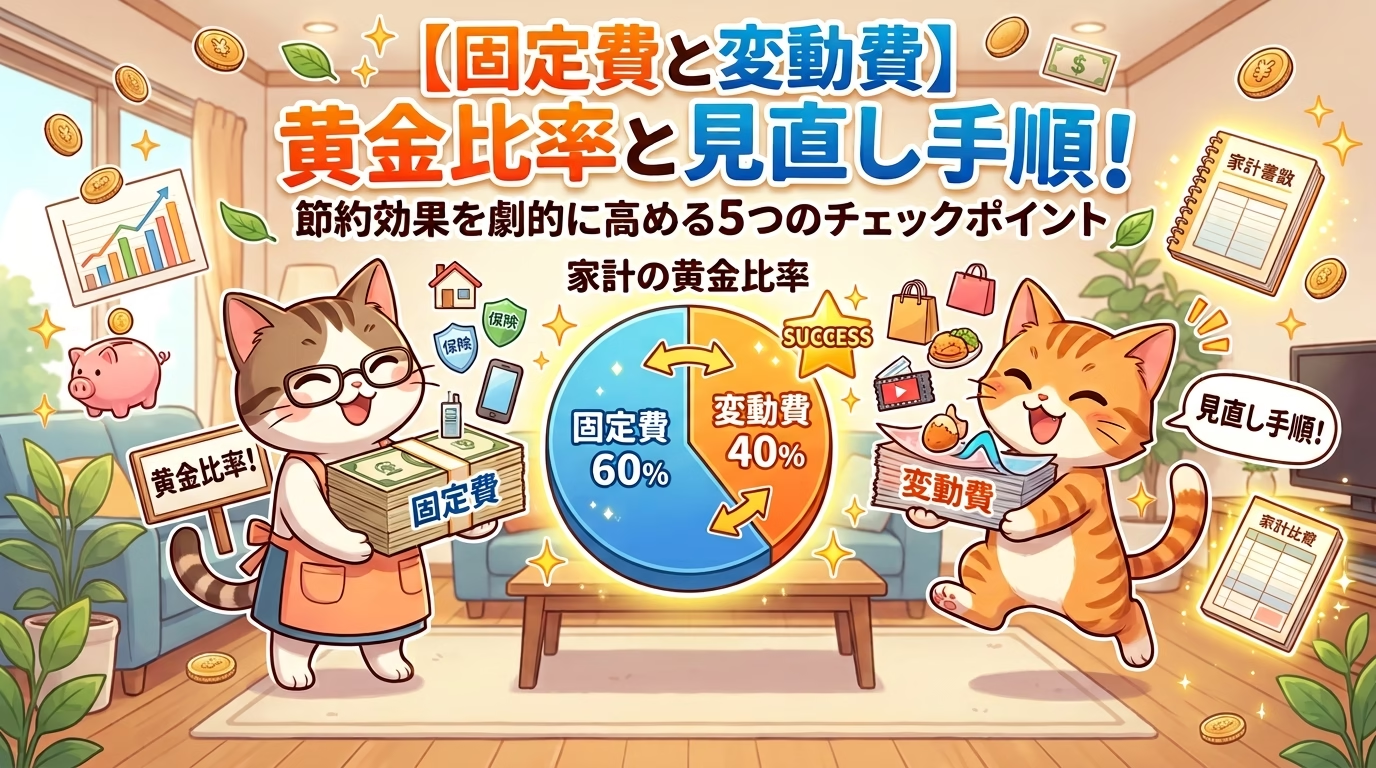
【固定費と変動費】黄金比率と見直し手順!節約効果を劇的に高める5つのチェックポイント

ためネコ
記事内に商品プロモーションを含む場合があります
ためネコ
ためネコ

おつかれさまです。ためネコです🐱
今回のテーマは、【固定費と変動費】です。

​「貯金を増やしたい」「もっと将来のために自由に使えるお金を確保したい」と思って節約を始めてみたものの、なかなか長続きしなかった経験はありませんか?

「外食を我慢する」「スーパーで数十円安いもやしを選ぶ」「欲しい服を諦める」……。 こういった日々の「我慢」による節約は、強い精神力を消費するため、ストレスが溜まってリバウンドしてしまいがちです。

実は、お金を効率よく貯めている人が最初に取り組んでいるのは、そうした努力や根性を必要とする節約ではありません。 彼らが真っ先に行っているのは、家計の支出を「固定費」と「変動費」に分解し、徹底的に固定費を削減することです。

特別な知識や投資のセンスがなくても、固定費の仕組みさえ理解して一度見直してしまえば、「努力ゼロ・ストレスゼロ」で毎月数万円が自動的に口座に残る仕組みを作ることができます。

本記事では、固定費と変動費の基礎知識から、具体的に見直すべき5つの固定費、そして浮いたお金をさらに大きく増やすための「資産運用のステップ」までをわかりやすく解説します。

お薦めサービス:お申し込み

SBI証券[旧イー・トレード証券]

SBI証券[旧イー・トレード証券]

【確定拠出年金(iDeCo)専用】SBI証券

1. 「固定費」と「変動費」の明確な違いとは?

家計の見直しを始める第一歩は、自分が毎月何にお金を使っているのかを「固定費」と「変動費」の2つに整理することです。

まずはそれぞれの定義と特徴をしっかりと押さえましょう。

① 固定費とは?(毎月「決まった額」が出る支出)

固定費とは、利用の有無や生活スタイルの変化にかかわらず、毎月一定の金額が定期的に出ていく支出のことです。

  • 代表的な例:
    • 住居費(家賃、住宅ローン、管理費)
    • 通信費(スマホ代、光回線代)
    • 保険料(生命保険、医療保険、自動車保険)
    • サブスクリプション(動画配信、音楽配信、ジム月額など)
    • 車両維持費(ローンの返済、駐車場代など)

固定費は金額が大きく、口座引き落としやクレジットカード決済で自動的に支払われていることが多いため、普段の生活では「払っている感覚」が薄れがちです。

② 変動費とは?(月によって「金額が変わる」支出)

変動費とは、日々の行動や選択によって毎月の支出額が変動する支出のことです。

  • 代表的な例:
    • 食費・外食費
    • 日用品費
    • 交際費・娯楽費
    • 被服費・美容代
    • 医療費・交通費

変動費は「今日何を食べるか」「今週末どこへ遊びに行くか」によって金額が変わるため、自分の意思でコントロールしやすい反面、無意識のうちに予算オーバーになりやすい特徴があります。

2. なぜ「固定費の見直し」が蓄財の最強ショートカットなのか?

節約を始めようとしたとき、多くの人が陥る罠があります。それは「食費や交際費などの変動費から削ろうとすること」です。

もちろん変動費を抑えることも大切ですが、蓄財のスピードを劇的に上げるなら、優先順位は100%「固定費」が先です。その理由は3つあります。

理由①:一回の見直しで「節約効果が一生続く」から

変動費の節約は、「毎日」「毎回」の努力が必要です。「今日は外食を我慢しよう」「安い食材を買おう」と意思決定を繰り返さなければなりません。

一方で、固定費の見直しは「たった1回の契約変更」で完了します。 例えば、スマホの契約プランを見直して月々5,000円安くなったとします。手続きに必要な時間は1〜2時間程度ですが、その1回の手続きだけで、何もしなくても毎月5,000円、年間で6万円、10年で60万円の節約効果が永続的に続きます。

理由②:生活の満足度(QOL)が下がらないから

「外食を減らす」「趣味のお金を削る」といった変動費の削減は、生活の楽しみや幸福感を直接削ることになります。これでは精神的なストレスが溜まり、いつか買い物の爆発や暴飲暴食といったリバウンドを引き起こしてしまいます。

しかし、スマホを大手キャリアから格安SIMに変えたり、使っていないサブスクを解約したりしても、日常の幸福度はほとんど下がりません。「我慢をしない節約」だからこそ、無理なく継続できるのです。

理由③:削減できる金額のインパクトが大きいから

日々の食費を10円、20円単位で節約するのは大変ですが、固定費は一度の着手で「月1万円〜3万円」単位の大きなインパクトを狙えます。 大きなインパクトのある場所に最小の労力を投入することこそが、賢い蓄財の基本戦略です。

3. 今すぐ見直すべき!固定費の具体例とチェックポイント5選

「固定費の見直しが大事なのは分かったけれど、どこから手を付ければいいの?」という方のために、見直し効果が高い5つの重要項目と具体的なチェックポイントをまとめました。

① 通信費(格安SIM・光回線の見直し)

固定費削減の中で、最も手軽で効果が高いのが通信費です。

  • チェックポイント:
    • 大手キャリアの標準プランに入ったままになっていないか?
    • 毎月使っているデータ容量に対して、過剰なプランを契約していないか?
  • 改善アクション: 格安SIM(ahamo、LINEMO、povo、UQモバイル、ワイモバイルなど)へ乗り換えるだけで、月々のスマホ代を8,000円から2,000円程度まで削減できるケースが多発しています。夫婦2人で乗り換えれば、月12,000円(年間14万4,000円)浮くことも珍しくありません。

② 保険料(過剰な保障の削ぎ落とし)

日本人は「保険に入りすぎている」と言われています。公的医療保険制度が充実している日本において、民間保険の過剰加入は大きな固定費圧迫の原因です。

  • チェックポイント:
    • 「万が一」の際、高額療養費制度や傷病手当金でどれくらいカバーされるか知っているか?
    • 貯蓄型の保険(積立保険・学資保険)に無駄な手数料が含まれていないか?
  • 改善アクション: 必要以上の医療保険や定期保険を解約し、真に必要な「掛け捨ての死亡保険(家族がいる場合のみ)」や「自動車保険・火災保険」等に絞り込みましょう。これだけで月1万〜2万円の削減が狙えます。

③ サブスクリプションサービス(定期購買・月額制サービス)

「月額1,000円だから」と軽い気持ちで契約し、そのまま放置されているサブスクはありませんか?

  • チェックポイント:
    • 過去1ヶ月間で一度も使っていない動画・音楽配信サービスはないか?
    • 通っていないスポーツジムの会費が引き落とされていないか?
  • 改善アクション: クレジットカードの明細を過去3ヶ月分確認し、利用頻度が低い月額サービスは今すぐその場で解約しましょう。使いたくなったら再度契約すればいいだけです。

④ 住居費(賃貸の交渉・ローンの借換)

家計の中で最も大きな割合を占めるのが住居費です。

  • チェックポイント:
    • (賃貸の場合)近隣の似た間取りの家賃相場と比べて高すぎないか?
    • (持ち家の場合)住宅ローンの金利が高いまま放置されていないか?
  • 改善アクション: 賃貸であれば契約更新時の家賃交渉や、更新費用・固定費の安い物件への引越しを検討します。持ち家の場合は、住宅ローンの借換(借り換えシミュレーション)を行うことで、総返済額が数百万円単位で減る可能性があります。

⑤ 車両維持費(カーシェアへの移行・任意保険の見直し)

車は購入費用だけでなく、車検、税金、保険、駐車場代、ガソリン代と、膨大な固定費を生み出す「資産を削る要因」になりがちです。

  • チェックポイント:
    • 週末しか車に乗らない生活になっていないか?
    • 任意保険の内容に不必要な車両保険や特約がついていないか?
  • 改善アクション: 使用頻度が低いなら、思い切って車を手放して「カーシェア」や「レンタカー」に切り替えるのが最も効果的です。保有し続ける場合でも、ネット型自動車保険(ダイレクト型)に見直すだけで年間数万円安くなります。

4. 挫折しない!固定費見直しの3ステップ

固定費の見直しを成功させるためには、順序立てて進めることが大切です。以下の3ステップで進めてみましょう。

【ステップ1】クレジットカード明細・通帳の確認
 ↓
【ステップ2】「解約」「プラン変更」のリストアップ
 ↓
【ステップ3】優先順位(手間の少なさ×削減額)を決めて即実行
  1. ステップ1:現状を可視化する(所要時間:15分) 直近1〜3ヶ月分のクレジットカード明細と銀行通帳を用意し、毎月自動的に引き落とされている項目をすべて紙やスマホのメモに書き出します。
  2. ステップ2:見直し対象を選定する 書き出した項目を「不要なもの(即解約)」「安くできるもの(プラン変更・乗り換え)」に分類します。
  3. ステップ3:難易度の低いものから順番に実行する 「サブスク解約(5分で完了)」→「スマホの格安SIM移行(1時間で完了)」→「保険の見直し」というように、手間が少なくて効果が大きいものから着手しましょう。1つ成功体験を得ると、弾みがつきます。

5. まとめ:浮いた固定費を「資産運用」に回して資産形成を加速させよう!

家計の見直しにおいて、真のゴールは「お金を節約すること」そのものではありません。「節約によって生まれた余剰資金を、将来のために賢く活用すること」です。

仮に、固定費の見直しによって毎月3万円の余剰資金が生まれたとします。

  • そのまま銀行預金に預けた場合(30年):1,080万円
  • 年利5%で積立投資(NISA等)を行った場合(30年):約2,497万円(※運用益 約1,417万円)

このように、固定費削減で浮いた「月3万円」をNISA(新NISA)やiDeCoなどを活用してコツコツ積み立てるだけで、将来の資産形成のスピードは劇的に変わります。

我慢して毎月の食費を切り詰める必要はありません。 まずは今週末、自分の固定費一覧をチェックすることから始めてみませんか? たった1時間の手続きが、あなたの10年後・20年後の資産を大きく変える第一歩になります。

免責事項

本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。

ためネコ
ためネコ

それでは、また🐱

★資産情報:億り人のリアル資産★

日々更新
資産推移
リバランス
実現損益
不労所得
年間配当
厳選銘柄
保有ETF一覧
資産配分
ポートフォリオ
はじめての方へ
ブログ解説

★お薦めサービス:紹介記事★

証券口座
SBI証券
NISA
SBI証券
こどもNISA
SBI証券
iDeCo
SBI証券
預貯金
SBI新生銀行
クレジットカード
三井住友カード
資産管理
マネーフォワードME
ふるさと納税
Amazon

お薦めサービス:お申し込み

SBI証券[旧イー・トレード証券]

SBI証券[旧イー・トレード証券]

【確定拠出年金(iDeCo)専用】SBI証券

Xからの読者コメントをお待ちしています。

メールアドレスが公開されることはありません。 ※ が付いている欄は必須項目です

CAPTCHA


ABOUT ME
ためネコ
ためネコ
億り人ブロガー
純金融資産1億円超えのアラフォー会社員👨‍💼
超富裕層を目指して蓄財中💰️
日々の資産推移や資産形成コラムに加え
おすすめの投資銘柄、商品情報も発信中です‼️
記事URLをコピーしました