★記事一覧★
コラム
PR

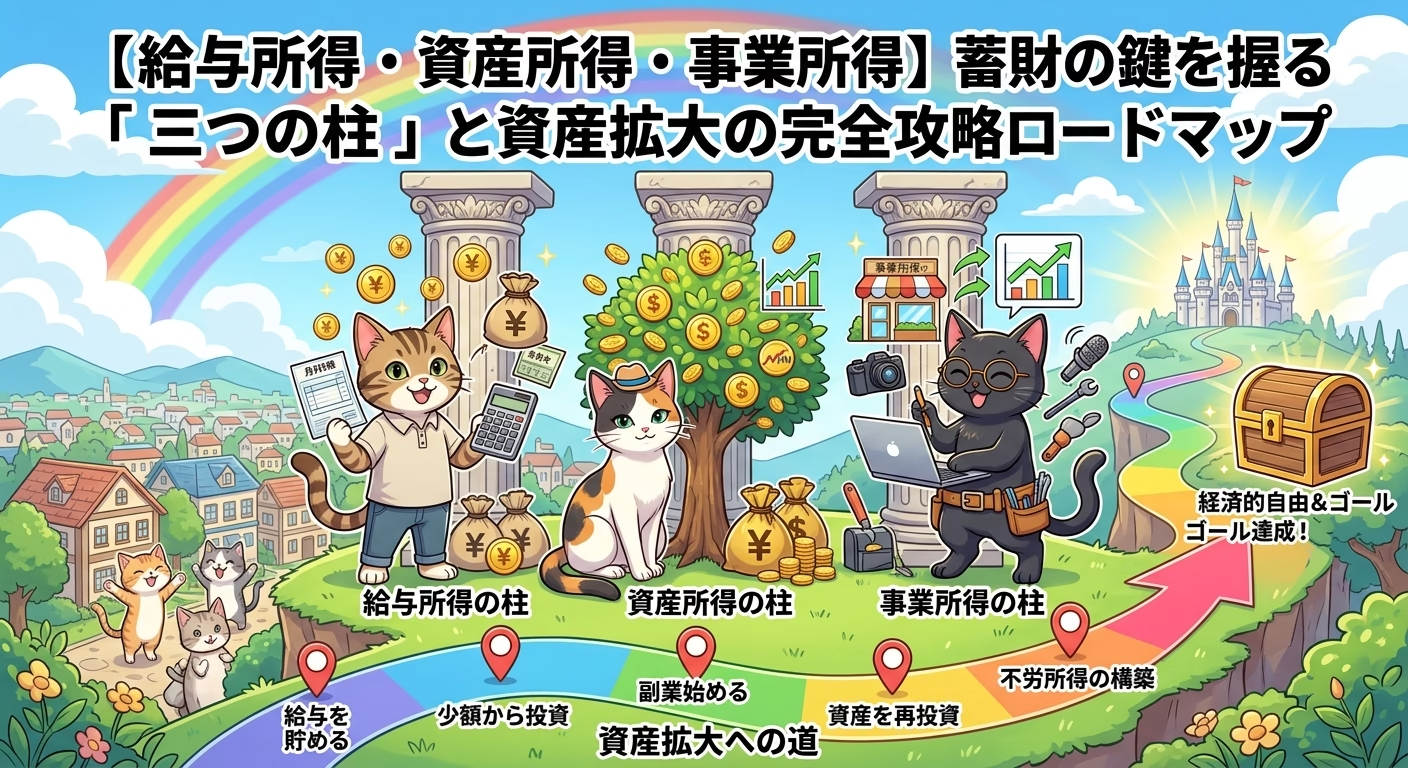
【給与所得・資産所得・事業所得】蓄財の鍵を握る「三つの柱」と資産拡大の完全攻略ロードマップ

ためネコ
記事内に商品プロモーションを含む場合があります
ためネコ
ためネコ

おつかれさまです。ためネコです🐱
今回のテーマは″【給与所得・資産所得・事業所得】″です。
3つの所得を成長させることが、資産の拡大につながります。

「一生懸命働いているのに、なかなか資産が増えない……」 「新NISAや株式投資を始めたけれど、これだけで本当に FIRE(経済的自由)できるのだろうか?」

そんな悩みを抱えていませんか?

資産を爆発的に増やし、真の経済的安定を手に入れるためには、単に「節約して貯金する」だけでは不十分です。現代の蓄財戦略において最も重要なのは、「給与所得」「資産所得」「事業所得」という3つの所得の柱を理解し、相互に連携させて育てることにあります。

この記事では、これら「3つの所得」が持つ役割やメリット・デメリット、そしてそれらを組み合わせて最短ルートで純資産を大きく拡大させるための具体的な実践ロードマップをわかりやすく解説します!

お薦めサービス:お申し込み

SBI証券[旧イー・トレード証券]

SBI証券[旧イー・トレード証券]

【確定拠出年金(iDeCo)専用】SBI証券

現代の蓄財戦略:なぜ「3つの所得」が必要なのか?

かつての日本であれば、「ひとつの会社で定年まで勤め上げ、給与と退職金、そして年金で暮らす」という単一の収入源に頼ったモデルが成立していました。

しかし、現代は以下の理由により、給与所得だけに依存するリスクが非常に高まっています。

  • インフレによる実質資産の減価(物価上昇に給与アップが追いつかない)
  • 終身雇用・年金制度の揺らぎ(社会保険料の負担増と実質手取りの減少)
  • 増税や税制改正による手取りの圧迫

こうした時代を生き抜き、着実に資産を増やしていくためには、「リスクの分散」と「収益力の掛け算」が必要です。

それぞれの所得には独自の強みと弱みがあります。これら3つの特性を理解し、パズルのように組み合わせることで、強固な「蓄財のエンジン」が完成するのです。

所得の種類主な性質役割・メリット課題・注意点
給与所得安定性・確実性毎月確実に現金が入る。生活基盤と「種銭」の確保労働時間の切り売り。税金の節税余地が少ない
資産所得成長性・不労性時間と共に複利で増える。労働から解放されるまとまった元本(種銭)が必要。市場リスクがある
事業所得爆発力・節税性収入の上限がない(青天井)。経費計上が可能成果が出るまで時間がかかる。収入の不確実性

それぞれの柱について、詳しく掘り下げていきましょう。

柱①:安定性の「給与所得」——すべての蓄財を支える揺るぎない土台

「給与所得」とは、会社員や公務員、パート・アルバイトとして労働力を提供し、その対価として得る俸給や給与、賞与などの所得です。

給与所得のメリット・特徴

  1. 抜群の安定性と予測可能性景気の変動や多少の体調不良があっても、雇用されている限り毎月決まった日に一定の収入が入ってきます。この「生活費を確実に賄える」という安心感こそが、蓄財のメンタルを支えます。
  2. 社会的信用(レバレッジの原動力)金融機関からの信用が高く、住宅ローンや各種信用取引を有利な条件で組むことができます。
  3. 手間がかからない税務処理会社が年末調整を行ってくれるため、確定申告の手間をかけずに納税が完了します。

給与所得を最大化する戦略

給与所得は蓄財における「投資の種銭(元手)」を生み出すポンプです。このポンプの吐出量を増やすためのアプローチは大きく2つあります。

  • 本業での価値提供とキャリアアップ社内での成果を上げて昇進・昇給を目指すだけでなく、ポータブルスキル(業務自動化、マネジメント能力、専門スキルなど)を磨き、給与水準の高い業界や会社へ「キャリアアップ転職」を行うことが最も手っ取り早い増収策です。
  • 時間の有効活用ダラダラと残業代を稼ぐのではなく、残業時間を削減して生み出した時間を「自己投資」や「副業(事業所得の開拓)」に充てる思考を持ちましょう。

給与所得の目的は、単に生活するためだけではありません。「生活コストを引いた余剰資金(種銭)をいかに多く捻出できるか」が勝負の分かれ目となります。

柱②:成長性の「資産所得」——お金に働いてもらい自動でお金を増やす仕組み

「資産所得」とは、自らの労働ではなく、保有している資産(お金・証券・不動産など)が自動的に生み出してくれる所得です。

具体的には、株式の配当金、投資信託の分配金や譲渡益、不動産の家賃収入、債券の利息などが含まれます。

資産所得のメリット・特徴

  1. 労働からの解放(不労所得)自分が寝ている間も、病気で休んでいる間も、資産が24時間365日働き続けてくれます。これこそが「経済的自由」へ向かうための本質です。
  2. 複利効果による加速度的な成長得られた配当や利益を再び投資に回すことで、「利息が利息を生む」複利の魔法が働きます。時間が経つほど資産の増加スピードは加速します。

資産所得を伸びやかに育てる戦略

資産所得を効率よく育てるためには、「元本(種銭)の拡大」と「税金コストの最小化」が絶対条件です。

  1. 税制優遇制度の使い倒し(NISA・iDeCo)投資で得た利益には通常約20.315%の税金がかかりますが、非課税制度である「新NISA」や「iDeCo」を活用することで、利益を100%手元に残して再投資に回すことができます。まずはこの枠を満額埋めることを目標にしましょう。
  2. アセットアロケーション(資産配分)の最適化株式(オルカンやS&P500、日本高配当株など)だけでなく、リスク許容度に応じて債券、リート(不動産投資信託)、金(ゴールド)などを組み合わせ、暴落局面でも慌てない分散ポートフォリオを構築します。

資産所得は、初期の段階(元本が少ない時期)では目に見える効果を感じにくいのがデメリットです。しかし、給与所得からコツコツと種銭を流し込み続けることで、ある一定のライン(雪だるまの芯ができるポイント)を超えた瞬間に爆発的な威力を発揮します。

柱③:爆発力の「事業所得」——自分の知見とスキルを事業化し資産形成を加速させる

「事業所得」とは、個人事業主や副業、経営者として、自らのビジネスやサービスを提供することによって得る所得です。

ブログ運営、Webデザイン、プログラミング、動画編集、物販、コンサルティングなど、個人がインターネットを活用して事業を始められる時代において、最も注目されている所得です。

事業所得のメリット・特徴

  1. 収入の上限がない(青天井の爆発力)給与所得と違い、自分の工夫や成果次第で収入を10倍、100倍に伸ばすことが可能です。成功すれば短期間で大きな資産を形成できます。
  2. 節税効果と経費計上事業を営むことで、事業に関わる費用(パソコン代、通信費、取材費、交通費など)を「必要経費」として売上から控除できます。これにより、正当に課税所得を抑え、手元に残るキャッシュを最大化できます。
  3. 青色申告の特典最大65万円の青色申告特別控除や、損失の繰越控除など、税制上の強力なメリットを享受できます。

事業所得を開拓する戦略

いきなり脱サラして独立するのはリスクが高すぎます。おすすめは「本業(給与所得)を持ちながら、スモールビジネスとして副業から始める」スタイルです。

  1. 低資本・低リスクで始められる分野を選ぶ在庫を持たないビジネス、初期費用がかからないデジタルコンテンツやスキルシェア型ビジネスからスタートします。
  2. 自分の強み×市場ニーズの掛け算本業で培った業務改善の知識や専門スキル(VBA/RPA活用、品質管理、業界知識など)を個人向け・中小企業向けにカスタマイズして発信・提供します。

事業所得で得た利益をそのまま生活費に消すのではなく、「全額を資産所得(投資)の種銭に回す」ことによって、資産形成のスピードは劇的に跳ね上がります。

3つの所得が生み出す「最強の相乗効果(シナジー)」

これら3つの所得は、個別に独立して存在するのではなく、お互いに補い合い、循環させることで真価を発揮します。

【資産拡大の黄金ループ】

  ① 給与所得(安定した生活費+初期種銭)
        │
        ▼
  ② 事業所得(副業で稼ぎ、節税しつつ種銭を劇的増加)
        │
        ▼
  ③ 資産所得(増えた種銭をNISA等へ投下→不労所得の最大化)
        │
        └───> 得られた配当・利益を再投資&さらなる自由へ!

蓄財フェーズ別・おすすめのアクションプラン

Phase 1:蓄財の準備期(資産0円〜500万円)

  • 主軸: 給与所得
  • アクション: 支出の見直し(固定費削減)を徹底し、給与所得から毎月確実に入金投資を行う。新NISAの積立枠を埋める基礎を作る。

Phase 2:加速期(資産500万円〜3,000万円)

  • 主軸: 給与所得 × 事業所得
  • アクション: 本業で成果を出しつつ、副業(事業所得)をスタート。副業で得た純利益と節税効果で種銭の量を2倍・3倍に増やし、投資に一気に流し込む。

Phase 3:結実期(資産3,000万円〜1億円超)

  • 主軸: 資産所得 × 事業所得
  • アクション: 資産所得(配当金や含み益)が生活費の半分以上をカバーし始める。労働に縛られない選択肢が生まれ、好きな事業やライフスタイルに集中できるようになる。

まとめ:今日から始める「3つの柱」の育て方

蓄財を成功に導く「給与所得」「資産所得」「事業所得」の3つの柱。

最後にもう一度、それぞれの役割をおさらいしましょう。

  • 給与所得: 毎月の生活を支え、蓄財の「一歩目」を踏み出す【土台】
  • 資産所得: 複利の力でお金を増やし、経済的自由をもたらす【ゴール】
  • 事業所得: 種銭を急拡大させ、ゴールへの到着を数年〜数十年早める【ブースター】

「自分には事業なんて無理」「投資に回すお金がない」と最初から諦める必要はありません。

まずは給与所得から月1万円でも多く投資に回すこと(資産所得の芽を育てること)から始めてみてください。そして余裕ができたら、自分のスキルや経験をブログやSNSで発信したり、小さな副業に挑戦したりしてみましょう(事業所得の種を蒔く)。

3つのエンジンが回転し始めたとき、あなたの資産形成はこれまで見たこともないスピードで加速していきます。豊かな未来を目指して、今日からできる一歩を力強く踏み出していきましょう!

免責事項

本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。

ためネコ
ためネコ

少しずつでいいので、確実に3つの所得を伸ばしていきましょう。
それでは、また🐱

お薦めサービス:お申し込み

SBI証券[旧イー・トレード証券]

SBI証券[旧イー・トレード証券]

【確定拠出年金(iDeCo)専用】SBI証券

Xからの読者コメントをお待ちしています。

メールアドレスが公開されることはありません。 ※ が付いている欄は必須項目です

CAPTCHA


ABOUT ME
ためネコ
ためネコ
億り人ブロガー
純金融資産1億円超えのアラフォー会社員👨‍💼
超富裕層を目指して蓄財中💰️
日々の資産推移や資産形成コラムに加え
おすすめの投資銘柄、商品情報も発信中です‼️
記事URLをコピーしました