【東証ETF 2557】SMDAM トピックス上場投信を徹底解説!日本株のコア資産を構築する
ためネコ
蓄財ブログ


おつかれさまです。ためネコです🐱
今回のテーマはeMAXIS Slim バランス(8資産均等型)です。
私は、NISA+iDeCoの枠は全てこれに割り振っています。理由は、株式100%の商品よりもリスクが低いこの商品で、老後資産を確実に形成したいためです。
「新NISAを始めたいけれど、個別株やETFをいくつも組み合わせるのは面倒」
「株だけでなく、債券やREITにも分散して暴落リスクを抑えたい」
新NISAを活用した資産形成において、最も重要なのは「適切なアセットアロケーション(資産配分)」と「継続できるシンプルな仕組みづくり」です。
しかし、株式・債券・不動産(REIT)といった複数の資産(アセットクラス)を自分で選んで購入し、定期的にリバランス(比率の再調整)を行うのは、手間も時間もかかります。
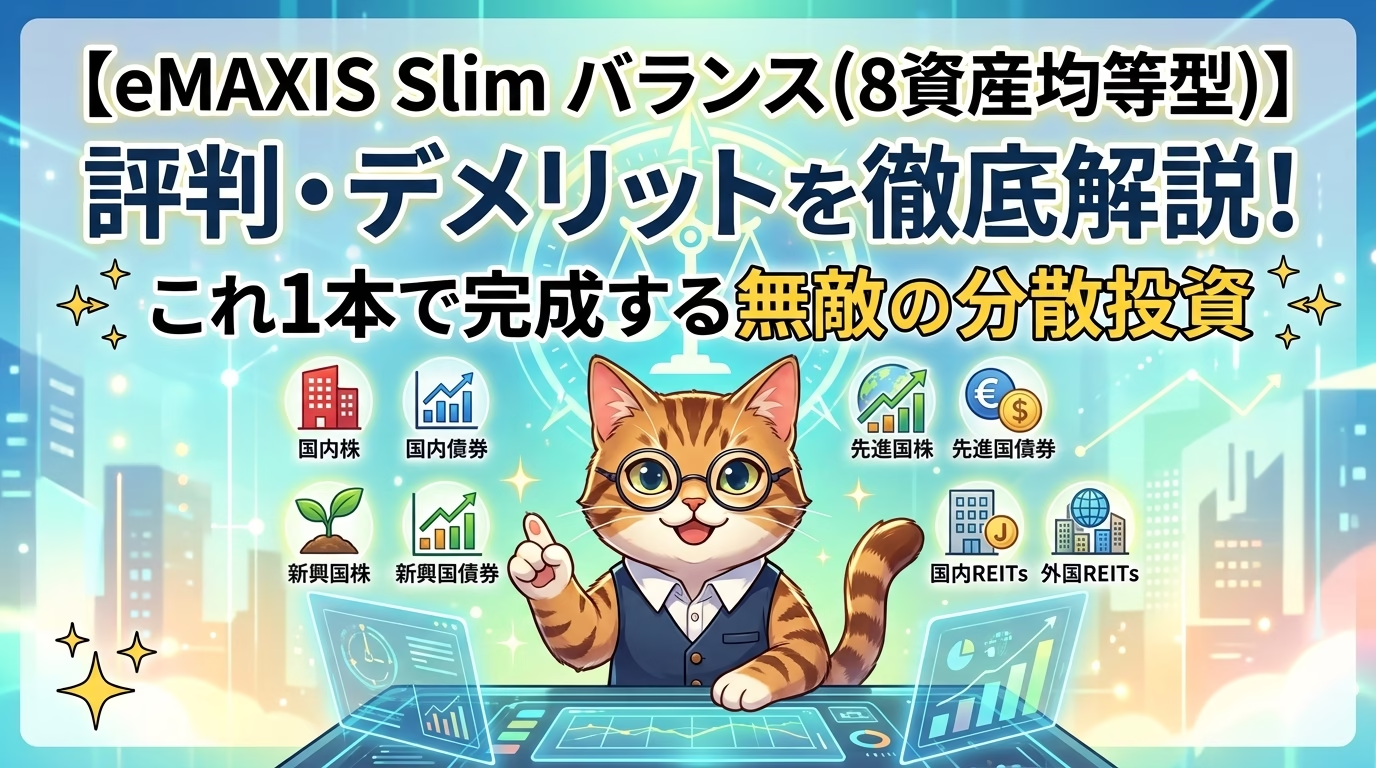
そこでおすすめなのが、日本および世界の株式・債券・REITの合計8資産へ均等に12.5%ずつ自動投資してくれる超人気ファンド「eMAXIS Slim バランス(8資産均等型)」です。
今回は、8資産均等型の基本スペックからメリット・デメリット、新NISAでの具体的な活用法、SBI証券での自動化設定まで詳しく解説します!
お薦めサービス:お申し込み


まずは基本概要を押さえておきましょう。
最大の強みは、「業界最安水準の運用コストをめざし続ける」eMAXIS Slimシリーズならではの年0.143%(税込)という低コストで、世界中の8つの資産へ同時に分散投資できる点です。
なぜ、数あるバランス型ファンドの中で「8資産均等型」が圧倒的な人気を集めているのでしょうか。理由は大きく4つあります。
このファンド1本を購入するだけで、以下の8つの資産へ12.5%ずつ均等に分散投資できます。
「株」だけでなく「債券」や「REIT(不動産)」までカバーしているため、株式市場が暴落した際にも債券がクッションの役割を果たし、ポートフォリオ全体の値動き(ボラティリティ)をマイルドに抑えてくれます。
本来、分散投資を行う際は「値上がりした資産を売り、値下がりした資産を買い増す」というリバランス作業が必要です。しかし、個人投資家が感情を排してこれを実行するのは至難の業です。
8資産均等型なら、ファンド内部で常に12.5%ずつの均等比率になるよう自動でリバランスを行ってくれます。手間ゼロで「相対的に安い資産を買い、高い資産を売る」という理想的な運用が自動完結します。
従来のバランス型ファンドは、複数の指数に連動させる手間から信託報酬が年0.5%〜1.0%前後と高めに設定されているのが一般的でした。
しかし、8資産均等型は年0.143%(税込)という超低コストを実現しています。1,000万円預けていても年間の運用コストは約14,300円に過ぎず、長期保有でもコスト負けしません。
2020年のコロナショックや各種金融ショックの際も、株式100%のファンド(オルカンやS&P500など)に比べて下落幅が小さく抑えられました。
「資産が半分になるような暴落には耐えられない」「夜も安心して眠れるポートフォリオにしたい」というリスク許容度の控えめな投資家にとって、精神的支えとなるファンドです。
非常に完成度の高いファンドですが、事前に理解しておくべき注意点もあります。
債券やREITが組み込まれているため、世界的な株高局面(強気相場)においては、全世界株式(オルカン)やS&P500といった株式100%のファンドにトータルリターンで劣ります。
「最大のリターンを狙いたい」「20年以上の長期投資でリスクを大きくとれる」という現役世代の方にとっては、物足りなく感じる可能性があります。
時価総額に応じた配分ではなく、8つのアセットを機械的に12.5%ずつに均等分けしているため、世界の市場規模から見ると「日本資産(国内株・国内債券・国内REITで計37.5%)」や「REIT(計25%)」の比率が高めの構成となっています。
特定のアセットの比率を細かく調整したい場合は、個別のファンドや東証ETFを組み合わせて自作する方が適しています。
「eMAXIS Slim バランス(8資産均等型)」は、新NISAの「つみたて投資枠」と「成長投資枠」の両方で購入可能です。
新NISAで8資産均等型を運用するなら、SBI証券での積立が最も合理的です。
「eMAXIS Slim バランス(8資産均等型)」は、低コスト・超広範囲な分散・自動リバランスを兼ね備えた、バランス型ファンドの金字塔です。
「相場の動きに一喜一憂したくない」「ほったらかしで着実に資産を増やしたい」という方は、ぜひSBI証券などのネット証券を活用し、新NISAでの積立投資をスタートしてみてください!
(※本記事は執筆時点の情報に基づき作成されています。投資に関する最終決定は、ご自身の判断と責任において行っていただきますようお願いいたします。)
SBI証券口座開設はこちら


免責事項
本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。
これ1本に投資しておけば、あとは自動でリバランスも行ってくれるため、ほったらかしでOKです。資産分配をアレコレ考えたくない人にも向いていますので、ご検討ください。
それでは、また🐱
お薦めサービス:お申し込み