【東証ETF 1497】iシェアーズ 米ドル建ハイイールド社債ETF(H有)の特徴・評判を徹底解説!為替ヘッジ付き高利回り債券の魅力とリスク
ためネコ
蓄財ブログ
おつかれさまです。ためネコです🐱
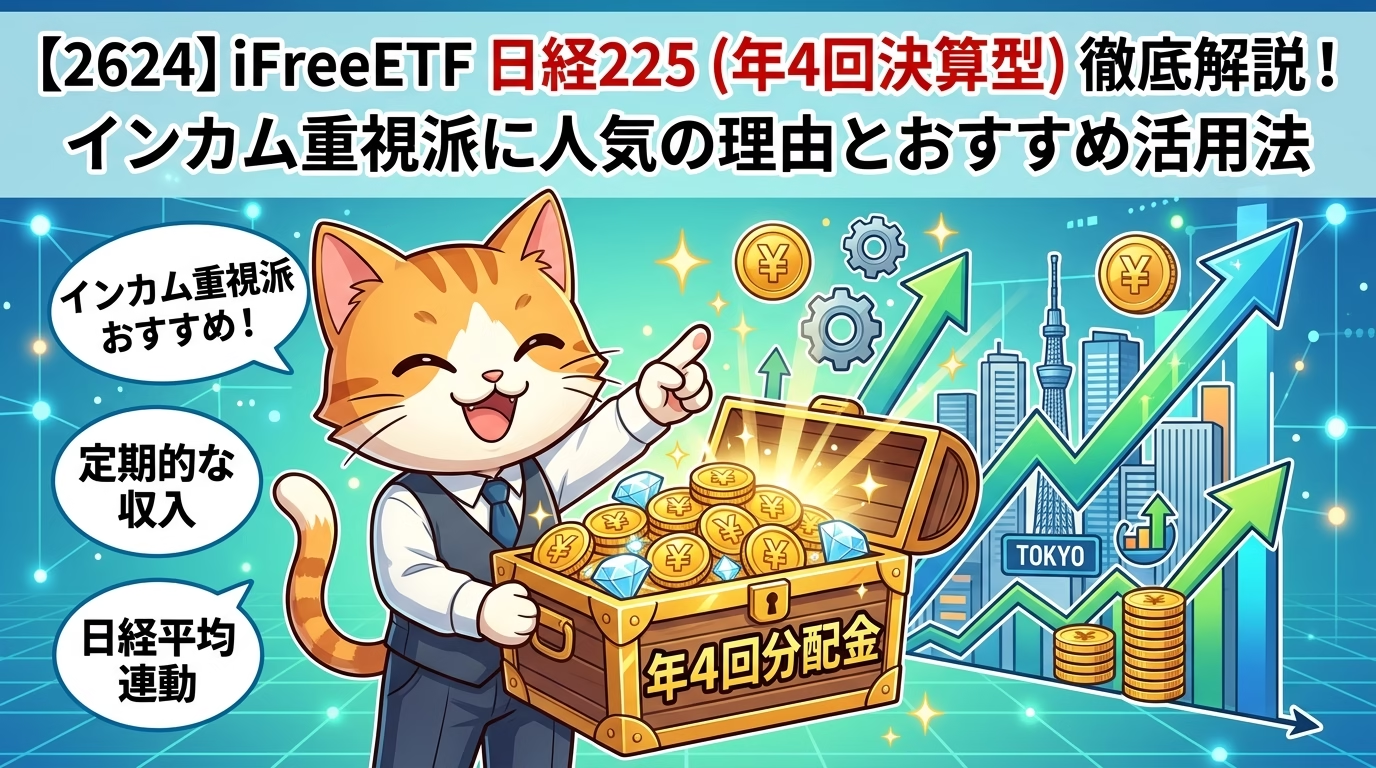
今回のテーマは、【2624.iFreeETF 日経225(年4回決算型)】です。
日本の株式市場を代表する株価指数といえば「日経平均株価(日経225)」です。
これまで日経平均に連動するETF(上場投資信託)といえば、年1回〜2回の決算で分配金が支払われる商品が主流でした。
しかし、「もっと定期的にお小遣いのような分配金がほしい」「年4回インカムを受け取ってキャッシュフローを安定させたい」という投資家層のニーズに応えて登場したのが、今回ご紹介する「iFreeETF 日経225(年4回決算型)【東証コード:2624】」です。
この記事では、資産形成・高配当株投資に取り組む方向けに、2624の特徴やメリット・デメリット、新NISAでの活用法を分かりやすく解説します!
お薦めサービス:お申し込み

まずは、2624の基本的なスペックを確認しておきましょう。
| 項目 | 内容 |
| 銘柄名 | iFreeETF 日経225(年4回決算型) |
| 銘柄コード | 2624 |
| 対象指数 | 日経平均株価(日経225) |
| 信託報酬(税込) | 年0.132% |
| 決算日(分配金基準日) | 年4回(1月10日、4月10日、7月10日、10月10日) |
| 売買単位 | 1口単位 |
| 運用会社 | 大和アセットマネジメント |
| 新NISA対応 | 成長投資枠 対象 |
信託報酬は0.132%と非常に低コストで設定されています。また、東証上場ETFのため、1口(数千円程度)からリアルタイムで売買できる手軽さも魅力です。
2624最大の魅力は、なんといっても「年4回(1・4・7・10月)」の分配金です。
日本の個別株の多くは「3月・9月」に権利確定し、実際に配当金が入金されるのは「6月・12月」に偏りがちです。年間を通してバランスよく配当(分配金)を受け取りたい投資家にとって、1・4・7・10月に決算を迎えるETFは重宝します。
決算から1ヶ月ほどで分配金が入金されるため、3ヶ月ごとに「投資の成果」を現金で実感することができます。
日経平均株価は、東証プライム市場に上場する代表的な225銘柄で構成されています。
など、日本を代表する大企業・成長企業がズラリと並んでいます。個別株でこれら全社を購入するには数千万円単位の資金が必要ですが、2624ならたった1口(約7,000円〜)でこれらの企業すべてに間接的に投資できます。
長期で資産運用を行ううえで、保有コスト(信託報酬)はリターンに直結する重要な要素です。
2624の信託報酬は年0.132%(税込)。 仮に100万円分保有していても、年間の運用コストは約1,320円程度しかかかりません。長期間安心して持ち続けられる低コスト設計となっています。
2624を保有する上で知っておくべきポイントとして、「4回の分配金が均等ではない」という点があります。
日本の企業の多くは3月決算(配当支払いは5月〜6月)および9月中間決算(配当支払いは11月〜12月)を採用しています。
ETFが受け取る配当金の時期に偏りがあるため、2624の分配金も以下のような傾向になります。
「毎回同じ金額がもらえる」わけではない点には留意しておきましょう。とはいえ、年4回に分けて分配金が支払われる仕組み自体が、ポートフォリオ全体の現金繰りをスムーズにしてくれます。
メリットの多い2624ですが、いくつか気をつけたい注意点もあります。
「年4回決算」と聞くと、米国高配当ETF(VYMやHDVなど)のような高い分配金利回りを期待してしまいがちですが、2624はあくまで「日経平均株価」に連動するETFです。
日経平均株価全体の配当利回りは、時期にもよりますが1.5%〜2.0%前後で推移しています。「配当利回り4%超」といった高配当株ファンドではないため、純粋な「インカム狙い」だけで選ぶと物足りなさを感じるかもしれません。
「株価の上昇(キャピタルゲイン)」と「そこそこの分配金(インカムゲイン)」のバランス型として捉えるのがベストです。
資産を爆発的に増やしたい時期(資産形成期)において、分配金を毎回受け取ってしまうと、その都度税金が引かれます(NISA枠外の場合)。
分配金を自動再投資してくれる「配当込みの日経225インデックス投資信託」と比較すると、複利効果による資産の増え方はやや緩やかになります。
目的に合わせて使い分けることが重要です。
2624は、新NISAの「成長投資枠」に対応しています。
通常、ETFから受け取る分配金には20.315%の税金がかかりますが、新NISA口座で購入すれば分配金も売却益も完全非課税になります。
2624(決算:1・4・7・10月)を、他の決算月を持つETFと組み合わせることで、「毎月分配金が入るポートフォリオ」を個人で簡単に構築することができます。
このように組み合わせれば、年間を通して毎月口座にお金が振り込まれる仕組みを作ることが可能です。
東証には日経225に連動する有名ETFがいくつか存在します。
これら従来のメガETFは「年1回(7月)」に1年分の分配金をまとめて支払います。
コスト面ではほぼ同等レベル(年0.1%〜0.13%程度)ですが、違いは「分配金の支払い頻度」です。
| 銘柄 | 決算頻度 | 主な特徴 |
| 2624(iFreeETF) | 年4回 | 配当収入の平準化・定期的にお小遣いが欲しい人向け |
| 1320・1321 | 年1回 | 年1回ドカンとまとめて分配金を受け取りたい人向け |
日経平均のパフォーマンス自体はどちらもほぼ同じ動きをしますので、純粋に「分配金受け取りのタイミングの好み」で選んで問題ありません。
iFreeETF 日経225(年4回決算型)【2624】の特徴をまとめます。
【ポイントのおさらい】
【2624が向いている人】
日本株全体の波に乗りつつ、年に4回の楽しみ(分配金)を作れるのが「2624」の大きな魅力です。ぜひご自身の投資戦略やポートフォリオに合わせて検討してみてはいかがでしょうか!
(※本記事は投資勧誘を目的としたものではありません。投資の最終決定はご自身の判断で行ってください。)
免責事項
本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。
それでは、また🐱
★資産情報:億り人のリアル資産★
★お薦めサービス:紹介記事★
お薦めサービス:お申し込み