【ポートフォリオ公開】年間配当収入の推移(最新版)
ためネコ
蓄財ブログ
おつかれさまです。ためネコです🐱
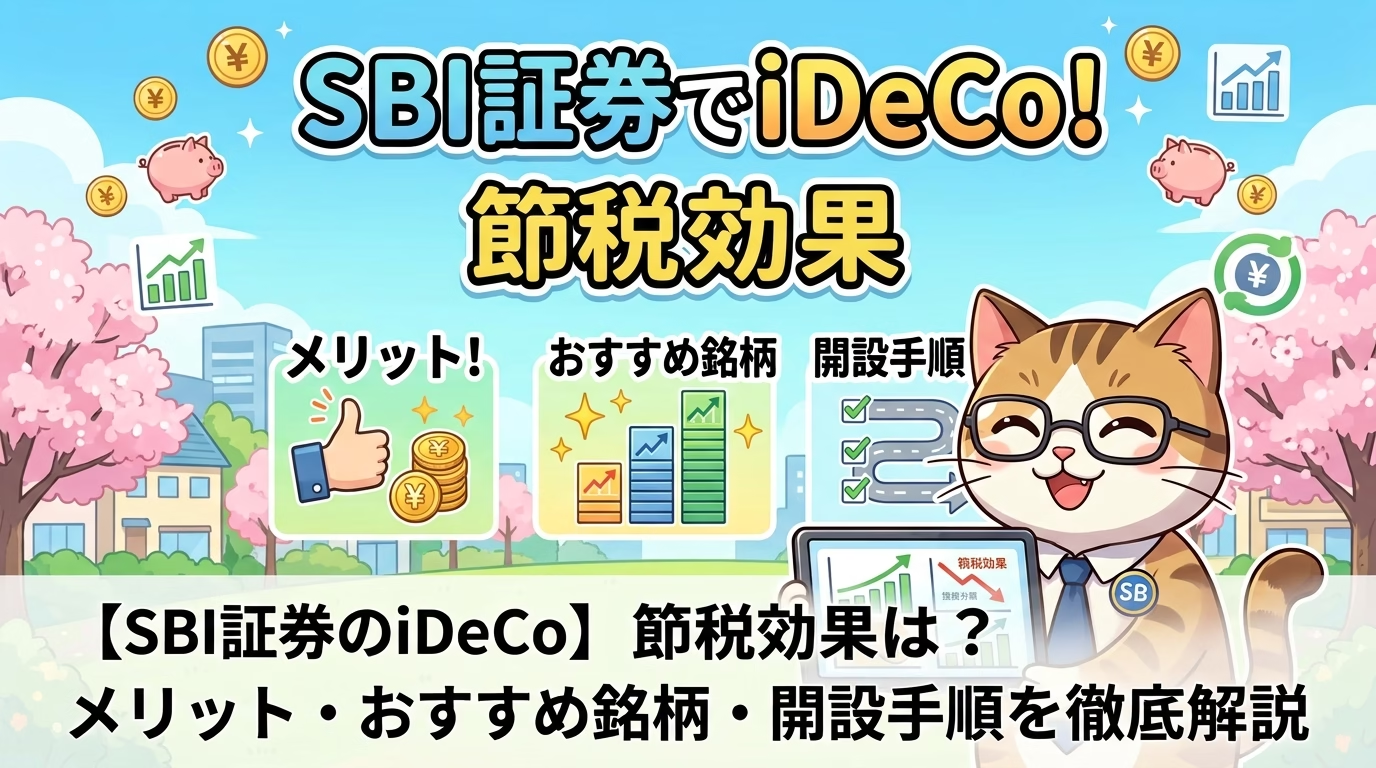
今回のテーマは、【SBI証券のiDeCo】です。※本記事はプロモーションを含みます。
「将来の年金不安に備えたい」「節税しながら堅実に資産を増やしたい」と考えている方に、今最もおすすめしたい制度がiDeCo(個人型確定拠出年金)です。
数ある金融機関の中でも、特に利用者の満足度が高く人気を集めているのが「SBI証券のiDeCo」。
今回は、実際にSBI証券のiDeCoで毎月23,000円(会社員の上限額)を積み立てている筆者の視点から、制度の魅力や圧倒的な節税効果、おすすめの投資商品、開設ステップまでを徹底的に解説します!
iDeCoは、自分で毎月決まった金額を積み立て、あらかじめ用意された投資信託などの商品で運用し、60歳以降に受け取る「自分で作る公的年金制度」です。
最大の魅力は、国が用意した「3つの節税メリット」にあります。
iDeCoで積み立てた金額は、その年の所得から全額差し引かれます(所得控除)。これにより、毎年の所得税と住民税が直接安くなります。
通常、投資信託などの売却益や分配金には約20.315%の税金がかかりますが、iDeCo口座内での運用益には税金が一切かかりません。利益がそのまま再投資されるため、複利効果が最大化されます。
60歳以降に資金を引き出す際も、「退職所得控除(一時金受取)」または「公的年金等控除(年金受取)」という手厚い控除が適用されるため、受け取り時の税負担も極限まで抑えられます。
企業年金のない会社員の場合、iDeCoの毎月の掛金上限額は23,000円(年間276,000円)です。
実際に毎月23,000円をSBI証券のiDeCoで積み立てた場合、年間でどれくらいの節税効果があるのかを見てみましょう。
| 年収目安 | 年間の所得税・住民税の節税額 | 20年間の累計節税額 |
| 500万円 | 約55,200円 | 約110万4,000円 |
| 650万円 | 約55,200円〜約82,800円 | 約110万〜約165万円 |
| 800万円 | 約82,800円 | 約165万6,000円 |
※年収や控除状況により実際の節税額は異なります。
仮に年収650万円の会社員が20年間、月23,000円を積み立てた場合、節税額だけで約110万円〜165万円以上手元に残る計算になります。
運用による利回りを考慮しなくても、「積立を始めた瞬間に年間数万円単位の確定利回り(節税)が得られる」のがiDeCoの圧倒的な強みです。
iDeCoを開設できる金融機関は多数ありますが、結論から言うと「SBI証券」一択と言っても過言ではありません。その理由を4つに分けて解説します。
iDeCoの運用には、国民年金基金連合会などに支払う不可避な基本手数料(月171円)がかかりますが、金融機関側に支払う「運営管理手数料」は証券会社によって異なります。
SBI証券は、この運営管理手数料が誰でも無条件で「0円(無料)」です。長期運用において、無駄な固定コストを極限まで排除できるのは大きなメリットです。
SBI証券は2005年からiDeCoサービスを提供しており、iDeCo口座数・加入者数において業界NO.1の実績を誇ります。長年の運用ノウハウと安定したシステムがあるため、初心者でも安心して利用できます。
SBI証券のiDeCoには「セレクトプラン」という商品ラインナップが用意されています。
低コストで高品質な「eMAXIS Slim」シリーズをはじめ、全世界株式、米国株式、日本株式、先進国債券、ゴールド(金)、バランス型ファンドまで、投資家のあらゆるニーズに応える優良ファンドが厳選されています。
スマートフォンやPCから、現在の運用状況や資産残高、掛金の配分割合変更などが直感的に操作できます。シンプルなデザインで構成されているため、初心者でも資産管理に迷うことがありません。
iDeCoで何に投資すべきか迷った場合、以下の3つのアプローチが代表的です。
これ1本で日本を含む世界中の株式に低コストで広範に分散投資ができる大人気ファンドです。世界の経済成長の波にそのまま乗りたい方に最適です。
米国の主要企業500社に集中投資するファンド。過去高いパフォーマンスを誇り、米国の強い成長力を信じる方に選ばれています。
国内外の「株式・債券・REIT(不動産)」の8つの資産に12.5%ずつ均等に分散投資するファンドです。株式単体よりも値動きがマイルドで、暴落時にも資産の下落を抑えたい慎重派の方におすすめです。
SBI証券のiDeCo開設は、スマホやPCから簡単にオンラインで手続きが完結します。
1.SBI証券の公式サイトへアクセス:事前に総合口座を開設しておくとスムーズです。
公式サイトの「iDeCo」ページから資料請求・オンライン申込みを開始します。
2.基本情報の入力と配分割合の設定:
氏名や住所、勤務先情報などを入力します。毎月の積立額(例:月2,300万円上限など)と、最初に購入する投資商品の割合を設定します。
3.必要書類の提出(オンライン審査):
本人確認書類や、勤務先に提出・確認してもらう必要書類(事業主払込でない場合は確認のみ)などを提出します。
4.開設完了・ID/パスワードの受取:
国民年金基金連合会での審査(約1〜2ヶ月)が完了すると、自宅に「開設完了通知」とログインID・パスワードが届きます。
5.運用スタート・定期的な確認:
初期設定した配分割合で自動的に毎月買付が開始されます。あとは年に数回、アプリで資産残高を確認するだけでOKです。
iDeCoには絶大な節税メリットがある反面、以下の注意点も理解しておく必要があります。
毎月23,000円のiDeCo活用は、「確定された節税リターンを得ながら、将来の老後資金を効率よく育てる」ための最も賢いアプローチです。
老後の不安を解消し、手元の税金をかしこく減らす第一歩として、ぜひSBI証券のiDeCoで積立投資をスタートしてみてください!
免責事項
本記事は情報提供のみを目的としており、特定の金融商品の勧誘や投資助言を行うものではありません。投資判断はご自身の責任で行ってください。
それでは、また🐱